
Cât de bine capitalizate sunt băncile din România. Ce bănci și-au majorat capitalul și ce bănci și-au redus capitalul în 2023? Clasamentul băncilor după capital
Băncile din România dețineau la finalul anului trecut capitaluri proprii cumulate de aproape 70 mld. lei, în creștere cu 6,2 mld. lei, respectiv cu aproape 10% peste nivelul din anul 2022, potrivit datelor BNR.
♦ Majoritatea băncilor au operat majorări ale capitalului în ultimul deceniu ♦ Dintre băncile mari, Banca Transilvania și-a majorat fondurile proprii de circa cinci ori față de nivelul din 2013, BCR și-a triplat capitalul, BRD și-a dublat nivelul, UniCredit Bank și-a triplat fondurile proprii, Raiffeisen a ajuns la un capital dublu față de 2013, iar CEC Bank și-a majorat fondurile proprii de mai mult de patru ori ♦ Capitalul întregului sistem bancar s-a apropiat de 70 mld. lei în anul 2023 după un salt de 10% față de 2022, nivelul fiind mai mult decât dublu față de 2013 ♦ Majorări consistente ale fondurilor proprii în 2023 față de 2022 în cazul băncilor mari din top 10 se observă la Banca Transilvania (+16%), BCR (+11%), CEC Bank (+11%) și Raiffeisen Bank (+11%) ♦ Primele trei bănci din vârful clasamentului după capitalizare – Banca Transilvania, BCR și BRD – dețin o pondere de aproape 50% din totalul capitalului propriu al băncilor din România de la final de 2023, având cumulat fonduri proprii de 33,6 mld. lei.
Băncile din România dețineau la finalul anului trecut capitaluri proprii cumulate de aproape 70 mld. lei, în creștere cu 6,2 mld. lei, respectiv cu aproape 10% peste nivelul din anul 2022, potrivit datelor BNR.
Majoritatea instituțiilor de credit incluse în top, respectiv 17 bănci, și-au majorat fondurile proprii în 2023 față de 2022, în timp ce două bănci și-au redus capitalul, iar cinci bănci au rămas anul trecut cu capitaluri comparabile cu cele din 2022. Băncile care au statut de sucursală nu raportează fondurile proprii la BNR.
Majorări consistente ale fondurilor proprii față de 2022 în cazul băncilor mari din top 10 se observă la Banca Transilvania (+16%), BCR (+11%), CEC Bank (+11%) și Raiffeisen Bank (+11%).
Urmărind și evoluția celorlalte bănci care activează pe piața românească, creșteri substanțiale ale capitalurilor au mai avut anul trecut Vista Bank (+16,7%), Libra Internet Bank (+16,7%), Garanti BBVA (12,5%) și Intesa Sanpaolo Bank (+11%).
Anul 2023 a adus trei tranzacții de fuziuni și achiziții în sistemul bancar românesc – UniCredit Bank, care fuzionează cu Alpha Bank România, Intesa Sanpaolo, care preia First Bank, și Banca Transilvania, care achiziționează OTP Bank, finalizarea acestor tranzacții fiind estimată pentru 2024. Lider în topul băncilor în funcție de valoarea fondurilor proprii deținute la final de 2023, cu 13,6 mld. lei (19,6% din total), a fost Banca Transilvania, cea mai mare bancă după active. Fondurile proprii ale băncii sunt mai mari cu circa 2 mld. lei, respectiv cu peste 16% față de nivelul din 2022. Iar comparativ cu nivelul din 2013, Banca Transilvania și-a majorat fondurile proprii cel mai mult, de circa cinci ori.

Poziția 2 în topul băncilor după fondurile proprii îi revine BCR, a doua cea mai mare instituție de credit după active. Banca românească cu capital austriac și-a majorat anul trecut fondurile proprii cu 1,2 mld. lei (+11%) față de 2022, până la aproape 12 mld. lei. Față de nivelul din urmă cu un deceniu, BCR și-a majorat fondurile proprii de aproape trei ori.
Podiumul clasamentului fondurilor proprii este completat de BRD-SocGen, a patra bancă mare după active, care a ajuns la un nivel de 8,1 mld. lei, în creștere modestă față de nivelul de 7,95 mld. lei de la final de 2022. Comparativ cu anul 2013, banca românească cu capital francez și-a dublat capitalul.
Primele trei bănci din vârful clasamentului după capitalizare – Banca Transilvania, BCR și BRD – dețin o pondere de aproape 50% din totalul capitalului propriu al băncilor din România de la finalul anului 2023, având cumulat o valoare de 33,6 mld. lei.
O bancă mare din clasament ar fi ING Bank, dar fiind sucursală, aceasta nu raportează valoarea capitalului propriu către BNR.
Poziția a patra în topul capitalurilor proprii este ocupată în anul 2023 de UniCredit Bank (plasată pe locul 7 în topul după active), cu o valoare a fondurilor proprii de 8 mld. lei, cu 0,6 mld. lei (+8%) în creștere față de 2022. Raportat la nivelul din urmă cu un deceniu, de la final de 2013, UniCredit Bank și-a triplat capitalul.
Raiffeisen Bank, care a coborât anul trecut pe locul 6 în topul băncilor după active, ocupă poziția 5 în topul capitalizării, cu fonduri proprii de 7,1 mld. lei în 2023, în creștere cu 0,7 mld. lei, respectiv cu 11% peste nivelul din 2022. Față de anul 2013, banca românescă cu capital austriac are un capital dublu.
Valoarea capitalurilor proprii cumulate în cazul primelor cinci bănci din clasament este de 48,7 mld. lei, reprezentând aproape 70% din totalul capitalului propriu al băncilor din România în 2023.
CEC Bank, instituție de credit deținută de statul român, care a urcat anul trecut pe locul 3 în topul după active, ocupă locul 6 în topul capitalizării. 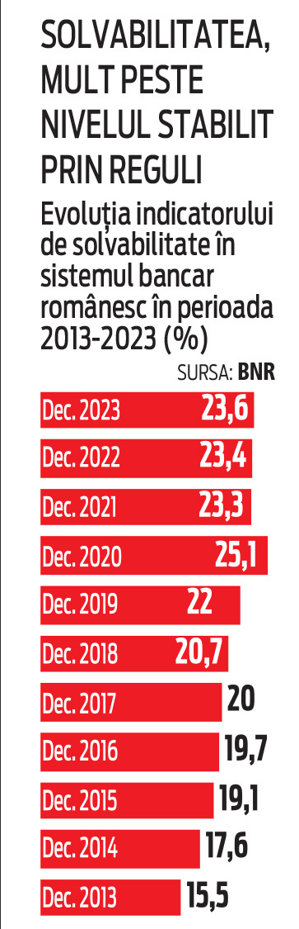 Banca a înregistrat anul trecut o majorare a fondurilor proprii cu peste 10%, până la un nivel de 6,2 mld. lei. În ultimul deceniu, CEC Bank și-a majorat capitalul de mai mult de 4 ori.
În cazul Alpha Bank, plasată pe locul 7 în topul capitalizării, fondurile proprii au ajuns la sfârșitul anului 2023 până la 2,4 mld. lei, nivel apropiat de cel din 2022, de 2,3 mld. lei. În ultimul deceniu, capitalul Alpha Bank a crescut de doar 1,3 ori. Alpha Bank fuzionează cu UniCredit Bank, finalizarea operațiunii fiind estimată pentru acest an.
Și OTP Bank, care ocupă locul 8 în topul capitalizării, avea anul trecut fonduri proprii comparabile, de circa 2,4 mld. lei, peste nivelul din 2022 de 2,2 mld. lei. În ultimul deceniu, banca românească cu capital maghiar și-a majorat capitalul de 6 ori, de la doar 0,4 mld. lei în 2013. OTP Bank a fost preluată de Banca Transilvania, finalizarea procesului fiind estimată pentru 2024.
Urmează în topul capitalizării, pe locul 9, Garanti BBVA (locul 11 în clasamentul după active), cu fonduri proprii de 1,8 mld. lei la final de 2023, mai mari cu 12,5% față de 2022. Banca și-a majorat capitalul de 3,6 ori față de nivelul din 2013.
În cazul Exim Bank Românească, bancă deținută de statul român prin Ministerul Finanțelor, plasată pe locul 10 în topul capitalizării, nivelul fondurilor proprii a rămas în 2023 la un nivel comparabil cu cel din 2022, de 1,6 mld. lei.
În anul 2022 a fost încheiat procesul de fuziune prin absorbție dintre EximBank și Banca Românească. Tot în 2022 Vista Bank a finalizat fuziunea cu Credit Agricole România, proces început în 2021, când Vista Bank a achiziționat această bancă, Credit Agricole fiind radiată. Și integrarea Idea Bank în Grupul Banca Transilvania s-a finalizat în 2022, dar Idea Bank a rămas o bancă de sine stătătoare, redenumită Salt Bank.
Primele zece bănci din clasamentul capitalizării au o valoarea cumulată a capitalurilor proprii de 63 mld. lei, însemnând o pondere de peste 90% din totalul capitalului propriu al băncilor de pe piața locală în 2023.
Pe lângă băncile care au înregistrat creșteri ale capitalurilor în 2023, au fost și bănci care au avut scăderi. Mai exact, două bănci și-au redus fondurile proprii anul trecut, respectiv Porsche Bank și Aedificium Banca pentru Locuințe, în timp ce la cinci bănci nivelul fondurilor proprii a rămas constant, respectiv Exim Banca Românească, Credit Europe Bank, First Bank, ProCredit Bank și Techventures Bank (fosta Banca Feroviara).
Cum a evoluat solvabilitatea sistemului bancar în ultimul deceniu?
Solvabilitatea sistemului bancar s-a menținut peste 20%, depășind cerințele prudențiale aplicabile, precum și media europeană, ajungând la finalul anului 2023 la 23,6%, conform datelor BNR.
La finalul primului trimestru (T1) din 2024, rata de solvabilitate – unul dintre cei mai importanți indicatori urmăriți de BNR, care arată cât de bine capitalizată este o instituție de credit și sistemul bancar în general – a ajuns la aproape 23% (22,9%), în creștere față de nivelul din T1/2023, de 21,65%. Însă, solvabilitatea a mai scăzut puțin față de finalul anului 2023, când era 23,6%. Totuși, nivelul solvabilității este în continuare mult peste minimul impus de 10%, ceea ce arată că băncile au teoretic suficient spațiu pentru continuarea creditării economiei.
BNR susține că rezultatele ultimului exercițiu de testare la stres a solvabilității, derulat pe orizontul de timp 2023-2025, reflectă o bună capacitate a sectorului bancar de a face față provocărilor unui mediu macroeconomic advers, aspect ce are la bază o rezervă de capital consistentă la începutul exercițiului (decembrie 2022), precum și o bună capacitate operațională de a genera rezultate financiare pozitive într-un mediu caracterizat de dobânzi relativ ridicate (în special la nivelul băncilor mari).
Modificarea graduală a structurii de finanțare, precum și eficientizarea activității operaționale prin reducerea cheltuielilor (inclusiv prin eforturile de digitalizare) sunt factori care au contribuit la întărirea rezilienței instituțiilor de credit, în viziunea BNR. Astfel, băncile din România au o bună capacitate de absorbție a potențialelor pierderi neașteptate în cazul unor șocuri macroeconomice.
Banca centrală atenționează că un potențial efect negativ suplimentar pe termen mediu asupra solvabilității va fi generat de transpunerea cadrului de reglementare Basel III la nivel european, așteptată să determine o majorare a cerințelor de capital.
8 bănci au statut de sucursală și nu au mai raportat în ultimii ani fondurile proprii la BNR. Aceste bănci sunt: ING Bank, Citibank, BNP Paribas Paris, TBI Bank, BNP Paribas Personal Finance, Banque Banorient France, Alior Bank și Bank of China. În 2013 băncile cu statut de sucursale raportau la BNR capitaluri proprii, totalul aferent anului 2013 incluzând și capitalurile aferente sucursalelor.
BNR susține că rezultatele ultimului exercițiu de testare la stres a solvabilității, derulat pe orizontul de timp 2023-2025, reflectă o bună capacitate a sectorului bancar de a face față provocărilor unui mediu macroeconomic advers, aspect ce are la bază o rezervă de capital consistentă la începutul exercițiului (decembrie 2022), precum și o bună capacitate operațională de a genera rezultate financiare pozitive într-un mediu caracterizat de dobânzi relativ ridicate (în special la nivelul băncilor mari).
168 de sucursale și agenții bancare s-au închis în 2022, în timp ce numărul angajaților a fost mai mare cu 218 comparativ cu situația de la sfârșitul anului 2021, ritmul restructurării în bănci încetinind.
Băncile au ajuns să aibă la sfârșitul anului 2022 un număr de 51.857 de angajați, în timp ce numărul sucursalelor a coborât la 3.487.
Peste un sfert dintre bancheri au plecat din acest domeniu și aproape jumătate dintre sucursalele bancare și-au închis porțile la nivelul întregului sistem bancar față de 2008, odată cu tăierea costurilor, mutarea unei părți din activitatea bancară în mediul online, dar și ca urmare a dispariției mai multor bănci din statistici.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa