
Cât mai costă o poliță RCA în 2025? Prețul unei polițe RCA mai poate fi sub 1.000 lei doar pentru perioade sub 12 luni, în schimb poate depăși 3.000 lei pentru un an. În unele cazuri, chiar și la perioade de 6 luni prețul unei polițe RCA depășește pragul de 3.000 lei
Prețul unei polițe RCA nu mai pleacă de la sub 1.000 lei de ceva timp, mai ales pentru șoferii care pornesc de la B0, adică fără discountul din mecanismul bonus-malus. Acum, noua realitate este că cea mai ieftină ofertă este…
Prețul unei polițe RCA nu mai pleacă de la sub 1.000 lei de ceva timp, mai ales pentru șoferii care pornesc de la B0, adică fără discountul din mecanismul bonus-malus. Acum, noua realitate este că cea mai ieftină ofertă este între 1.000 lei și 1.500 lei, ajunge rapid și ușor la peste 3.000 lei, iar media ofertelor roiește în jurul a 2.000 lei, pentru perioadele de 12 luni.
♦ Prima medie RCA a crescut cu 13%, până la 1.298 lei, conform celor mai recente date de la finalul primelor nouă luni din 2024 ♦ Prețul unei polițe RCA pentru exemplul analizat de ZF începe de la peste 1.300 lei pentru 12 luni și ajunge la peste 3.300 lei, având o clasă de bonus de B4, însemnând că prețul a fost redus teoretic cu 20% ♦ Fără reducerea de 20%, aceeași poliță ar fi avut un preț de pornire de la peste 1.600 lei.
Prețul unei polițe RCA nu mai pleacă de la sub 1.000 lei de ceva timp, mai ales pentru șoferii care pornesc de la B0, adică fără discountul din mecanismul bonus-malus. Acum, noua realitate este că cea mai ieftină ofertă este între 1.000 lei și 1.500 lei, ajunge rapid și ușor la peste 3.000 lei, iar media ofertelor roiește în jurul a 2.000 lei, pentru perioadele de 12 luni.
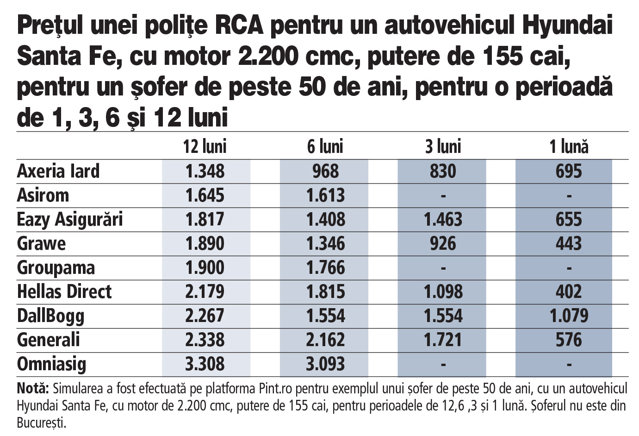
Pentru a vedea concret imaginea din teren, ZF a simulat pe o platformă online de brokeraj ofertele asigurătorilor RCA pentru un autovehicul Hyundai Santa Fe, cu un motor de 2.200, o putere de 155 cai, pentru un șofer de peste 50 de ani, care nu este în București și este încadrat la o clasă de bonus-malus, B4, însemnând o reducere de 20% aplicată poliței. Prin urmare, pentru acest exemplu, cu acea reducere prețul poliței pleacă de la 1.348 lei pentru perioada de 12 luni și se duce la peste 3.300 lei, în funcție de firma de asigurări.
Concret, pentru perioada de 12 luni, prețul unei polițe RCA pentru exemplul ZF, afișat de platforma de brokeraj în cazul Axeria Iard a fost de 1.348 lei, oferta Asirom a fost de 1.645 lei, Eazy Asigurări 1.817 lei, Grawe 1.890 lei, Hellas Direct 2.179 lei, Dallbogg 2.267 lei, Generali 2.338 lei și Omniasig 3.308 lei. Acestea sunt prețurile oferite de acești asigurători strict pentru exemplul și caracteristicile autovehiculului și șoferului simulat de ZF pe platforma de brokeraj. Oferta de la Allianz-Țiriac nu a fost afișată pentru că cel mai probabil, șoferul deține o poliță activă la acest asigurător.
Din perspectiva celorlalte perioade pentru care s-a putut simula prețul la o poliță RCA, pentru același exemplu, intervalul începe de la 968 lei și se duce la peste 3.000 lei. Pentru perioada de 3 luni intervalul este de la 830 lei, până la peste 1.700 lei, în funcție de firma de asigurări, iar pentru perioada de o lună, prețul unei polițe pentru acest exemplu începe de la 402 lei și se duce la peste 1.000 lei. În cazul polițelor pe perioade sub 6 luni, trei din cei nouă asigurători nu au transmis ofertele pentru că acestea le oferă direct pe site-ul lor.
Prima medie RCA, conform celor mai recente date de la finalul primelor nouă luni din 2024, a crescut cu 13% până la 1.298 lei. Dacă cu o reducere de 20% aplicată exemplului analizat de ZF, putem spera la prețuri cât de cât accesibile, înseamnă că lipsa discountului de la bonus-malus reprezintă din start o penalizare a pieței?
Momentan, forma de plafonare a tarifelor RCA va continua cu încă trei luni, până la finalul lunii iunie 2025, ceea ce înseamnă că situația va continua, ca și până acum. Pragurile sunt deja cunoscute de asigurătorii RCA de mai bine de 2 ani cu plafonarea în buzunar, iar mișcările și modificările prețurilor au loc din criteriile de risc interne aplicate de asigurători anumitor segmente. În acești doi ani, cel mai probabil companiile de asigurări au fost nevoie să își segmenteze mai mult sau să reîncadreze anumite segmente pentru a merge înainte.
Efectul plafonării, împreună cu tot contextul geopolitic, criza energetică, inflația, și creșterea consistentă a prețurilor, în special la piesele autovehiculelor au pus presiune și mai mare pe prețul polițelor RCA. Pe de altă parte, această perioadă de plafonare a tarifelor RCA nu a fost una normală, iar după ridicarea plafonării ar putea exista surprize.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală