
Care sunt planurile britanicului Dominic Bruynseels cu First Bank, fosta Piraeus Bank
Britanicul Dominic Bruynseels, care are o carieră bancară de aproximativ patru decenii, anunța încă de la preluarea mandatului de șef al First Bank intenția de a face „banking în stil american“ și de a dinamiza piața locală. Care sunt planurile sale actuale în acest sens?
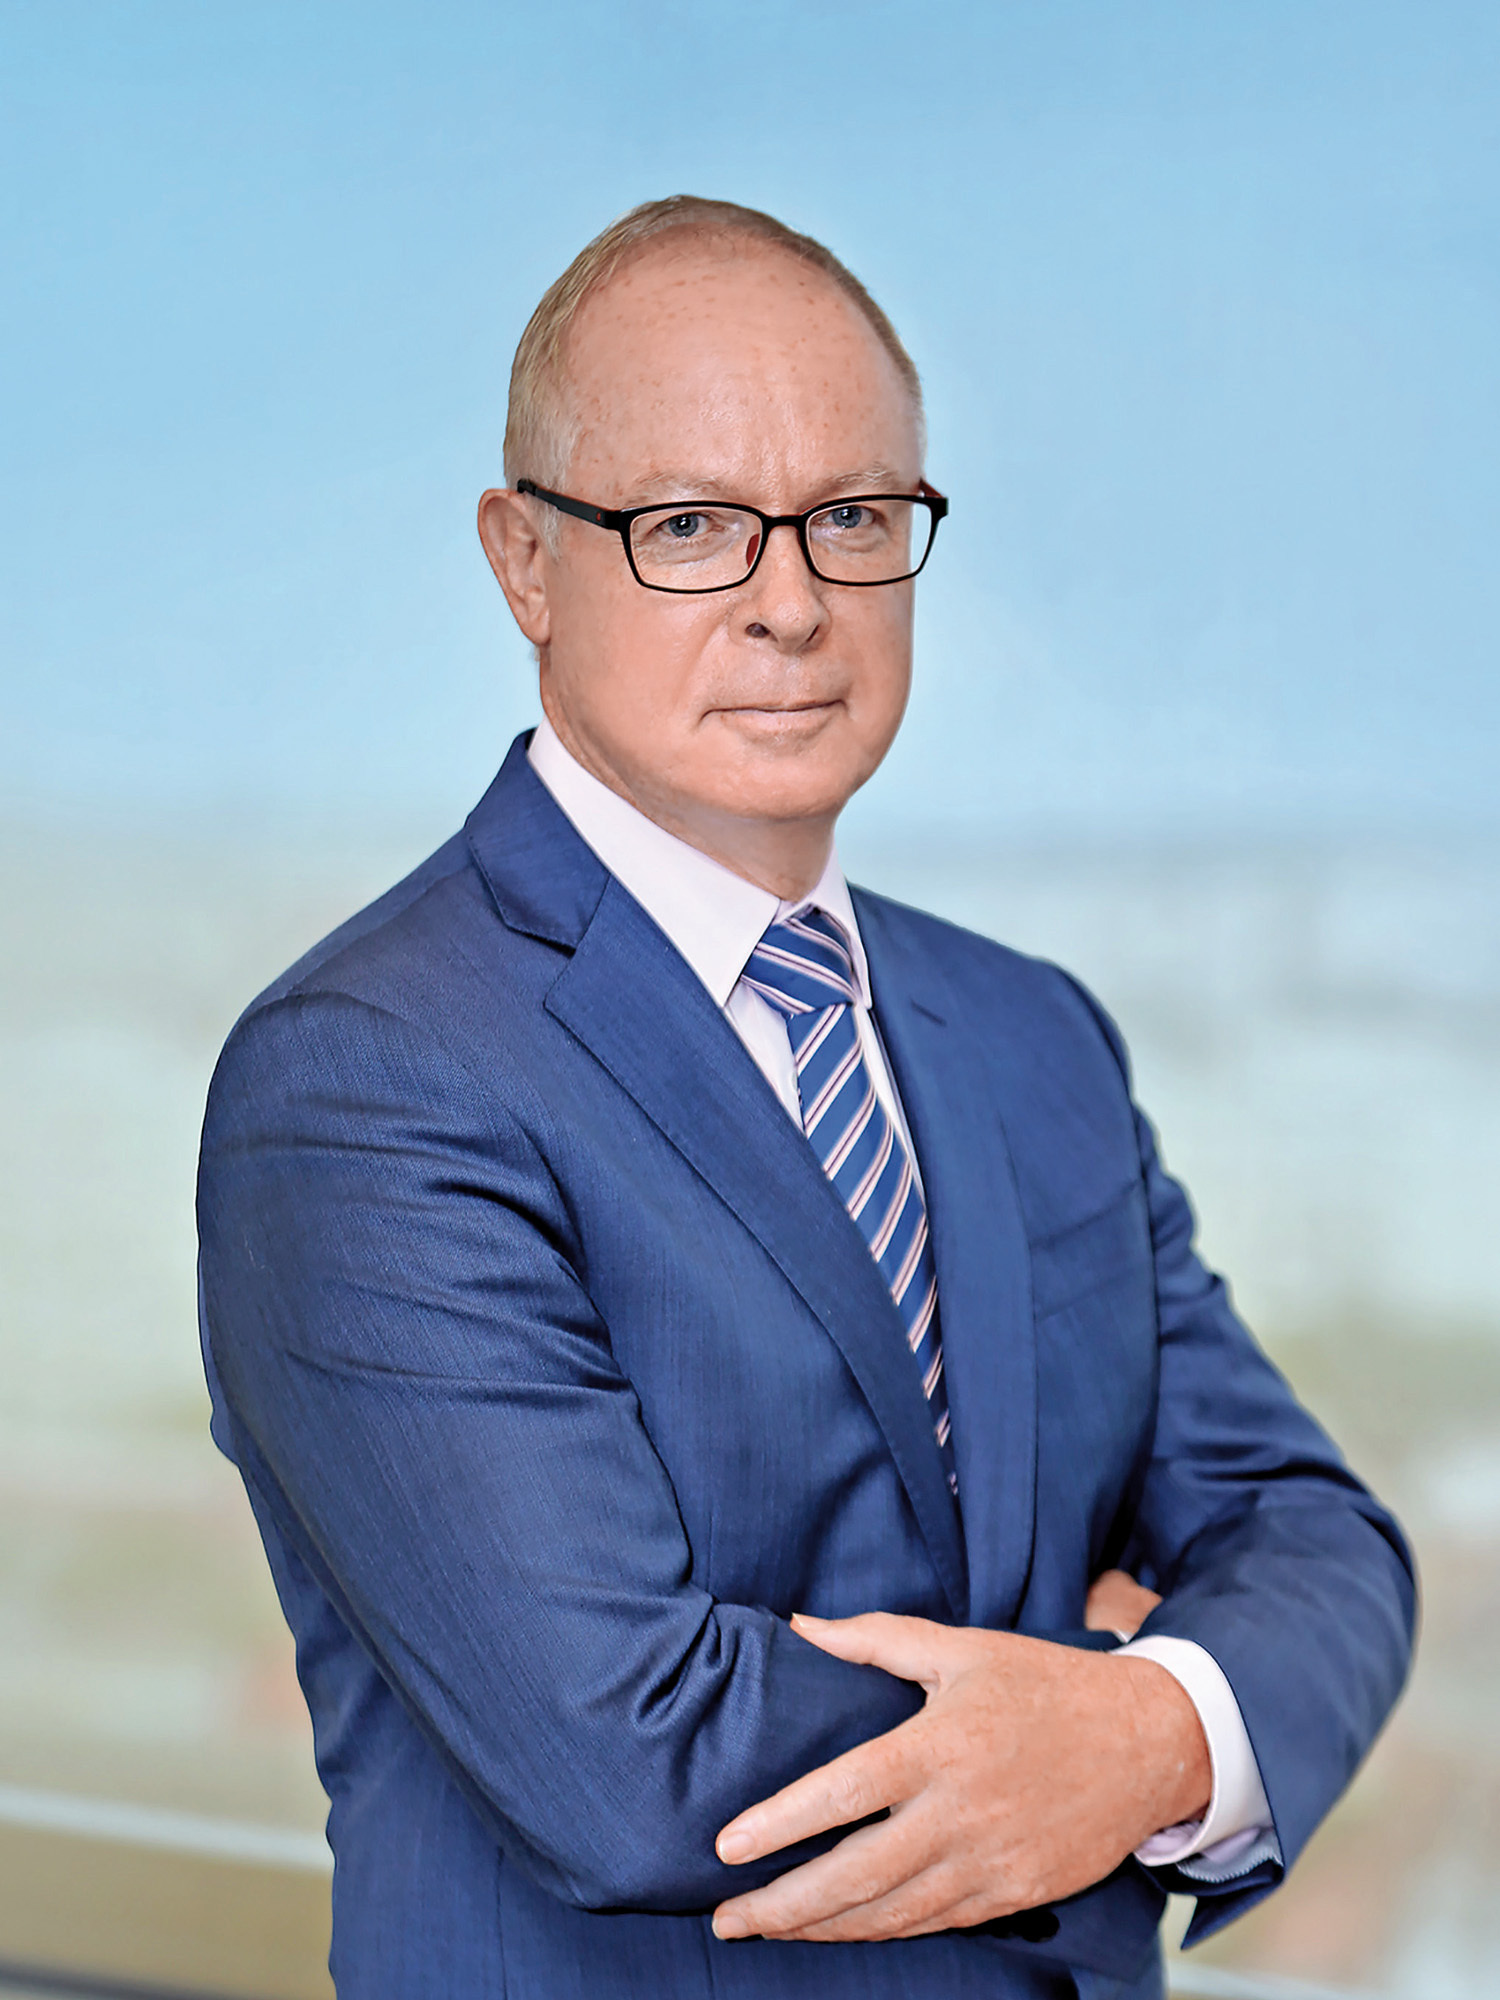
„Modelul nostru este unul foarte flexibil, cu orientare pe eficiență și rezultate. Cred că nimeni nu se așteaptă la mai puțin din partea unei companii cu acționariat american. Nu excludem nicio opțiune de dezvoltare a afacerii noastre, dacă costurile sunt corecte. Matricea noastră de succes cuprinde o serie întreagă de acțiuni care țintesc creșterea și deciziile sunt întotdeauna raportate la obiective și rezultate. În acest moment se află în desfășurare un proces de transformare profund la nivelul organizației, timp în care rămânem deschiși la oportunitățile de extindere”, susține Dominic Bruynseels, președinte executiv al băncii First Bank (fosta Piraeus Bank), controlată de fondul american de investiții J.C. Flowers.
Britanicul Dominic Bruynseels, care are o carieră bancară de aproximativ patru decenii și a fost CEO al BCR în perioada 2008 – 2012, anunța încă de la preluarea mandatului de șef al First Bank intenția de a face „banking în stil american“ și de a dinamiza piața locală.
„Cea mai importantă dintre misiunile mele, ca CEO al unei companii deținute de un fond de investiții, este să duc businessul la potențialul său maxim de dezvoltare. Planurile noastre de viitor sunt concentrate pe creștere și pe plusvaloare”, spune acum șeful First Bank.
Un prim pas pentru extinderea prezenței americanilor pe piața bancară românească a fost anunțat recent, First Bank semnând un acord pentru achiziția subsidiarei din România a Leumi Bank, după ce înțelegerea israelienilor de la Leumi cu fondul britanic de investiții Argo a picat.
După achiziția Piraeus Bank și Leumi Bank, fondul american de investiții J.C. Flowers ar ajunge la o cotă de piață după active de circa 1,8% pe piața bancară locală, apropiindu-se de liga celor mai mari 10 bănci de pe piața românească.
În ceea ce privește o posibilă ascensiune a First Bank în perioada următoare pe locurile 11/12 în topul băncilor locale după active, Dominic Bruynseels speră ca banca să se claseze chiar mai bine. „Sper cu adevărat că ne vom clasa mai bine de atât în viitorul apropiat. Suntem competitivi și, chiar în această perioadă, punem bazele unei noi organizații, mai apropiată de stilul de lucru antreprenorial, mai agilă.”
Fondul J.C. Flowers a intrat și în cursa pentru achiziția Băncii Românești (cu capital grecesc), care are o cotă de piață de circa 1,5%, după ce BNR nu a aprobat tranzacția prin care banca românească cu capital maghiar OTP Bank intenționa să cumpere Banca Românească.
„Nu avem nicio reținere în a recunoaște că suntem interesați să achiziționăm Banca Românească. Dacă o vom cumpăra sau nu, depinde de mulți factori. În cazul în care apare o oportunitate relevantă, este foarte probabil să cumpărăm o nouă bancă și avem toată susținerea investitorului nostru pentru o asemenea operațiune. În ceea ce privește Leumi Bank România, așteptăm aprobările finale pentru a fuziona cele două bănci. În prezent, lucrăm la finalizarea planurilor astfel încât primii pași spre integrare vor fi făcuți cel mai probabil până la finalul acestui an.“
În mai puțin de un an, First Bank a făcut „pași importanți pentru a-și asigura un viitor solid” în România, după cum povestește președintele executiv al băncii. „Am lansat un brand puternic printr-o campanie de imagine catalogată de specialiștii de pe piața locală de advertising ca fiind una dintre cele mai puternice, memorabile campanii ale pieței bancare. Am evaluat în detaliu businessul și am stabilit direcția în care vom merge, am început un proces de transformare care să reconfigureze banca.”
Businessul First Bank este pe un trend ascendent, cu o creștere de 6% a împrumuturilor acordate la finalul lui martie 2019 față de perioada similară a anului 2018 și cu o majorare de 18% a volumului depozitelor atrase în aceeași perioadă.
Iar 2019 va fi un an profitabil pentru First Bank, dacă nu apar evenimente imprevizibile, după cum anticipează Dominic Bruynseels. „În 2019 ne vom concentra pe creșterea volumului de surse atrase, pe extinderea portofoliului de clienți afluent și pe integrarea Leumi.”
Pentru finalizarea tranzacției de preluare a Leumi Bank de către First Bank este necesară și primi-rea aprobărilor de la BNR și de la Consiliul Concurenței. Vorbind despre tipurile de afaceri care sunt considerate oportune pentru finanțare în România, șeful First Bank spune că banca ar trebui să rămână conectată la „acele activități care contribuie la dezvoltarea țării”. „În calitate de bancheri, avem o datorie morală să contribuim cât de mult putem la dezvoltarea comunității din care facem parte. Sectorul IT rămâne o carte câștigătoare – în pofida ușoarelor scăderi de profit estimate în acest domeniu, infrastructura, este vitală pentru România în acest moment, agricultura.”
Planurile pentru viitor ale First Bank se concentrează asupra creșterii, obiectivul-cheie fiind investiția.
„Cuvântul cheie pe termen scurt și mediu este «investiție». Investim în digitalizare, în reajustarea proceselor și sistemelor interne astfel încât să devenim mai buni și mai eficienți în deservirea clienților. Investim, de asemenea, în dezvoltarea de noi soluții de servicii bancare online și ne mobilizăm pentru a asigura capitalul necesar în cazul în care decidem să facem o nouă achiziție. După finalizarea procesului de achiziție a Bank Leumi România, vom avea o cotă de piață de 1,8%, iar intenția noastră este să depășim acest nivel pe segmentele de care suntem interesați.”
Banca are suportul acționarului majoritar J.C. Flowers pentru o nouă achiziție, dacă apare o oportunitate relevantă, însă modelul de business este orientat mai mult asupra profitabilității decât asupra cotei de piață, după cum spune președinte executiv al First Bank. „Nu vizăm în mod special o anumită cotă de piață; nu este obiectivul nostru principal. Ne interesează mai mult profitabilitatea și o bună rentabilitate a activelor (ROE).”
Americanii de la J.C. Flowers au anunțat investiții în digitalizare de 7,5 milioane de euro la First Bank, dar și un plan de restructurare prin închiderea unor sucursale și disponibilizări. Concret, First Bank, care avea în anii trecuți o cotă de piață după active de 1,5% și ocupa locul 13 în topul bancar local, intenționează să închidă sau să comaseze 40 de sucursale și să concedieze 379 de angajați. Rețeaua teritorială a băncii este formată din 100 de unități bancare și 1.300 de angajați.
„Tehnologiile digitale și procesele de restructurare vin, de obicei, împreună. Amintiți-vă de impactul industrializării. Îndrăznesc să spun că cele două salturi tehnologice din istoria noastră sunt similare. Tendința actuală pe piața europeană este dispariția treptată a sucursalelor fizice sub presiunea noilor tehnologii și a comportamentelor digitale adoptate de clienții băncilor. Procesul nostru de transformare evoluează conform planurilor și lucrăm la îmbunătățirea platformei noastre de mobile și internet banking, precum și la alte soluții bazate pe tehnologie, în paralel cu derularea acestui proces. În același timp, am inițiat parteneriate cu furnizorii de soluții de plată, care fac lucrurile mai simple și aduc confort clienților noștri.” Practic, ceea ce face acum First Bank este o transformare a businessului pentru a deveni mai flexibil, „capabil să se adapteze și să adopte rapid trendul noilor tehnologii, care domină sectorul bancar global”.
Referindu-se la jucătorii non-bancari, Dominic Bruynseels susține că nu-i vede ca pe o amenințare, ci mai degrabă ca pe o sursă de inspirație. „Jucătorii nonbancari sunt exemplul perfect pentru a ilustra modul în care alte companii dezvoltă soluții care tradițional aparțineau exclusiv sectorului bancar. Nu îi văd neapărat ca pe o amenințare, ci mai degrabă ca pe o sursă de inspirație în materie de agilitate și utilizare a tehnologiei. Nu m-ar surprinde dacă în viitorul apropiat băncile ar achiziționa companii fintech. O astfel de simbioză ar face ca sectorul bancar să treacă la un nou nivel.”
Fondul american de investiții J.C. Flowers a reușit să intre anul trecut pe piața românească prin achiziția Piraeus Bank, la a doua încercare, banca fiind redenumită First Bank. Iar ulterior J.C. Flowers a intrat și în cursa pentru Leumi și pentru Banca Românească.
În spatele fondului american, cu birouri la New York și la Londra, se află J. Christopher Flowers, un matematician care a ajuns miliardar prin câteva tranzacții inteligente, în special în sectorul bancar. First Bank a anunțat că vrea să-și majoreze cota de piață atât organic, cât și prin posibile achiziții, conform strategiei aprobate.
În achiziția băncii românești cu capital elen Piraues Bank (redenumită First Bank), J.C. Flowers s-a asociat cu Banca Europeană pentru Reconstrucție și Dezvoltare (BERD) – cel mai mare investitor instituțional străin din România – și cu managementul băncii de la București. J.C. Flowers a preluat 76% din acțiunile Piraeus, BERD deține 19%, iar restul a fost preluat de managementul de la București al băncii.
Această tranzacție s-a înscris în procesul de consolidare a pieței bancare locale, care a inclus și alte bănci, precum Bancpost (cu capital elen) – preluată de Banca Transilvania – sau Marfin Bank România – care a fost preluată de familia de armatori greci Vardinogiannis prin intermediul vehiculului fondului de investiții Barniveld Enterprises.
Față în față cu sistemul bancar local
Despre continuarea consolidării sectorului bancar din România, Dominic Bruynseels spune că este „inevitabilă și necesară“.
„Cel mai probabil, unii dintre actorii mai mici de pe piață vor fi preluați de băncile mai mari, cu un apetit pentru extindere. Este o tendință pozitivă pentru piața bancară locală, care se va maturiza și mai mult.” Dacă privim lucrurile dintr-o perspectivă mai largă, putem vedea că deja are loc o restructurare a sectorului bancar la nivelul UE și, potrivit statisticilor BCE, numărul instituțiilor de credit din zona euro a scăzut cu 25% față de anul 2008. „Această scădere poate fi explicată, în parte, de ieșirea din sector a băncilor ineficiente și acest lucru s-ar putea întâmpla și în România.”
Șeful First Bank apreciază că sistemul bancar românesc este stabil acum, în pofida turbulențelor prin care a trecut la începutul anului, cu șanse bune de a rămâne profitabil, cu condiția să nu apară alte perturbări.
România este o piață foarte competitivă în banking, având în vedere numărul mai mult decât generos al instituțiilor bancare prezente aici, în opinia lui Dominic Bruynseels. Pe piața bancară locală activează 36 de bănci.
„Ne luptăm cu toții pentru un număr limitat de clienți eligibili, vizăm cu toții aceiași clienți retail affluent și același bazin de companii solvabile, cu un business solid. Avem nevoie de toate instrumentele de care dispunem pentru a convinge clienții că suntem alegerea corectă în materie de servicii bancare. Activitatea noastră funcționează pe încredere și pe angajați ultra competitivi, în spatele cărora stă tehnologia de ultimă ora. Dimensiunea rețelei de sucursale este din ce în ce mai puțin importantă având în vedere preferința clienților pentru tehnologie și confort. Clientul bancar este mai matur, mai pragmatic, mai exigent și mai sofisticat. Clientul bancar din România a învățat din criza care a afectat sistemul bancar la nivel global și local.”
În ceea ce privește reglementarea la nivelul sistemului bancar local, șeful First Bank crede că „situația a fost echilibrată până acum”. „Sectorul bancar a fost supus unor corecții în materie de reglementare, corecții care au venit în mare măsură din relația directă cu clienții. A fost mai degrabă un proces de maturizare. Cred că avem reguli de funcționare clare și corecte și că aceste reguli ar trebui să rămână predictibile pentru a încuraja un business sustenabil.”
Dar provocările nu lipsesc pentru sectorul bancar românesc în perspectivă.
„Există mai mulți factori care ar putea crea dificultăți sectorului bancar din România. Unii dintre aceștia – posibila stagnare sau chiar scădere a economiei, îmbătrânirea populației – se manifestă la nivel global, în timp ce alții – cum ar fi subdezvoltarea zonelor rurale – sunt specifici pieței locale. Băncile locale sunt nevoite să depășească problemele gradului mare de migrație a forței de muncă, reducerea clasei mijlocii, reducerea investițiilor în economie. Oportunitățile derivă din avansul tehnologiei și al capacității acesteia de a oferi soluții mobile care pot fi utilizate de oriunde în lume.”
Cea mai mare dintre provocările sistemului bancar este „recâștigarea încrederii clienților”, care a fost sever afectată de anii de criză finaciară, a căror moștenire este încă vie, după cum susține șeful First Bank. „Trebuie să lucrăm pentru a îndepărta această moștenire și pentru a fi mai orientați către clienți, decât asupra businessului. Digitalizarea ar trebui să ne lase timpul necesar pentru a face ceea ce știm foarte bine: să relaționăm cu clienții noștri, nu să procesăm tranzacții.”
Referindu-se la evoluția reglementărilor în banking la nivel internațional, șeful First Bank amintește că în sectorul bancar american au existat perioade de reglementare severă, urmate de perioade de relaxare. În timp ce reglementările mai stricte au condus la o perioadă de stabilitate financiară, băncile comerciale au început să piardă teren în fața instituțiilor financiare mai inovative, precum companiile fintech. În aceste condiții el apreciază că „a devenit necesar un demers de relaxare a reglementărilor, iar cel mai recent a fost adoptat anul trecut, pentru a abroga unele dintre prevederile Legii Dodd-Frank din 2010, care au fost puse în aplicare după criza financiară”.
În Uniunea Europeană, arhitectura complexă, postcriză, a mecanismului de supraveghere financiară – cu un număr mare de noi autorități, precum și cu obiective noi de reglementare – ridică îngrijorări din perspectiva funcționării pe termen lung a pieței bancare, în opinia lui Dominic Bruynseels. „Sunt puse în discuție dificultatea intrării pe noi piețe și impactul diferențiat al reglementărilor. Este posibil ca noul regim de supervizare al UE să continue să favorizeze protejarea stabilității financiare în defavoarea concurenței bancare.”
Vorbind despre viitorul modelului „băncii universale”, Dominic Bruynseels anticipează că „va rezista în timp”, dar se va schimba gradul de interacțiune umană versus utilizarea tehnologiei.
„Majoritatea băncilor vor continua să lucreze cu toate segmentele de clienți – persoane fizice, companii etc. – atâta vreme cât aceste categorii vor exprima nevoi de ordin financiar și vor cere suport bancar. Iar băncile, la rândul lor, au nevoie de venituri și profituri. Ceea ce se va schimba este gradul de interacțiune umană versus utilizarea tehnologiei. Avem clienți care preferă tehnologia în derularea operațiunilor bancare, dar și clienți care încă preferă să vină la sucursală pentru că le place interacțiunea umană și confortul oferit de consultantul bancar pe care îl cunosc de ani de zile. Integrăm tehnologia acolo unde este nevoie să facem acest lucru, dar continuăm să rămânem apropiați de clienții care au nevoie de noi.” Acesta este motivul pentru care First Bank susține că se poziționează ca o „bancă tech cu componentă umană”.
Cine este Dominic Bruynseels
60 de ani
Britanic de origine, are o carieră bancară de aproape patru decenii
A fost recrutat de fondul de investiții american J.C. Flowers pentru a prelua în 2018 conducerea executivă a First Bank (fosta Piraeus Bank)
Anterior a condus, în perioada 2008-2012, BCR, care era atunci cea mai mare bancă din România. A fost selectat personal de Andreas Treichl, CEO al Erste Group, acționarul majoritar al BCR, venirea lui la București fiind o surpriză (anterior austriacul Andreas Treichl încercase să găsească pentru conducerea BCR un bancher român recunoscut pe piața bancară)
A lucrat 27 de ani în grupul Barclays, un jucător de top pe piața bancară britanică
Are un MBA la Henley Management College din Marea Britanie
A absolvit Facultatea de Istorie Medievală a Universității Durham din Anglia
Fondul de investiții american J.C. Flowers ȘI First Bank
Fondul american de investiții J.C. Flowers a reușit să intre anul trecut pe piața românească prin achiziția Piraeus Bank, la a doua încercare, banca fiind redenumită First Bank. Iar ulterior J.C. Flowers a intrat și în cursa pentru Leumi și pentru Banca Românească.
În spatele fondului american, cu birouri la New York și la Londra, se află J. Christopher Flowers, un matematician care a ajuns miliardar prin câteva tranzacții inteligente, în special în sectorul bancar. J.C. Flowers este unul dintre liderii domeniului de private equity, dedicat investițiilor globale în sectorul financiar. Fondat în 1998, J.C. Flowers & Co. a investit peste 15 mld. dolari în 53 de companii de portofoliu din 18 țări, în domenii precum cel bancar, asigurări, reasigurări, servicii financiare specializate și servicii de management al activelor. J.C. Flowers & Co. gestionează active de aproximativ 6 mld. dolari.
În achiziția băncii românești cu capital elen Piraues Bank, J.C. Flowers s-a asociat cu Banca Europeană pentru Reconstrucție și Dezvoltare (BERD) – cel mai mare investitor instituțional străin din România – și cu managementul băncii de la București. J.C. Flowers a preluat 76% din acțiunile Piraeus, BERD deține 19%, iar restul a fost preluat de managementul de la București al băncii.
First Bank a anunțat că vrea să-și majoreze cota de piață atât organic, cât și prin posibile achiziții, conform strategiei aprobate.
Businessul First Bank este pe un trend ascendent, cu o creștere de 6% a împrumuturilor acordate la finalul lui martie 2019 față de aceeași perioadă din 2018 și cu o majorare de 18% a volumului depozitelor atrase în aceeași perioadă.
First Bank operează prin 100 de unități bancare și 1.300 de specialiști, pentru aproximativ 130.000 de clienți activi.
2019 va fi un an profitabil pentru First Bank, dacă nu apar evenimente imprevizibile, conform estimărilor băncii.
-
 Preşedintele României, Nicuşor Dan, despre proiectul Via Transilvanica: „Dacă e să am o opinie despre proiectul ăsta, lucrul mai important este că uneşte oamenii. Noi nu prea ne cunoaştem unii pe alţii şi din cauza asta gândim în clişee unii despre alţii şi despre noi ca societate”
-
 Nicuşor Dan, apel la echilibru: Dacă citim presa, pare că suntem în preajma apocalipsei
-
 Cum ar putea arăta România dacă agenţia de rating S&P decide pe 2 octombrie să arunce ţara în „junk” ? „Dobânzile la care se împrumută statul fac un salt la 8%, cursul creşte cu trei-patru procente” VIDEO