
Când și la ce se folosește dobânda anuală efectivă
Un credit de 1.000 de lei contractat pentru o zi de la unul dintre creditorii de pe piață are o dobândă anuală efectivă (DAE) de 7.678%. În termeni reali, clientul va restitui la scadență 1.012 lei, adică 12 lei în…
Un credit de 1.000 de lei contractat pentru o zi de la unul dintre creditorii de pe piață are o dobândă anuală efectivă (DAE) de 7.678%. În termeni reali, clientul va restitui la scadență 1.012 lei, adică 12 lei în plus față de suma împrumutată sau o dobândă de 1,2%. De aceea, acest indicator este mai puțin folositor în cazul creditelor pe termen scurt de ordinul câtorva luni, ci ajută mai degrabă ca instrument de comparație între produse finan-ciare cu caracteristici similare, pentru a afla care împrumut este mai avantajos din punctul de vedere al prețului. Dacă nu e utilizat strict pentru a compara oferte, DAE poate fi înșelător și la creditele pe termen lung oferite de bănci.
De exemplu, la un credit de 5.000 de lei pentru doi ani o bancă poate propune un DAE de 22,28% cu o primă rată de 242 de lei și o sumă totală plătită în cele 24 de luni de 6.068 de lei. La o perioadă de rambursare de cinci ani, deși DAE scade la 18,8%, suma totală rambursată băncii ajunge la 7.387 de lei. Aceeași sumă împrumutată pe timp de un an ar genera o rată lunară de 451 de lei, un DAE de 28%, însă suma restituită în final ar fi cea mai mică, de 5.665 de lei.
Din exemplul citat de totuldespredae.ro, un site dezvoltat de Autoritatea Națională de Protecție a Consumatorilor, deși rezultă astfel o valoare a DAE mai mică cu cât perioada de creditare este mai lungă, costul total al creditului este de fapt mai mare pentru perioade mai lungi de timp. Viva Credit, unul dintre creditorii cu activitate în segmentul finanțărilor pe termen scurt, propune chiar exemple clienților săi care se tem de indicatorii care arată dobânzi anuale de mii la sută pentru sumele împrumutate.
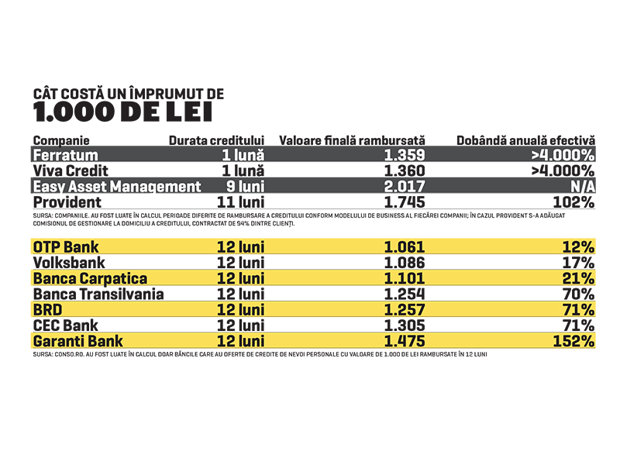
„Probabil ați fost nevoit să mergeți cu taxiul odată și ați plătit fără probleme 10 lei pentru o cursă de aproximativ 5 kilometri care a durat 30 de minute. Dacă tariful ar fi fost afișat 178.000 de lei pe an (aprox. 40.000 de euro) ar mai fi avut sens?“ sau „Dacă în loc să vi se spună că o cameră la hotel costă 200 de lei pe noapte vi s-ar spune că tariful este de 73.000 de lei pe an? Pare enorm, dar cu siguranță ați fost în vacanță și ați stat câteva zile la hotel.“ Reprezentanții IFN-urilor recomandă o atenție mai mare asupra costului total al creditului, adică valoarea finală de restituit, un indicator mult mai ușor de înțeles chiar și de către clienții cu studii medii. Dacă folosim indicatorul DAE pentru a compara ofertele IFN-urilor cu cele ale băncilor, adică exact scopul pentru care a fost introdus acest indicator, este clar că cele mai scumpe credite din România rămân cele de valoare mică pe termen scurt. 1.000 de lei împrumutați timp de un an de la o bancă din România, deși cele mai multe nu acordă astfel de credite, au o dobândă anuală efectivă cuprinsă între 12% la OTP Bank și 152% la Garanti Bank, potrivit datelor conso.ro. DAE practicată de bănci este un indicator demn de luat în calcul doar dacă împrumutul contractat are dobândă fixă, o eventuală dobândă variabilă influențată de indici ai pieței precum ROBOR sau EURIBOR determinând ca DAE să fie valabil doar la momentul semnării contractului.
De sine stătătoare, valoarea DAE nu este relevantă, pentru că acest indicator nu este un preț în sensul general valabil, potrivit totuldespredae.ro, însă DAE înglobează toate costurile cunoscute solicitantului la momentul respectiv, cum ar fi dobândă, taxe, comisioane, indiferent de modalitatea în care sunt percepute de bancă. „Dacă doriți să ne referim la justificarea diferenței de dobândă a IFN-urilor față de instituțiile bancare, clienții beneficiază de servicii suplimentare, cum sunt consultanța gratuită in extenso pentru a înțelege toate condițiile și implicațiile fiecărui tip de produs, precum și servisarea completă la domiciliu: consultanții noștri vizitează fiecare client pentru a completa împreună cererea de credit, pentru a aduce banii și pentru a încasa ratele săptămânale, bi-lunare sau lunare, conform produsului, programului și dorințelor exprimate de aceștia“, spune Adrian Staicu, directorul de marketing al Easy Asset Management, companie care a dezvoltat brandul iCredit.
Interesant este că, în cazul companiei Provident, 94% dintre clienții care optează pentru împrumuturi de la 500 la 5.000 de lei aleg să plătească acasă, deși achită în plus pentru acest serviciu sume cuprinse între 186 de lei și 3.162 de lei. La un împrumut de 5.000 de lei, clientul care ar depune săptămânal la bancă banii din rată ar restitui după circa un an și jumătate 7.417 lei, însă cei mai mulți preferă să fie vizitați de către agenții companiei și să plătească la final 10.579 de lei. Vlad Șandru, directorul de comunicare al Provident, companie care oferă credite cu durată între 44 și 78 de săptămâni, spune că banii sunt livrați în aceeași zi dacă viitorul client alege serviciul mai scump, acesta fiind, de fapt, unul dintre mecanismele comerciale ale produsului.
Dacă optează să meargă săptămânal la bancă să depună banii personal sau să îi trasfere online din cont și nu e interesat de plata ratelor de acasă, clientul primește împrumutul abia în maximum zece zile. La bancă, perioada medie de acordare este și mai mare, de 10-12 zile. „Clienții noștri locuiesc în zone în care alte forme de finanțare nu sunt neapărat imediat accesibile. Ca principiu de business ne adresăm foarte bine clienților din zonele rurale, unde ei nu au acces la modalități moderne de plată și nici la o sucursală bancară. (…) Transparența nu e o problemă pe această piață, câtă vreme jucătorii, mai ales cei mari, comunică în mod clar avantajele și dezavantajele unui astfel de credit.“
În medie, un client al Provident împrumută 1.500 de lei timp de un an și restituie 2.770 de lei. În succesul creditelor solicitate, oficialul de la Provident mizează și pe faptul că mulți dintre clienți evită să vorbească în bancă despre problemele lor financiare și preferă să discute cu un agent în propria locuință. „De cele mai multe ori DAE este un indicator mai puțin important pentru cei cu care vorbim. Ei vor să știe cât au de plată, când plătesc și ce se întâmplă dacă nu plătesc ratele la timp. Realitatea e că oricine calculează DAE pentru perioade scurte și valori mici va vedea niște cifre astronomice pentru că așa a fost gândită formula. Formula fantastică a DAE presupune în mod eronat că toți clienții plătesc la timp și că tot ce încasezi întorci în piață cu același cost. DAE trebuie folosit pentru a compara mere cu mere, nu mere cu pere“, mai spune oficialul de la Provident.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa