
Breaking news. ANCOM impune Digi - jucătorul dominant de pe piața de internet fix - cu o cotă de 70% din clienți și venituri - obligația de a le oferi acces rivalilor la rețea în 6.288 de localități. Rivalii - de la giganții Orange și Vodafone până la jucători mai mici - vor putea vinde servicii prin rețeaua Digi
Grupul Digi, care domină autoritar piața locală de servicii de internet fix - cu o cotă de aproximativ 70% - atât ca număr de abonați cât și ca venituri - va fi obligat să-și deschidă rețeaua fixă către rivali într-un număr de aproape 6.500 de localități - în special din mediul rural – ceea ce le va permite atât unor giganți precum Orange și Vodafone cât și unor jucători mai mici - să intre cu se…
Grupul Digi, care domină autoritar piața locală de servicii de internet fix – cu o cotă de aproximativ 70% – atât ca număr de abonați cât și ca venituri – va fi obligat să-și deschidă rețeaua fixă către rivali într-un număr de aproape 6.500 de localități – în special din mediul rural – ceea ce le va permite atât unor giganți precum Orange și Vodafone cât și unor jucători mai mici – să intre cu servicii în aceste localități folosindu-se de rețeaua Digi – potrivit unui proiect de decizie lansat în consultare publică de Autoritatea de Reglementare în Comunicații (ANCOM).
„ANCOM emite prezenta decizie: Societatea Digi Romania este desemnată ca fiind furnizor cu putere semnificativă pe piața serviciilor de acces local la puncte fixe determinată de zona A1. Operatorul are obligația de nediscriminare în ceea ce privește furnizarea accesului local la puncte fixe, constând în servicii de acces la bucla locală sau servicii de acces echivalente”, conform proiectului de decizie.
Decizia istorică luată de ANCOM vine după aproape un deceniu de la abandonarea reglementărilor pentru piața de servicii de acces la puncte fixe – pe fondul deteriorării cotei de piață a fostului monopol din telefonia fixă Romtelecom. Autoritatea a comunicat la momentul respectiv că pe fondul concurenței puternice Romtelecom nu ar mai fi putut crește prețurile nici dacă ar fi dorit, ceea ce a făcut inutile reglementările.
De asemenea, proiectul ANCOM vine după 16 ani în care cererile formulate în principal de giganții Orange și Vodafone de a avea acces la rețelele fixe ale rivalilor – Romtelecom în principal în 2009 iar mai apoi Digi pe fondul creșterii infrastructurii companiei – pentru a oferi servicii în noi zone și pentru a crește competiția au fost respinse. Cea mai recentă respingere a solicitărilor transmise ANCOM de Orange și Vodafone a avut loc în 2020, când autoritatea își menținuse „concluzia conform căreia piața cu amănuntul a serviciilor de acces la internet la puncte fixe este concurențială, nefiind necesară reglementarea pieței/piețelor de gros corespunzătoare”.
Ce s-a schimbat? Cota de piață a Digi a ajuns prea mare pentru a fi ignorată
Care sunt datele care au determinat ANCOM să-și schimbe punctul de vedere? Datele prezentate de autoritate arată că Digi a ajuns la cotă de piață atât de mare și la un număr foarte mare de localități unde este singurul furnizor de servicii încât se poate spune că în respectivele localități există „indicii de lipsă a concurenței”.
ANCOM notează în primul rând cota de piață a Digi după numărul de clienți și a veniturilor.
„Din punct de vedere al cotelor de piață, la data de 30 iunie 2023 comparativ cu 30 iunie 2019, structura pieței în funcție de principalii furnizori de pe piața din România, pe baza numărului de conexiuni de acces la internet în bandă largă comercializate, era următoarea: Digi Romania S.A. (69,2%), înregistrând o creștere cu 13,9 puncte procentuale, urmată de Grupul Orange (17,9%), care a înregistrat o scădere a cotei de piață cu 9,5 puncte procentuale, în timp ce Vodafone Romania S.A. (11,2%) a înregistrat o scădere cu 1,9 puncte procentuale. De asemenea, cota de piață a furnizorilor alternativi s-a redus la jumătate, ajungând la 1,7%.
În ceea ce privește structura pieței în funcție de veniturile obținute din serviciile de acces la internet în bandă largă, societatea Digi Romania S.A. deține o cotă de piață de 71%, fiind urmată de Grupul Orange cu 18,3% și de Vodafone Romania S.A. cu 7,8%. Restul furnizorilor reprezintă împreună mai puțin de 3%.”
Din punct de vedere al acoperirii rețelelor, Digi a devenit jucătorul dominant pe fondul unor investiții masive de expansiune a infrastructurii și a unei serii de achiziții. În prezent aproape un sfert din populația României locuiește într-o localitate unde Digi este singurul furnizor de net fix de mare viteză, punctează ANCOM.
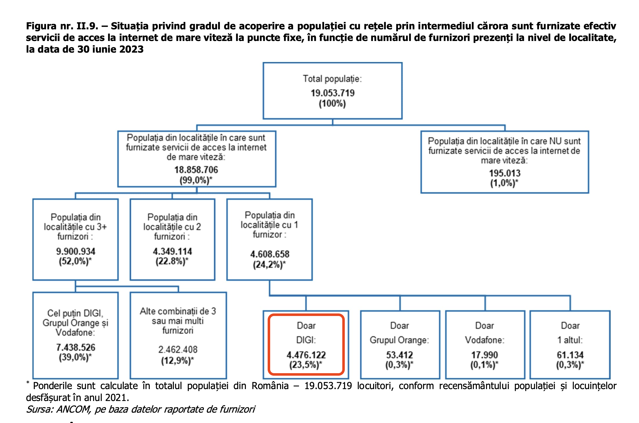
„În ceea ce privește localitățile unde există un singur furnizor de servicii de acces la internet de mare viteză, Digi Romania S.A. este unicul furnizor în 7.201 de localități (peste jumătate din totalul localităților din România, respectiv în 96% din localitățile cu 1 furnizor). După cum se poate observa în figura de mai jos, 23,5% din totalul populației României locuia în localitățile în care Digi Romania S.A. era furnizor unic la data de 30.06.2023. În același timp, Grupul Orange Romania, Vodafone Romania S.A. și alți furnizori oferă în mod exclusiv servicii în 306 localități (cumulat), cărora le corespunde numai 0,7% din populația totală.
Numărul de localități cu un singur furnizor a ajuns la 7.507 la 30 iunie 2023, față de 5.546 la
31 decembrie 2018. Expansiunea rețelelor de comunicații electronice de mare viteză, în special în zonele neacoperite, precum și procesele de achiziții și fuziuni din perioada 31 decembrie 2018 – iunie 2023, au avut ca impact apariția unor furnizori noi sau dispariția altor furnizori.
La nivel de furnizor principal, situația se prezintă astfel:
• 23,5% din populația României locuiește în localități acoperite doar de Digi Romania S.A.;
• 0,3% locuiește în localități acoperite doar de Grupul Orange Romania;
• 0,1% locuiește în localități acoperite doar de Vodafone Romania S.A.;
• 0,3% locuiește în localități acoperite doar de un singur furnizor, altul decât Digi Romania S.A., Grupul Orange Romania și Vodafone Romania S.A.”
ANCOM subliniază și evoluția puternic ascendentă a Digi, arătând că numărul de localități în care compania are o cotă de piață de peste 50% s-a triplat în perioada 2018 – 2023.
„Pe baza informațiilor analizate în secțiunile anterioare, a rezultat că, față de precedenta analiză de piață, gradul de eterogenitate în ceea ce privește structura pieței la nivelul localităților din România s-a diminuat, Digi Romania S.A. fiind lider de piață în ceea ce privește atât furnizarea serviciilor de acces la internet de mare viteză în majoritatea zonelor din România, cât și în ceea ce privește gradul de acoperire cu rețele de mare viteză (și implicit cu servicii de acces la internet). Astfel, rețelele operate de Digi Romania S.A. deservesc 97% din totalul adreselor acoperite cu rețele de comunicații electronice de mare viteză, corespunzând unui procent de 96% din localitățile din țară.
În același timp, Digi Romania S.A. este operatorul care a realizat cele mai mari investiții în rețele de fibră optică de mare viteză în perioada analizată, gradul de acoperire a acestor rețele crescând de la 41% în 2019 la 91% în 2023, atât prin intermediul investițiilor directe, cât și prin achiziții. În acest context, este important de remarcat faptul că, din 3.450 localități fără rețele de internet de mare viteză în 2018, Digi Romania S.A. a acoperit 3.312 noi localități (96%), în toată această perioadă.
În același timp, rețelele Orange Romania S.A. deservesc mai puțin de o treime din
adresele acoperite la nivel național cu rețele de comunicații electronice de mare viteză (în 26% din localități), în timp ce Vodafone Romania S.A. acoperă mai puțin de un sfert din același total (în 13% din localități). Rețelele altor furnizori acoperă doar 12% din adresele acoperite la național (în 15% din localități).
Analiza structurii pieței serviciilor de acces asimetric la internet de mare viteză la nivel de localități a arătat o evoluție crescătoare semnificativă a cotelor de piață în funcție de numărul de conexiuni, ale Digi Romania S.A., în perioada 2018 – 2023. Numărul de localități în care acesta deținea cote de piață de peste 50% s-a triplat, ajungând la 10.335 de localități (cărora le corespund 84% din total adrese aferente)”, conform ANCOM.
Pe baza analizei ANCOM a definit lista localităților unde există „indicii privind lipsa manifestării concurenței”.
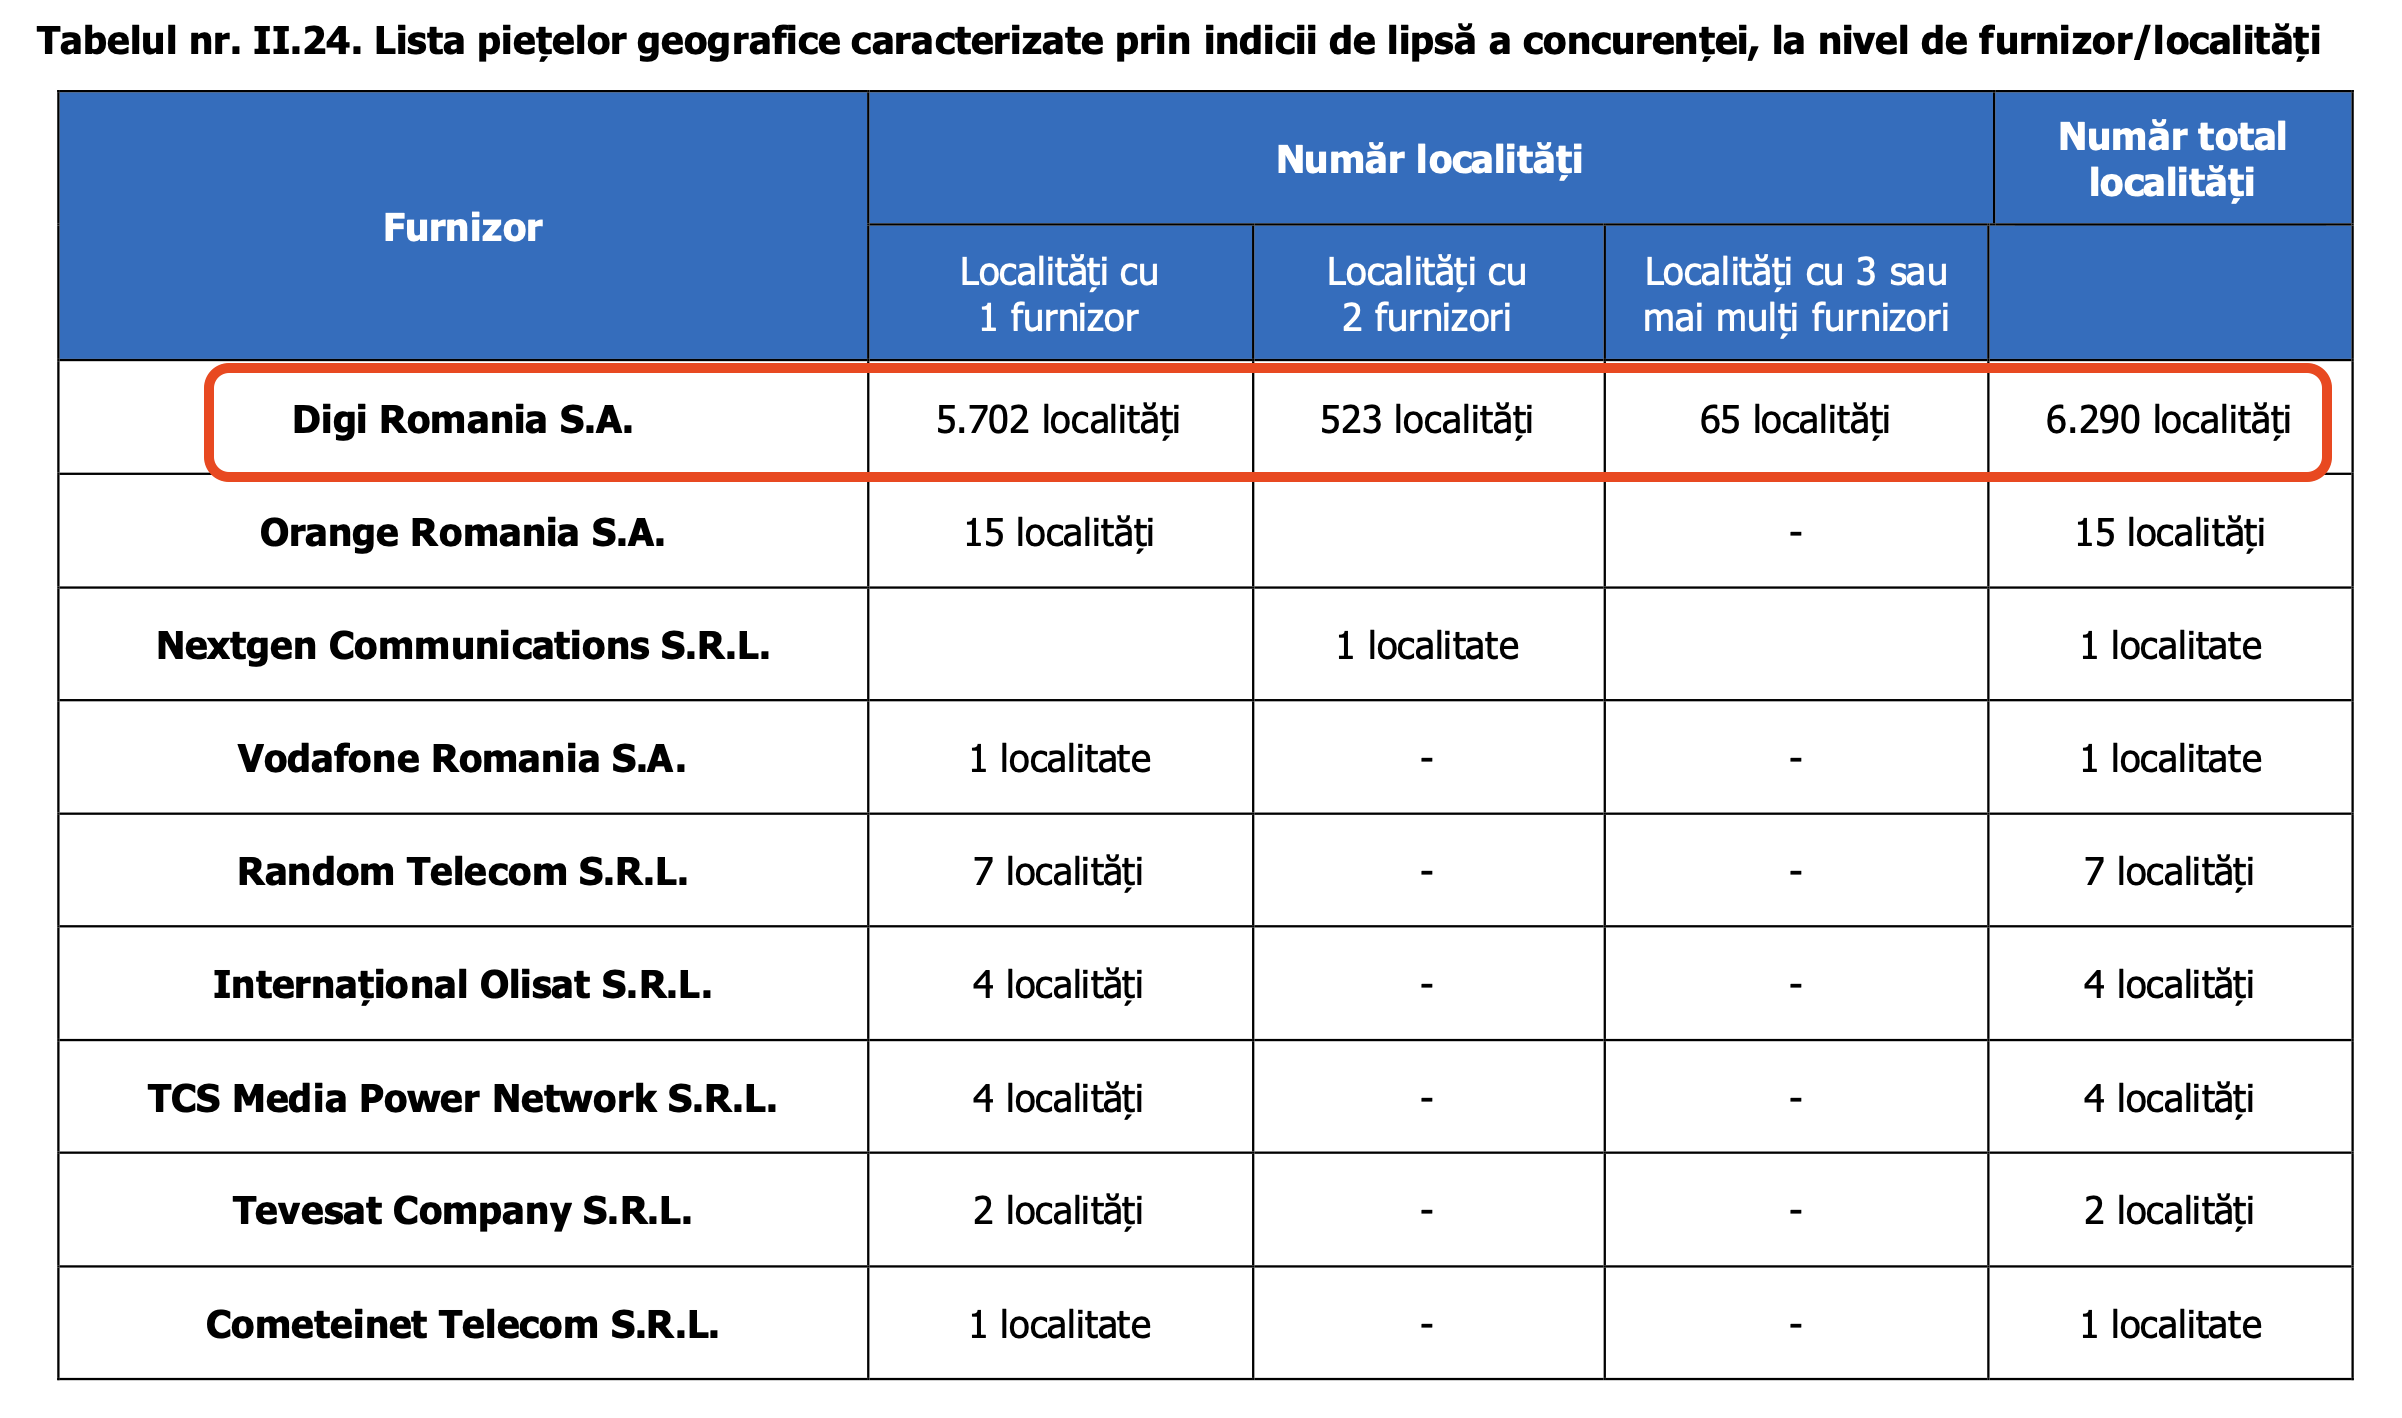
„Zona A1: Localități caracterizate de existența unor indicii privind lipsa manifestării concurenței (localități „fără concurență”) include 6.290 localități, caracterizate de condiții concurențiale omogene.
Aceste localități prezintă următoarele caracteristici:
Localități cu 1 furnizor (Digi Romania S.A.): 5.702 localități
Localități cu 2 furnizori, cota de piață Digi Romania S.A. este de cel puțin 70%, gradul de suprapunere a celor 2 rețele este de sub 30%: 522 localități
Localități cu 3 sau mai mulți furnizori, cota de piață Digi Romania S.A. este de cel puțin 50%, gradul de suprapunere este de sub 30%: 64 localități.
Localități cu 2 furnizori, în care furnizorul lider, altul decât Digi Romania S.A., deține o cotă de piață de cel puțin 70%, gradul de suprapunere între rețele este sub 30%: 1 localitate.
Localități cu 3 sau mai mulți furnizori, în care furnizorul lider, altul decât Digi Romania S.A. deține o cotă de piață de cel puțin 50% din piață, gradul de suprapunere rețele este sub 30%: 1 localitate.
În concluzie, piețele relevante cu amănuntul identificate de ANCOM sunt următoarele:
1. Piața serviciilor de acces la internet de mare viteză, în aria de acoperire a Digi Romania S.A., aferentă unui număr de 6.290 de localități (Piața A1).
2. Piața serviciilor de acces la internet de mare viteză, aferentă unui număr de 4.304 de localități (Piața A2).
3. Piețele serviciilor de acces la internet de mare viteză, aferente unui număr de 35 localități, în ariile de acoperire ale 8 furnizori (Orange Romania S.A., Nextgen Communications S.R.L., Vodafone Romania S.A., Random Telecom S.R.L., Internațional Olisat S.R.L., TCS Media Power Network S.R.L., Tevesat Company S.R.L., Cometeinet Telecom S.R.L.) (Piețele B1 aferente ariilor de acoperire ale
rețelelor fiecărui furnizor în parte).
4. Piața serviciilor de acces la internet de mare viteză, aferente unui număr de 6 localități, în ariile de acoperire ale 9 furnizori (Combridge S.R.L.; Internațional Olisat S.R.L.; Media SAT S.R.L.; Orange Romania S.A.; Prime Telecom S.R.L.; TCS Media Power Network S.R.L.; Telecomunicații C.F.R. S.A.; TV Teomar S.R.L.; Vodafone Romania S.A..). (Piața B2)
Autoritatea este de opinie că lipsa furnizării de servicii de acces local la nivel de gros în zona A1 (necompetitivă) poate avea un impact negativ asupra utilizatorilor (prin lipsa posibilității de a alege dintre ofertele mai multor furnizori) și, în general, asupra situației concurențiale, după cum a fost descris mai sus”, conform ANCOM.
ANCOM arată că reglementarea Digi este necesară pentru că în condițiile unor obligații operatorul nu a încheiat cu alte companii contracte prin care să ofere acces la infrastructură.
„Referitor la dificultățile cu care s-au confruntat operatorii în ceea ce privește contractarea serviciilor de acces, aceștia au menționat lipsa unei oferte privind serviciile de acces wholesale de tip “bitstream” pe baza cărora să poată fi oferite pe piața de retail servicii de date și servicii TV.
La nivel național au existat anumite demersuri inițiate pentru încheierea de acorduri de acces la rețea între operatori mari. Deși acestea nu au vizat în mod direct accesul local la puncte fixe, pot oferi indicii cu privire la comportamentul furnizorilor într-o negociere a unui contract de acces, în absența reglementării ex ante .
În acest context, precizăm că, în perioada analizată, au existat solicitări din partea unei companii către Digi Romania S.A. pentru furnizarea de servicii de acces la nivel de gros de tip “bitstream” (acces pe fibra optică la nivel național), pentru a putea oferi propriilor clienți finali servicii convergente de date și TV.
De asemenea, în anul 2018, deținătorul rețelei de acces a inițiat demersurile pentru încheierea unui contract privind furnizarea de servicii Layer 2 VPN pentru persoane juridice, disputele survenite pentru definitivarea contractului pe clauze de natură formală făcând imposibilă ajungerea la un consens.
Mai mult solicitantul serviciilor de acces a reformulat cererea privind o posibilă colaborare pentru servicii de gros la nivel național care să-i permită să concureze pe piața cu amănuntul pentru servicii de acces la internet de mare viteză la puncte fixe și servicii TV, la tarife calculate pe baza principiului retail minus, însă, din informațiile puse la dispoziția Autorității, solicitarea de acces nu a avansat înspre conturarea unor cerințe punctuale concrete, inclusiv de natură tehnică, pentru a putea fi transmisă o ofertă de acces central la puncte fixe, care să permită furnizarea de servicii utilizatorilor finali la nivel național.
Astfel, în absența reglementării serviciilor de acces local, la nivel de gros, potențialii competitori nu ar fi în măsură să furnizeze servicii de acces asimetric la internet de mare viteză la puncte fixe, în zona A1. ANCOM consideră că nu sunt create circumstanțele necesare pentru negocierea accesului la rețeaua operatorului dominant în condiții comerciale rezonabile. Tergiversarea negocierilor conduce, prin urmare, la îngreunarea accesului noilor concurenți pe piața relevantă și, totodată, la imposibilitatea furnizării de servicii competitive pe piața cu amănuntul, putând determina, la un moment dat, chiar ieșirea de pe piață a furnizorilor mai mici, cu prezență locală sau regională, în
detrimentul utilizatorilor finali.”
-
 A murit interlopul Viorel Oarză, găsit împuşcat într-o pădure de lângă Iaşi
-
 Ministrul de Finanţe, Alexandru Nazare, după reuniunea ECOFIN: România nu poate alege între consolidare şi creştere. Avem nevoie de amândouă. Trebuie să reducem cheltuielile ineficiente şi să organizăm mai bine marile servicii publice, dar trebuie în acelaşi timp să protejăm investiţiile, infrastructura, apărarea, energia şi conectarea economică a ţării
-
 Ce spune Iulian Stanciu, investitor, despre dialogul dintre mediul de business şi cel al administraţiei de stat: „Avem nevoie de un dialog între nişte lumi care nu se întâlnesc în fiecare zi. Putem să identificăm probleme, oportunităţi, ne putem gândi împreună la soluţii”