
BCE îi arată BNR-ului ce trebuie să facă pentru a crește creditarea: Finanțează mai ieftin băncile care își mențin sau cresc nivelul de creditare pentru companii și persoane fizice
BCE dă o lecție băncilor centrale din Uniunea Europeană, inclusiv BNR, prin modul în care finanțează bancile europene care au nevoie de bani.
♦ Într-o măsură fără precedent, Banca Centrală Europeană a anunțat că finanțează cu 1.300 mld. euro băncile europene dacă se angajează să mențină același nivel de creditare ca în anul anterior sau dacă vor creștere nivelul de creditare pentru companii și persoane fizice, conform Financial Times.
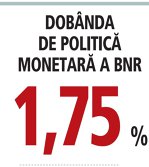 BCE dă o lecție băncilor centrale din Uniunea Europeană, inclusiv BNR, prin modul în care finanțează bancile europene care au nevoie de bani. Astfel, pentru noile împrumuturi ale băncilor, rata de dobândă va fi mai mică de -1%, cu condiția ca acele împrumuturi să fie redirecționate pentru a stimula nivelul de creditare a gospodăriilor și companiilor. În caz contrar, rata dobânzii va crește la un nivel de -0,5%.
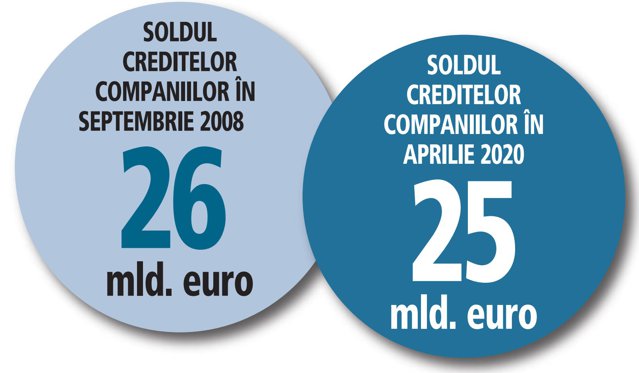
Pe de altă parte, guvernul României a încercat o politică similară de impulsionare a creditului pentru companii și persoane fizice de către bănci, dar punitiv, prin taxare. Filosofia ordonanței de urgență OUG 114/2018, prin care s-a impus taxa pe activele bancare, a fost să taxeze mai mult băncile care nu creditează și mai puțin pe cele care creditează. Sectorul de business din România are nevoie acută de finanțare. În perioada 2008 – 2020, soldul creditelor în echivalent euro pentru companii a scăzut de la 26 mld. euro, la 25 mld. euro. În aceeași perioadă, PIB-ul a crescut de la 140 mld. euro, la 220 mld. euro.
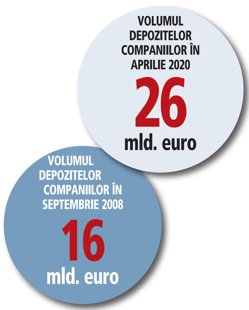 Ca urmare a scăderii atât în termeni reali cât și procentuali a creditării companiilor de către sectorul bancar, companiile au ajuns în aprilie 2020 să aibă mai mulți bani în bănci (26 mld. euro) decât soldul creditelor (25 mld. euro). În loc ca firmele să ia credite de la bănci au ajuns firmele să împrumute băncile.
Intermedierea financiară din România este în continuare la cel mai scăzut nivel din Uniunea Europeană ca procent din PIB, iar principala problemă rămâne cea a peste 200.000 de companii care nu se pot finanța, acestea fiind nebancabile.
„Sunt și factori specifici care explică nivelul de intermediere financiară din România. În primul rând la nivelul companiilor foarte multe sunt nebancabile, ceea ce înseamnă că nu se pot finanța de la bănci. Acestea au capitaluri proprii nete negative, adică activele sunt mai mici decât datoriile și discutăm despre peste 200.000 de companii în această situație“, a spus Ionuț Dumitru, economist-șef al Raiffeisen Bank, pentru ZF.
El a explicat că avem circa 650.000 de companii care raportează situații financiare anual la Ministerul de Finanțe, din care puțin peste 400.000 au activitate, în timp ce 200.000 sunt dormante. Astfel, din companiile cu activitate, puțin peste 200.000 sunt solvabile după cea mai simplă definiție a solvabilității. Practic 200.000 de companii sunt cu capitaluri proprii nete negative, care nu se pot finanța de nicăieri, nu numai de la bănci.
Problema constă în structura sectorului corporatist, unde companiile sunt supraîndatorate și au o lipsă de finanțare sub formă de capital, fiind decapitalizate profund. Necesarul de recapitalizare în sectorul corporatist este de circa 30 mld. euro, iar pentru a avea acces la finanțare bancară, trebuie să ai un nivel de capitalizare adecvat. O recapitalizare poate să se facă fie prin acționari, fie prin accesarea pieței de capital, chiar dacă nu este la un nivel de dezvoltare foarte înalt, a mai explicat Ionuț Dumitru.
De asemenea, o recapitalizare a companiilor s-ar putea realiza și dacă nu ar mai distribui foarte multe dividende, susține Dragoș Cabat, analist financiar, pentru ZF.
„Pentru a se putea recapitaliza, companiile nu ar trebui să mai distribuie atât de multe dividende. Pe de altă parte, la noi, foarte multe companii sunt mici, deținute de o persoană sau familie, iar din acele dividende trăiesc. Își pun salariul minim pe economie ca salariu pentru a plăti mai puține taxe și în rest trăiesc din dividende și nu au bani pentru a-și capitaliza compania. Este ca un business de supraviețuire. În țările dezvoltate, având la dispoziție mai multe posibilități, ele ajung să crească, dar în țările mai puțin dezvoltate rămân la stadiul acesta“, a explicat Dragoș Cabat.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi