
Banking la puterea a doua
Odată cu dezvoltarea noilor tehnologii și a unei digitalizări accentuate în ultimii ani, băncile au fost nevoite fie să își digitalizeze la rândul lor semnificativ operațiunile, ceea ce implică și acum un volum important de investiții pentru a menține un…
Odată cu dezvoltarea noilor tehnologii și a unei digitalizări accentuate în ultimii ani, băncile au fost nevoite fie să își digitalizeze la rândul lor semnificativ operațiunile, ceea ce implică și acum un volum important de investiții pentru a menține un flux tehnologic la zi, fie să demareze parteneri-ate cu fintech-uri. În cazul Raiffeisen, grupul austriac a decis că o nouă bancă 100% digitală, care să activeze ca un fintech, este soluția
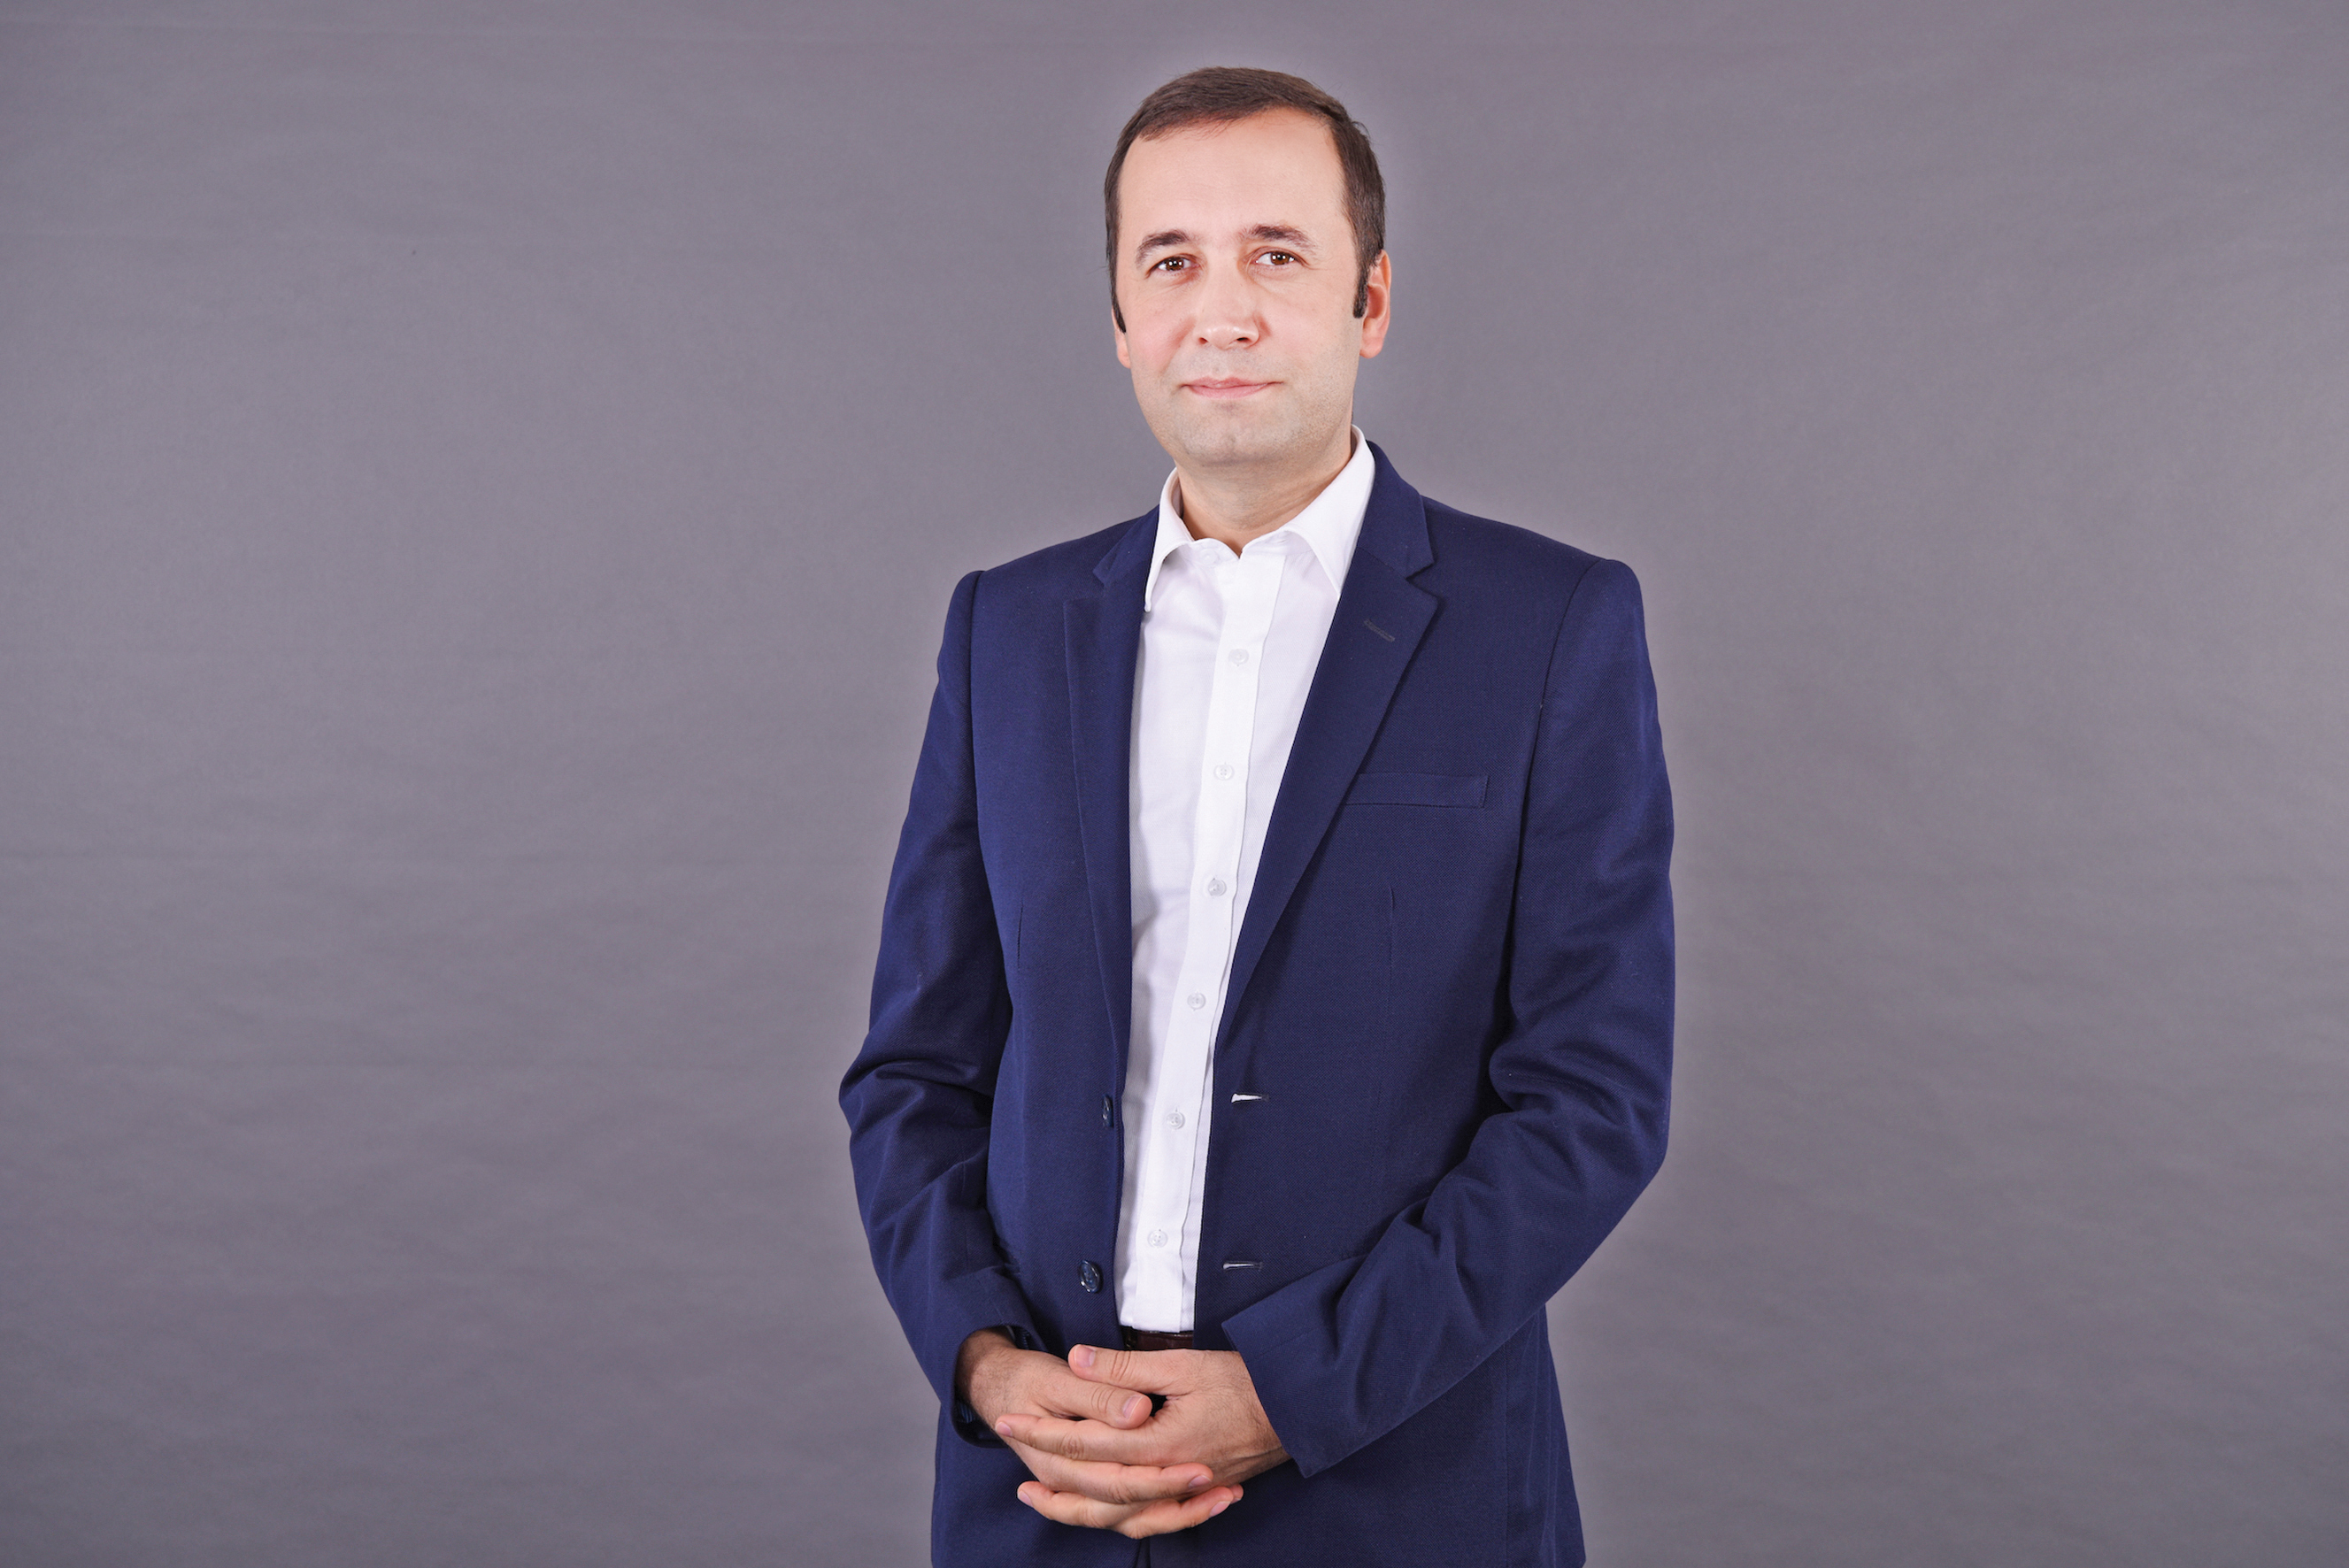
Raiffeisen Digital Bank, noua bancă de sine stătătoare care aparține tot grupului austriac Raif-feisen International, este strategia cu care grupul bancar vine pe piața din România, targetul fiind generația tânără și cea de persoane fizice, după cum a explicat Sorin Stanciu, Country Manager pentru România al Raiffeisen Digital Bank.
Această nouă abordare este similară cu ce a mai văzut piața locală de-a lungul timpului, dar nu din zona bancară, ci din zona de fintech. Un exemplu puternic este cel al Revolut, care în România a ajuns la un număr de aproape 3 milioane de clienți, doar prin faptul că a putut să ofere soluții financiare digitale utilizând doar o aplicație.
În ultimii ani, discuțiile din piață au roit în jurul unei competiții între fintech-uri și bănci, care ulterior s-a transformat mai degrabă în parteneriate între fintech-uri și bănci. Cu toate acestea, instituțiile de credit din România au avut parte în ultimii ani de consolidări și achiziții, iar cele mai mări bănci de pe piața locală deja încep să ajungă la un un anumit volum semnificativ al clienților, sub um-brela unor produse și servicii complexe și multiple pentru a răspunde tuturor nevoilor din piață, ceea ce ar putea îngreuna captarea unor clienți noi, mai ales din zona persoanelor fizice.
Soluția Raiffeisen, de a veni cu o nouă bancă 100% digitală, care seamană foarte mult cu varian-ta fintech a unei bănci, ar putea fi doar începutul unor noi strategii pe care băncile le încearcă pe anumite piețe.
Sorin Stanciu a explicat că strategia Raiffeisen Digital Bank pe piața din România este de a oferi servicii bancare ușor de utilizat și accesibile clienților care rezonează cu digitalizarea, iar mo-mentan această variantă de bancă se va concentra pe nevoile de bază legate de activitatea bancară, precum transferul banilor, economiile sau împrumuturile. „Contul nostru curent răspun-de nevoilor clienților care își doresc un cont bancar secundar gratuit pentru a-l folosi pentru încasări si plăți, dar în curând vom adăuga în portofoliu noi produse care vor răspunde altor ne-voi de bază. De altfel, strategia noastră este centrată pe clienți, căutăm în mod constant feed-back-ul lor pentru a ne îmbunătăți astfel oferta și a deveni mai competitivi pe piață. Raiffeisen Digital Bank este o bancă internațională. Suntem deja activi pe două piețe din CEE, Polonia și România, și beneficiem de o platformă digitală flexibilă utilizată pe piețele noastre, ceea ce ne ajută să îmbunătățim timpul de lansare pe piață, ținând în același timp costurile sub control. Acest beneficiu îl transferăm către clienții noștri, întrucât ne permite să le oferim un cont curent gratuit, fără condiționări precum un număr minim de tranzacții sau sume minime pentru alimentare cont.”
Potrivit lui, lansarea unei bănci de la zero este o provocare, „dar suntem încântați să fim prezenți pe piața românească ca al doilea brand Raiffeisen și așteptăm cu nerăbdare să creștem numărul de clienți și să replicăm succesul avut pe piața poloneză”.
Serviciile digitale, la pachet cu bankingul clasic
El a mai adăugat că un număr tot mai mare de clienți caută servicii digitale de încredere și ac-cesibile, pe care să le utilizeze în paralel cu relația lor bancară actuală. „România este o piață cheie pentru Raiffeisen Bank International și vedem aici oportunități în atragerea mai multor clienți printr-o bancă digitală de sine stătătoare și un brand diferit, cu propriile sale valori. Obiectivul nostru nu este să avem o ofertă complexă, ci mai degrabă să oferim plus valoare clienților pentru nevoile lor de bază și pentru scenarii de utilizare specifice, venind astfel în completarea relației lor bancare principale într-un mod eficient.” Astfel, Raiffeisen Digital Bank este o bancă de sine stătătoare, care operează independent de Raiffeisen Bank, bancă deja consacrată în România, iar decizia de a opera un brand adițional reflectă realitatea pieței, susține Sorin Stanciu. „Considerăm că aceasta este modalitatea corectă de a stimula achiziția de clienți pentru anumite segmente în căutare de bănci digitale, în general pentru utilizare secundară. În plus, acest lucru subliniază încă o dată angajamentul Grupului Raiffeisen față de România și viziunea pe termen lung atunci când vine vorba de această piață. Targetăm un număr tot mai mare de români pregătiți să facă trecerea către servicii bancare complet digitalizate. Generația tânără în special este pregătită pentru acest pas și vorbim despre o etapă a vieții în care nevoile bancare sunt mai degrabă unele de bază. Din punctul meu de ve-dere, vom concura atât cu băncile tradiționale, cât și cu cele fintech.”
 Din acest punct de vedere, Sorin Stanciu a explicat că noua bancă oferă un cont curent gratuit necondiționat, alături de o aplicație ușor de utilizat și astfel oferă posibilitatea de a concura cu băncile mari, consecrate, dar, de asmenea, apartenența la grupul Raiffeisen oferă și credibilitatea de care fintech-urile nu beneficiază în ochii clienților. „Astfel, oferta noastră digitală, la care se adaugă avantajul unui brand de încredere pot face banca noastră atractivă pentru orice potențial client. Credem că, în general, clienții vor fi deschiși către acest tip de produse bancare ac-cesibile, ușor de utilizat, disponibile 100% digital, din confortul casei lor. Nu avem niciun dubiu că focusul pe simplitate și oferte convenabile ne va ajuta să atragem clienți pentru acest al doilea brand Raiffeisen de pe piață, sprijinind astfel obiectivul Grupului Raiffeisen de a crește în România.”
Pe de altă parte, Sorin Stanciu a mai spus că într-adevăr, oferta digitală a băncilor din România s-a îmbunătățit semnificativ în ultimii ani, dar în același timp toate eforturile de digitalizare au făcut ca ofertele să fie treptat standardizate, astfel încât pentru clienți a devenit mai simplu să aleagă și să facă trecerea către opțiunea preferată. „Avem taxe zero pentru contul curent digital. Am im-plementat această abordare centrată pe client în Polonia și vom continua în aceeași manieră și în România. Primul nostru produs este contul curent care vine cu costuri zero percepute de bancă. Practic, un card de debit Visa Gold exclusiv digital permite clienților să efectueze tran-zacții oriunde în lume. Deschiderea unui cont curent este un proces simplu, complet digitalizat, astfel că se poate realiza oricând online de către client prin intermediul aplicației mobile. Contul curent cu card virtual va fi urmat de alte produse simple și ușor de utilizat, care vor contribui la dezvoltarea relațiilor cu clienții noștri. Facem eforturi intense pentru a aduce produse de economii și de împrumut și pe piața din România. Actualizarea ofertei RDB este o chestiune de timp, contul curent digital este doar punctul de plecare”, susține Sorin Stanciu.
Focus pe persoanele fizice
El a mai spus că pe lângă generația tânără care face parte din strategia noii bănci, persoanele fizice sunt targetul principal, iar oferta băncii se va orienta puternic către această zonă. „Este o abordare care ne ajută să fim concentrați pe un segment și pe nevoile acestuia. Aprofundăm ne-voile clienților, încercând să înțelegem cât mai bine ce tip de produse își doresc pe piață și cum putem să rezolvăm problemele stringente cu care se confruntă, prin intermediul ofertei noastre digitale. Pentru noi, ceea ce avem în prezent pe piață este doar o primă etapă; Continuăm să lu-crăm la idei noi pentru a ne îmbunătăți contul curent, pe baza feedback-ului real din partea cli-enților noștri. Vom adăuga în oferta existentă funcții noi, pe care le vom prioritiza în funcție de feedback-ul lor. Recent am adăugat funcționalitatea Pay&Rate, care le permite clienților să eval-ueze experiența cu comercianții, ceea ce în viitor va aduce beneficii clienților noștri, prin furni-zarea de informații agregate despre comercianți pe baza evaluărilor reale ale altor clienți.”
Sorin Stanciu susține, de asemenea, că deocamdată nu există un plan de a introduce taxe pentru contul curent, iar prioritatea este de a dezvolta o bază semnificativă de clienți și pentru a face acest lucru banca se va angaja în a menține costurile scăzute. „Totodată, deciziile pe care le luăm zi de zi au în spate tocmai intenția de a menține lucrurile astfel – de exemplu, momentan nu punem la dispoziție carduri de plastic pentru contul curent, tocmai pentru că introducerea lor ar presupune să impunem anumite condiții (e.g. stabilirea unor sume minime pentru tranzacții sau pentru alimentare cont) pentru a putea menține contul curent gratuit. Mizăm pe simplitate, iar acest lucru se reflectă în abordarea noastră față de produse și design.”
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi