
Bancher de modă nouă
După ce a condus mai multe instituții financiare pe piața locală, Johan Gabriels s-a întors recent pe postul de general manager al Ebury România. Într-un interviu acordat Business Magazin, el explică cum schimbă fintech-urile bankingul tradițional și ce servicii va aduce Ebury pe piața din România.
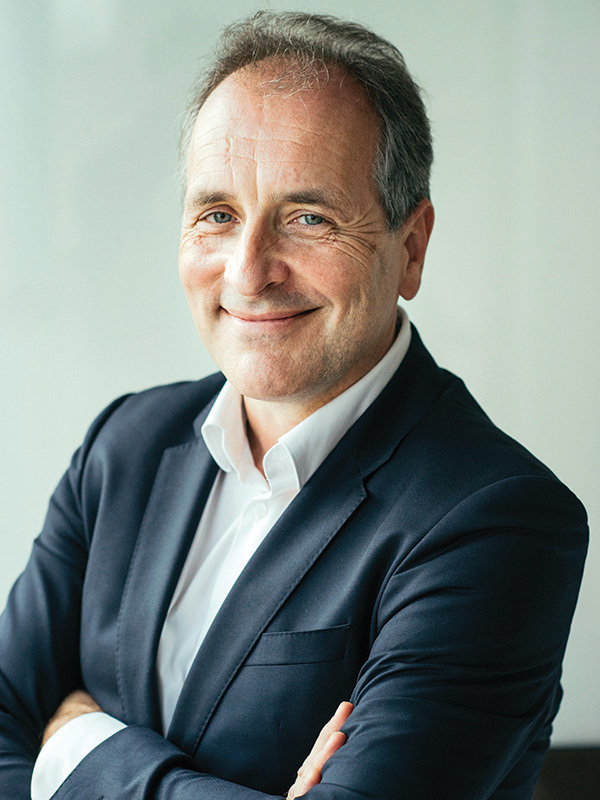
Johan Gabriels a fost președinte și director general al RBS România din septembrie 2009 până în 2012, el activând anterior ca director financiar în cadrul grupului, în Amsterdam și Düsseldorf. În 2013 a devenit CEO al Băncii Carpatica, reușind să salveze banca din Sibiu după trei ani grei, prin găsirea unui investitor care să facă o infuzie de capital și să readucă instituția în limitele de solvabilitate și lichiditate. Ulterior, Banca Comercială Carpatica a fuzionat cu Patria Bank (fosta Nextebank) în 2017. Gabriels mai are în CV branduri precum Arthur Andersen, Eli Lilly, PepsiCo, Capital One și MasterCard. Astfel, bancherul are expertiză în management financiar atât pe zona bancară, cât și în domeniul bunurilor de larg consum.
„Termenul fintech se referă mai degrabă la o industrie, este o modalitate nouă de a oferi produse bancare. O să vă dau un exemplu: dacă vă trimit acum un e-mail, o să îl primiți în câteva minute sau chiar secunde. De ce ar dura câteva zile să vă trimit niște bani? Fintech-urile îți permit să faci totul mult mai repede, pentru că nu mai folosim sistemele vechi, tradiționale”, explică Johan Gabriels. Există și numeroase start-up-uri în zona fintech care sunt noi pe piață, iar acestea sunt mai inovatoare decât anumite departamente înființate deja în băncile tradițonale. „Nu trebuie să excludem nici ipoteza în care marii jucători de pe piața de tehnologie – Amazon, Google sau Facebook – se vor orienta către zona de banking, fie transformându-se în bănci, fie, mai probabil, prin asocierea cu un fintech”, adaugă el.
Toate instituțiile financiare se supun anumitor norme, indiferent că vorbim de bănci sau instituții nebancare, explică bancherul. „Cu toții avem lucruri pe care le putem face și lucruri care sunt interzise; într-un fel, fintech-urile sunt mai în siguranță, pentru că nu avem o libertate atât de mare în ceea ce privește banii clienților, putem doar să primim și să trimitem.”
Din punctul său de vedere, e vorba nu de o alegere între bănci și fintech-uri, ci de una între trecut și viitor. Unele bănci folosesc tehnologii dezvoltate de fintech-uri, pentru că acestea din urmă propun un nou mod de a face banking. „Toate
instituțiile financiare vor deveni fintech-uri, pentru că viitorul înseamnă digitalizare. Noi nu cerem românilor să renunțe la bănci, le cerem doar să ne acorde o șansă pentru a dovedi ce putem face pentru ei. Ne place competiția.”
Înființată în 2009, Ebury este una dintre companiile fintech cu cea mai rapidă creștere. Cu sediul central în Londra, Ebury oferă companiilor soluții bancare pentru comerțul global. Compania servește peste 24.000 de clienți corporativi, cu tranzacții în peste 140 de valute. Fintech-ul oferă servicii financiare care sunt în mod obișnuit rezervate companiilor mari – finanțarea lanțului de aprovizionare, servicii valutare personalizate, gestionarea numerarului și a riscurilor. Ebury a fost remarcată și de publicațiile internaționale, fiind inclusă de Financial Times în topul companiilor europene cu cea mai rapidă creștere; între 2015 și 2017, fintech-ul a fost prezent în Deloitte UK Technology Fast 50.
Filiala locală este cel de-al 15-lea birou lansat de companie în 13 țări de pe trei continente în ultimii 5 ani. Planurile Ebury includ deschiderea a 10 noi birouri la nivel global și atingerea unui număr de 1.000 de angajați până la sfârșitul anului curent; în prezent, compania are în jur de 650 de angajați. „Anul acesta plănuim să deschidem alte 10 birouri și am reușit să facem plăți în valoare de 12 miliarde de lire sterline la nivel global. Asta arată că facem ceva bine”, spune râzând Johan Gabriels.
Având experiența crizei financiare din 2007-2008, el spune că ceea ce face acum îi place mai mult: „Mă simt viu din nou, pot să construiesc ceva, nu doar să vând, să restructurez și să mă ocup creanțe. Prefer să stau de vorbă cu clienții și să găsesc soluții în loc să închid o bancă sau să caut capital pentru a compensa pierderile anterioare”.
Ebury oferă două categorii de produse: servicii din zona plăților internaționale, având capacitatea de a gestiona peste 140 de tipuri de valută, și servicii de management al riscului. „Ascultăm clientul, încercând să aflăm ce fel de expunere va avea în fața fluctuațiilor valutare. În ultimul an, spre exemplu, dolarul a avut o evoluție inconstantă față de euro – a fost 1,40, 1,03, 1,20 și așa mai departe. Dacă activezi în import-export, o asemenea fluctuație îți generează un risc puternic. Noi venim cu soluții prin care te poți proteja de acest fenomen“, subliniază Johan Gabriels. „Dacă imporți din China, în proporție de 90% vei fi obligat să plătești în dolari, care e o valută extrem de volatilă. Primul lucru pe care îl poți face este să spui: «Știu că voi cumpăra din China de 1 milion de dolari, valoarea actuală a dolarului este corectă, așa că trebuie să mă asigur că voi avea același curs valutar și peste 6 luni». Noi putem face acest lucru.“ Concret, Ebury cumpără suma respectivă și o acordă sub formă de credit clientului.
Deși e un fintech, o companie axată pe tehnologie, filosofia Ebury este aceea de a avea o prezență fizică în birourile locale. „Poate părea ca un soi de contradicție, pentru că poți face toate aceste lucruri online; noi considerăm însă că cei care apelează la serviciile noastre au nevoie de sfaturi, de cineva care să îi ghideze, de un element de încredere.”
Johan Gabriels spune că piața din România este mai apropiată de cele din Polonia sau Republica Cehă, existând încă nevoia unei mai bune educații financiare. Iar asta în condițiile în care românii sunt obișnuiți cu valutele străine, cele mai multe credite fiind acordate în alte valute decât cea locală. Bancherul remarcă însă faptul că nu se știu foarte multe lucruri despre cum te poți proteja împotriva fluctuației valutare.
Cunoscând evoluția Ebury pe alte piețe, bancherul spune că are motive de optimism în ceea ce privește România. Mai exact, ținta sa este adăugarea a 15-20 de noi clienți în fiecare lună, notând de asemenea că Ebury se va concentra pe afacerile cu alte companii. „Există valoare și în cadrul unor clienți care vor să lucreze individual cu noi și îi vom accepta, dar atenția noastră se îndreaptă spre zona de B2B (business to business).” În ceea ce privește numărul angajaților în România, Johan Gabriels îl estimează la 15-20 de persoane până la finalul acestui an.
„Nu pot să spun ce va urma, dar știu ce mi-ar plăcea să urmeze: totul se digitalizează, totul are legătură cu inteligența artificială, totul merge mai repede cu ajutorul tehnologiei”, încheie Johan Gabriels. „Dar va exista în continuare elementul uman, pentru că vei avea întotdeauna nevoie să discuți cu cineva. Slujbele din sectorul financiar vor exista în continuare, dar într-o formă mai evoluată; nu vor mai fi oameni la tejghea care să pună ștampile sau să semneze, acele joburi vor dispărea. Dar rolurile de asistență, de consultanță, acelea vor exista întotdeauna.”
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi