
Avocat de business în lumea digitală
Ce presupune profesia de avocat de business în România și care sunt provocările domeniului în prezent a povestit Alexandra Manciulea, partener în cadrul Filip & Company specializat în practica de Finanțe - Bănci.
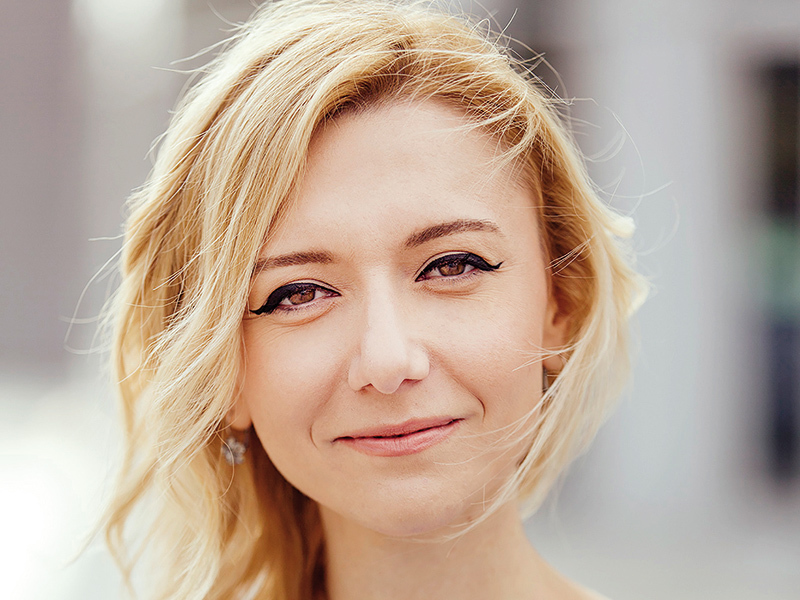
„Decizia efectivă de a urma o carieră de avocat am luat-o destul de timpuriu, dar forma în care s-a concretizat aceasta – respectiv avocatura de business cu o concentrare pe domeniul financiar – a devenit 100% clară pentru mine după anul al treilea de facultate, când am făcut un stagiu de practică în cadrul unei firme internaționale de avocatură”, povestește Alexandra Manciulea, partener în cadrul Filip & Company specializat în practica de Finanțe – Bănci.
Ea are o experiență de peste 10 ani pe piața serviciilor financiare și a fost implicată într-o serie largă de achiziții în sectorul financiar, tranzacții de finanțare multi-jurisdicționale, restructurări și tranzacții care vizează aspecte de reglementare privind instituții de credit și de asigurări, fintech-uri și entități din sfera serviciilor de plată. În rândul proiectelor în care a fost implicată se numără asistarea Băncii Transilvania în achiziția Bancpost (cea mai mare tranzacție de pe piața bancară din România în 2017) și respectiv Volksbank (cea mai mare tranzacție de pe piața bancară din România în 2014).
Referindu-se la profesia sa, Alexandra Manciulea povestește că un mare avantaj al avocaturii de business este că îți dă acces la o evoluție profesională extrem de rapidă, dictată de multitudinea de tranzacții în care avocații sunt implicați, dar și de ritmul de obicei accelerat al acestora. „În primii ani ai profesiei, evoluția se materializează, printre altele, în transformarea gândirii teoretice orientate mai degrabă spre identificarea problemelor juridice într-o gândire practică, orientată spre găsirea soluțiilor”, subliniază ea.
Mai spune că, pe măsură ce a avansat în carieră, avocatura de business i-a deschis opțiunile de a-și dezvolta și alte abilități în afara celor strict juridice, printre care abilitățile de comunicare, de mentorat, de coordonare și project management, precum și cele care țin de dezvoltarea avocaturii de business. „Dintre provocările care m-au ajutat să evoluez și care s-au regăsit în mod recurent în cadrul proiectelor aș menționa necesitatea de a rezolva probleme juridice complexe într-un timp scurt, dictat de dinamica tranzacțiilor, dar și de a contribui la alinierea a numeroase părți cu interese diferite”, adaugă ea.
Fintech și Blockchain în avocatura de business
Din rolul pe care îl are, Alexandra Manciulea observă și modul în care tehnologiile disruptive influențează domeniul financiar-bancar, dar și modul în care schimbă piața avocaturii de business. Ea a observat că, odată cu deschiderea pieței către noi jucători, în special către cei din zona de fintech, s-a confruntat cu cerințe din partea clienților de a analiza în ce măsură modelul lor de business inovator – uneori implementat cu succes în alte jurisdicții – este compatibil cu legislația noastră. Prin corelare, a observat și situații în care jucători locali au implementat cu succes un astfel de model de business inovator în România, având interesul să îl implementeze în mod similar și în alte jurisdicții.
Una din provocările la nivel juridic ține de încadrarea corespunzătoare a activităților desfășurate de aceste fintech-uri în activități reglementate și care necesită autorizare și, respectiv, în activități nereglementate, care nu necesită autorizare, fiind eventual auxiliare unei activități reglementate. Astfel, din rândul „dilemelor” din perspectivă juridică, menționează analizele cu privire la măsura în care anumite contracte sau procese de cunoaștere a clienților realizate în mod tradițional prin interacțiune față în față între părți se pot încheia sau realiza prin platforme online și mijloace de identificare la distanță, cum ar fi semnătura biometrică sau recunoașterea facială. Alte provocări sunt determinate de implementarea cu întârziere a legislației europene în România, exemplele cele mai recente în acest sens fiind directiva UE AML 4 privind prevenirea utilizării sistemului financiar în scopul spălării banilor sau finanțării terorismului, precum și directiva UE PSD 2 privind serviciile de plată în cadrul pieței interne, ambele implementate doar de curând în România.
Spre exemplu, directiva AML 4 reglementează și posibilitatea de a folosi mijloace electronice pentru a verifica identitatea clienților, or o astfel de posibilitate poate fi esențială pentru businessuri din zona fintech. De asemenea, directiva PSD 2, recent implementată în România, are potențialul de a genera o adevărată revoluție în domeniul plăților, observă Manciulea. Acest lucru se poate realiza, explică ea, prin acordarea către noi jucători a posibilității de a accesa această piață în moduri care anterior nu erau disponibile. Spre exemplu, companii din zona de fintech, (big)tech, dar și comercianții se pot autoriza ca prestatori de servicii de inițiere a plăților clienților sau ca prestatori de servicii de informare cu privire la conturi, băncile având obligația de a le furniza accesul la infrastructura lor de plăți. Astfel, plățile se vor realiza direct pe baza accesului acordat prestatorilor de servicii de inițiere a plăților în contul clientului (cu acordul clientului) și fără a apela la intermediari. De asemenea, apelând la prestatorii de servicii de informare cu privire la conturi, clientul va putea avea acces la informație agregată cu privire la toate conturile sale, indiferent de banca la care sunt deținute. În plus, cerințele de securitate privind plățile sunt sporite ca urmare a implementării acestei directive, protecția clienților fiind îmbunătățită din această perspectivă. „Importanța PSD 2 este critică, directiva fiind justificată de autoritățile europene ca necesară și pentru a aduce reglementarea din domeniul plăților electronice la nivelul tehnologic actual”, subliniază Manciulea.
Spune că echipa cu care lucrează a fost implicată de-a lungul timpului într-o serie de proiecte care, sub o formă sau alta, au inclus tehnologii noi și emergente, iar de anul trecut au creat noi arii de practică în cadrul companiei. „În ultimii ani, investițiile în fintech la nivel mondial au crescut enorm. Anticipăm că sectorul își va continua expansiunea și va reprezenta un instrument eficient pentru incluziune financiară, care poate asigura servicii financiare de calitate pentru clienții care nu ar fi avut acces la acestea în trecut. Totodată, va permite fluxurile financiare transfrontaliere și infrastructura asociată, prin canale de investiții și creditare alternativă”, observă Manciulea. Totodată, subliniază ea, este o certitudine și faptul că tot mai multe bănci tradiționale investesc în inovație financiară și au creat divizii destinate inovației și digitalizării în cadrul organizațiilor lor. „La nivel global, unele dintre acestea au achiziționat fintech-uri sau au format parteneriate cu companii fintech în vederea furnizării de servicii specializate pentru clienții lor”, adaugă Manciulea. Ea observă că, dezvoltarea sectorului este sprijinită și la nivel european, în contextul în care există o preocupare constantă legată de existența unui cadru de reglementare adecvat și suficient care să răspundă dinamicii rapide acestui sector. „Mai multe autorități de reglementare și supraveghere au lansat inițiative de promovare a dezvoltării sectorului fintech, asigurând totodată siguranța și soliditatea sistemului financiar.”
În ceea ce privește companiile techfin, respectiv acele companii de tehnologie care includ în activitatea lor și furnizarea de servicii financiare, rolul lor în furnizarea acestora este în creștere la nivel mondial sau, în unele țări din Asia, chiar esențial, motiv pentru care se așteaptă ca acesta să afecteze tot mai mult și piața locală. „Transformarea digitală nu mai este deja opțională în sectorul financiar. Este răspunsul critic și necesar pentru a satisface așteptările crescânde ale clienților pentru a livra experiențe individualizate la scară largă și pentru a funcționa la viteza de schimbare a pieței.”
În acest context, și tranzacțiile care se vor realiza în viitor vor integra în mod curent noile tehnologii și în activitatea de asistență juridică, de la realizarea activității de due diligence prin utilizarea roboticii și a inteligenței artificiale până la semnarea la distanță a contractelor. Totuși, crede Alexandra Manciulea, „factorul uman va rămâne relevant în analizarea problemelor juridice complexe, în găsirea unor soluții creative și, în general, în cadrul acelor etape din proces în care va avea capacitatea de a genera valoare adăugată”. De asemenea, se așteaptă ca, într-un viitor mai mult sau mai puțin îndepărtat, interacțiunea între părți în accesarea serviciilor financiare și, mai ales, în sectorul plăților să fie atât de mult simplificată, până la folosirea exclusivă a propriei identități, respectiv a datelor noastre biometrice, pentru accesarea/realizarea acestora, fără a mai fi necesar să apelăm la acte de identitate, carduri sau e-wallet.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi