
Aveți 200.000 de euro?
Dacă da, probabil aveți deja un bancher privat care se ocupă de ei. Sau o să aveți la un moment dat unul, speră băncile care au ca țintă clienții cu venituri mari. Fiindcă, pe măsură ce clienții cu venituri mici se împuținează, tendința băncilor e să-i atragă în schimb pe cei mai bogați.
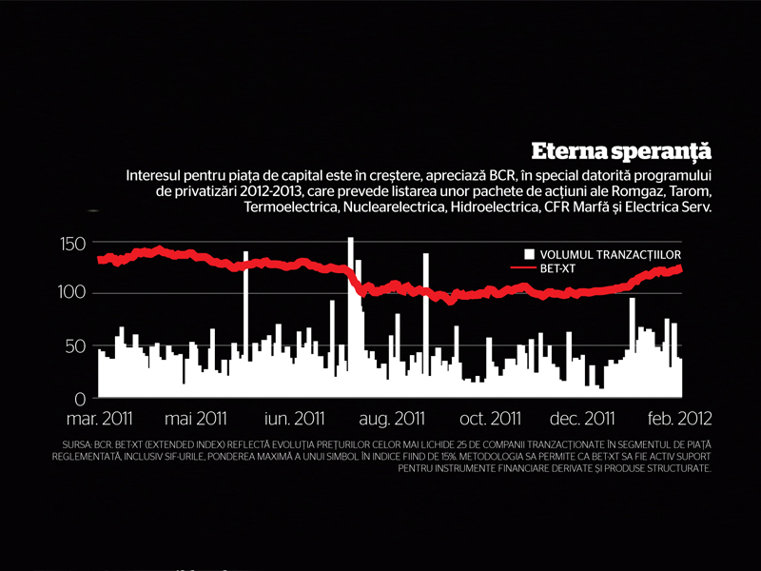
O ușoară apreciere a leului până la sfârșitul anului, “în limitele unei volatilități valorificabile”, presiune pe deprecierea euro din cauza prelungirii crizei din zona euro și continuarea aprecierii aurului (până la 2.300-2.400 de dolari/uncie) sunt principalele elemente de prognoză ale Erste pentru cei aflați în căutarea unor recomandări de investiții, rezumă Răzvan Furtună, cel care de la 1 martie a fost numit șeful diviziei de private banking a BCR.
Răzvan Furtună face o distincție importantă între motivațiile clienților care apelează la un bancher privat: pe de o parte e vorba de dorința de a investi în instrumente financiare pentru a profita de creșterea valorii lor (acțiuni, titluri ale fondurilor de investiții, produse derivate), pe de altă parte e vorba de dorința de protejare a propriei averi (așa cum fac cei care cumpără aur fizic). BCR are acces la 34 de piețe străine de capital și de mărfuri și la 6.000 de active financiare. Până acum, cea mai mare parte a clienților s-au dovedit însă interesați de circa 50 de instrumente, în principal instrumente cu venit fix (obligațiuni și fonduri de obligațiuni), care reprezintă 60% din tranzacții, urmate de acțiuni și alte instrumente listate (28%), în timp ce aurul ajunge la 5%. Sorin Mititelu, director executiv pentru managementul segmentelor de retail, afirmă că majoritatea plasamentelor vizează piața locală, fiindcă ea oferă o cunoaștere mai bună a riscului și randamente corespunzătoare.
Divizia BCR Erste Private Banking a reorganizat practic de la 1 martie toate activitățile de profil din sucursale într-o structură nouă și cu un brand nou. Divizia are circa 2.000 de clienți, ale căror averi administrate de bancă totalizau la finele anului trecut 941 mil. euro, ceea ce reprezintă circa un sfert din totalul pieței de private banking, estimată la 4 mld. euro. Atât numărul de clienți, cât și valoarea sumelor gestionate au crescut cu circa 30% față de anul anterior, iar pentru 2012, banca așteaptă o creștere cu încă 15%. În ce privește valoarea sumelor plasate în produse de investiții, acestea se situau la 434 mil. euro, “ceea ce înseamnă foarte mult”, conform lui Răzvan Furtună, ținând cont de aplecarea de obicei destul de redusă a clienților cu bani foarte mulți față de ideea de investiție și de risc.
Ca să aibă acces la serviciile de bancă privată, un client trebuie să aibă un disponibil de investiții de minimum 200.000 de euro la BCR Erste Private Banking, comparativ cu 100.000 de euro la Banca Transilvania și BRD, de pildă, 200.000 la UniCredit Țiriac Bank sau 500.000 de euro la Gutmann Bank, ultima bancă intrată pe această piață în 2010. Aceste plafoane indică țintirea segmentului de clienți cu venituri mari, spre deosebire de segmentul așa-zis “affluent”, căruia i se adresează serviciile de consultanță personalizată, oferte și produse specifice (premium banking la Raiffeisen Bank România, preferred banking la RBS, respectiv personal banking la Bancpost), unde limita minimă de venituri coboară de obicei în jur de 15.000 de euro sau chiar mai jos. Fără a furniza cifre mai exacte, Sorin Mititelu spune că sunt însă și clienți de private banking ai BCR cu conturi de 1 milion sau 5 milioane de euro. Valoarea medie a unui cont este de 470.000 de euro.
Conform lui Mititelu, recrutarea echipei BCR Erste Private Banking, care are în centru 18 bancheri privați specializați, a durat circa șase luni și “se poate spune că am încercat să-i luăm pe cei mai buni de pe piață”. Andra Mihăilescu, de pildă, cea care de la 1 martie a preluat conducerea Centrului pentru Private Banking din București al băncii, a fost anterior director de private banking și servicii de investiții la OTP. Centrul din București se ocupă și de 18 județe din sudul țării, iar pe lângă el există încă patru, la Brașov, Cluj, Iași și Timișoara, astfel încât fiecare client să fie dublu deservit, atât de către bancherul privat dedicat, cât și de către un bancher din sucursală. Cine vor fi viitorii clienți? Andra Mihăilescu spune că, deși în teorie sunt în România 14-16.000 de persoane cu active disponibile de peste 100.000 de euro, nu toți au nevoie de servicii de private banking, ci numai cei interesați să-și construiască un portofoliu și să-l administreze cu concursul unui bancher privat local. Piața reală disputată de băncile care oferă astfel de servicii ar însemna așadar circa 4.000 de clienți, cu active financiare plasate în România de circa 4 mld. euro.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală