
Asigurătorii de pe piața RCA contestă puternic propunerile Finanțelor și ale ASF privind înghețarea tarifelor: Proiectul este lipsit de fundament economic și va destabiliza piața RCA
Urmare din pagina 1
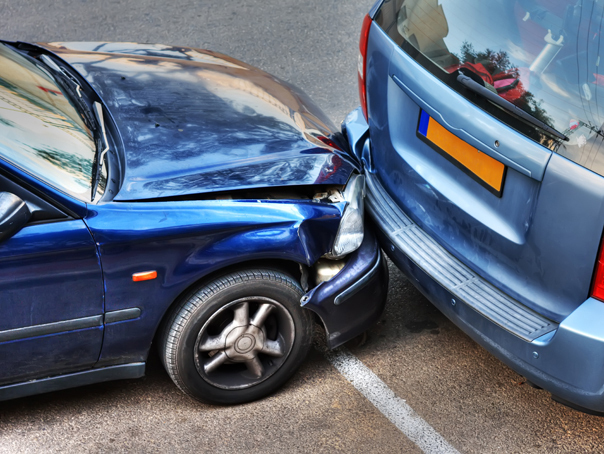
În ceea ce privește motivele invocate de asigurători pentru care proiectul de hotărâre de guvern poate duce la destabilizarea pieței RCA, pe lângă un nou posibil infringement, aceștia susțin în continuare că se ține cont de datele companiei falimentare City Insurance, care deținea circa 45% din piața RCA la momentul retragerii autorizației de funcționare.
Având în vedere că din raportul lichidatorului judiciar al City Insurance a rezultat că societatea a ținut o contabilitate fictivă, a întocmit situații financiare anuale și alte situații cu nerespectarea prevederilor legale și a vândut polițe sub tariful notificat, datele utilizate, chiar și în tarifele de referință publicate de ASF în martie 2023, sunt distorsionate.
„Datele istorice utilizate în determinarea primei de risc de referință, a factorilor de încărcare și a tarifului de referință (sau prima brută de referință) publicat de A.S.F. în martie 2023 sunt din perioada de referință 1 iulie 2017 – 30 iunie 2022, prin urmare includ date aparținând Societății de Asigurare – Reasigurare City Insurance S.A. care, așa cum a rezultat din raportul lichidatorului judiciar CITR, a ținut o contabilitate fictivă, a întocmit situații financiare anuale și alte situații cu nerespectarea prevederilor legale, a vândut polițe sub tariful notificat, cu scopul de a crește cota de piață.“
Utilizarea unor date distorsionate ale unui asigurător care avea o pondere pe piața de asigurări RCA de circa 45% la momentul retragerii autorizației de funcționare nu poate avea, prin urmare, decât un efect distorsionant și asupra tarifelor de referință“, conform documentului transmis de asigurători.
De asemenea, structura tarifelor RCA practicate de asigurători la 1 martie 2023 sunt diferite față de 1 martie 2022, ca urmare a modificărilor în legislație privind liberalizarea calculului tarifului de primă de asigurători și introducerea primei nete de distribuție a politețlor RCA. Astfel, cele două tipuri de tarife nu pot fi comparate, se mai arată în scrisoarea adresată ministrului finanțelor.
„UNSAR, BAAR și PIAR se opun Proiectului de HG (…). Subliniem că la o soluție similară s-a mai apelat și în anul 2016, când tot printr-un HG (…) s-au plafonat tarifele de primă RCA. Realitatea a demonstrat că nu a fost o soluție benefică nici pentru piața de asigurări din România și nici pentru asigurații și persoanele prejudiciate deopotrivă, mediul concurențial a fost grav afectat, iar România s-a confruntat în 2021 și 2023 cu un faliment și o insolvență de o magnitudine mult mai mare ca falimentele anterioare din industria de asigurări. În plus, trebuie reamintit că împotriva României s-a declanșat procedura de infringement care a încetat abia după ce s-a renunțat la intervenția statului în politica de prețuri a societăților de asigurare“, susțin asigurătorii.
Prăbușirea Euroins România, la un an de la precedentul faliment important din piață, City Insurance, ridică mai multe semne de întrebare în ceea ce privește atât autoritatea care ar trebui să urmărească cu atenție jucătorii acestei piețe, cât și modul prin care se încearcă peticirea greșelilor în loc să se rezolve punctual, prin măsuri care să nu destabilizeze piața RCA.
În ultimii aproape doi ani piața asigurărilor a deraiat semnificativ de pe traseul către o orientare mai sănătoasă, respectiv asigurările facultative, asigurările de viață și sănătate. Dominanța asigurărilor auto a fost accentuată semnificativ odată cu prăbușirea City Insurance din 17 septembrie 2021, moment care a declanșat primul val de haos.
Șocul inițial, cauzat de fostul lider RCA City Insurance, care a fost lăsat timp de aproape 6 ani să ajungă chiar și lider al întregii piețe de către ASF, rămâne în continuare în mintea tuturor, mai ales că pentru fiecare poliță încheiată la unul dintre jucătorii actuali ai pieței, practic clientul plătește și falimentul City Insurance.
Acum, pe lângă falimentul City Insurance se adaugă și prăbușirea Euroins, companie care a preluat frâiele de lider la pieței RCA de la precedenta societate falimentară, numai ca să îi urmeze soarta. Odată cu decizia ASF din data de 17 martie 2023 de a retrage autorizația de funcționare, constatarea insolvenței și promovarea cererii de deschidere a procedurii falimentului împotriva Euroins, cei peste 2,7 milioane de șoferii români au fost aruncați din nou într-o situație asemănătoare cu cea din urmă cu un an și jumătate, dar de această dată amploarea este una și mai mare.
Pe lângă valul de clienți RCA care vor trebui să fie din nou absorbiți de jucătorii RCA din piață, ASF revine la ideea plafonării tarifelor RCA, într-un nou format al înghețării prețurilor, ceea ce crează și mai multă incertitudine. După ani de zile în care ASF a lăsat două companii să ajungă de la cote de piață pe RCA de sub 20%, la subscrieri de 300 mil. euro și cote de piață de peste 30% și 40%, acum riscă să destabilizeze întreaga piață RCA, ba chiar să forțeze mâna acționarilor anumitor asigurători să se gândească de două ori dacă se merită să mai activeze pe acest segment RCA.
Conducerea ASF a fost audiată în Comisia de Buget, Finanțe a Senatului, după ce a retras autorizația de funcționare, a constatat indicii de insolvență și a promovat deschiderea procedurii de faliment împotriva Euroins România, și instituția de supraveghere nu și-a asumat, din nou, nici o vină pentru modul cum a monitorizat atât Euroins, cât și City Insurance.
De la prăbușirea City Insurance în septembrie 2021 până în prezent, prețurile la polițele RCA au crescut semnificativ, ajungând la dublări, triplări, iar confirmarea creșterilor s-a regăsit atât în prima medie anualizată din rapoartele ASF, care arătau o creștere de 71%, dar și a tarifelor de referință publicate recent de ASF. Comparativ cu luna februarie 2022, tarifele de referință au avut creșteri consistente de peste 30%-40%, ajungând chiar și la 70%.
Cristian Roșu, vicepreședinte al ASF, a spus recent în cadrul emisiunii ZF Live că dintr-un calcul estimativ și preliminar, Fondul de Garantare a Asiguraților (FGA) va plăti pentru păgubiții Euroins circa 250-260 mil. euro și în același timp a spus că nu va crește contribuția asigurătorilor la Fond.
FGA a plătit până în luna februarie 2023 peste 700 mil. lei, însemnând circa 150 mil. euro, iar soldul disponibil la acel moment era de sub 200 mil. lei. Estimările inițiale ale ZF, încă din primele momente ale prăbușirii City Insurance, se ridicau la circa 500 mil. euro. Pe lângă falimentul City Insurance, mai sunt și falimentele Astra și Carpatica. De asemenea, colapsul Euroins vine și cu un val de denunțări ale polițelor, pe care tot FGA va trebui să le plătească, dintr-o gaură de peste 400 mil. euro care ar fi fost găsită la Euroins. Prin urmare, întreaga notă de plată se răsfrânge din nou asupra șoferilor.
Ce critică asigurătorii la proiectul de HG:
♦ Prevederile proiectului de HG încalcă acquis-ul comunitar – care interzice intervenția statelor membre în stabilirea condițiilor de asigurare și a nivelului primelor.
♦ Proiectul limitează maximal nivelul primelor practicate de asigurători fără a interveni cu măsuri similare pe zona de despăgubiri, cu o singură excepție, despăgubirile pentru lipsa de folosință a autovehiculului avariat, acestea rămânând cu totul în afara controlului asigurătorilor.
♦ Este contrar principiilor economice să fie adoptate măsuri normative de limitare a tarifelor de primă practicate de asigurătorii RCA.
♦ Plafonarea prețurilor la o valoare din trecut, într-un context în care inflația daunelor este accelerată, este cu atât mai contraintuitivă din punct de vedere financiar.
♦ Structura tarifelor RCA practicate de asigurători la 1 martie 2023 și elementele avute în vedere la calculul acestora de fiecare asigurător în mod individual sunt diferite față de 1 martie 2022.
♦ Utilizarea unor date distorsionate ale unui asigurător care avea o pondere pe piața de asigurări RCA de circa 45% la momentul retragerii autorizației de funcționare nu poate avea, prin urmare, decât un efect distorsionant și asupra tarifelor de referință.
Principalele observații ale Ministerului Justiției din cele 16 transmie ministrului finanțelor:
♦ Având în vedere impactul major pe care prezentul proiect urmează să îl producă în ceea ce privește activitatea de emitere a polițelor RCA considerăm necesară completarea cu date suplimentare privind concluziile studiilor, lucrărilor de cercetare, evaluărilor statistice care au fundamentat soluțiile propuse (Ö). Astfel, aceste soluții trebuie să fie temeinic fundamentate pe analize efectuate de persoane cu expertiză în domeniu și să rezulte, în urma unor consultări, că sunt cele mai adecvate să conducă la scopul urmărit de inițiator.
♦ Având în vedere că prezentul proiect instituie o serie de derogări de la prevederile Legii 132/2017 în ceea ce privește limitele valorice/temporale ale răspunderii asiguătorului (Ö) se impune obținerea avizului MAE. De asemenea, semnalăm că, în măsura în care normele interne propuse nu sunt compatibile cu cadrul european incident, există riscul declanșării procedurii de infringement.
♦ Guvernul poate dispune măsuri cu caracter temporar pentru combaterea creșterii excesive a prețurilor sau chiar blocarea acestora. Având în vedere că, prin prezentul proiect, se dispune reducerea prețului polițelor la nivelul din martie 2022, în lipsa unor argumente logic-economic suplimentare, se poate considera că reglementare nu s-ar încadra în temeiul indicat, fiind încălcat principiul ierarhiei actelor normative.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi