
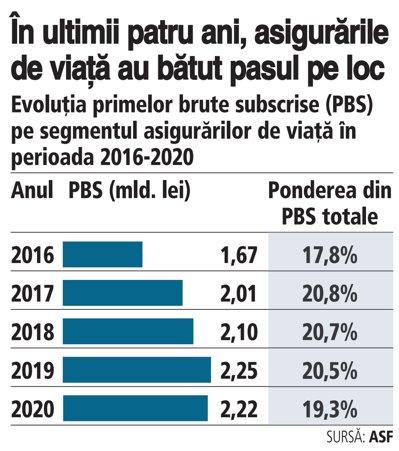
Asigurările de viață au bătut pasul pe loc în ultimii patru ani, ajungând la subscrieri de 2,22 mld. lei, în timp ce ponderea din totalul subscrierilor a scăzut sub 20%. În România, comparativ cu alte țări din Uniunea Europeană, asigurările de viață reprezintă o pondere foarte mică din totalul subscrierilor, în timp ce asigurările generale domină piața
Asigurările de viață, unul dintre segmentele din piața de asigurări cu potențial de creștere, au ajuns la finalul anului 2020 la un volum al primelor brute subscrise de 2,22 mld. lei, cu 1,6% mai puțin față de anul 2019, potrivit raportului Autorității de Supraveghere Financiară (ASF). Astfel, ponderea acestui segment a scăzut sub 20% din volumul total al subscrierilor la finalul anului…
Asigurările de viață, unul dintre segmentele din piața de asigurări cu potențial de creștere, au ajuns la finalul anului 2020 la un volum al primelor brute subscrise de 2,22 mld. lei, cu 1,6% mai puțin față de anul 2019, potrivit raportului Autorității de Supraveghere Financiară (ASF). Astfel, ponderea acestui segment a scăzut sub 20% din volumul total al subscrierilor la finalul anului 2020.
Analizând evoluția din ultimii cinci ani, se poate observa cum segmentul asigurărilor de viață a înregistrat o creștere de 33% la finalul anului 2020, față de anul 2016, când volumul primelor subscrise se afla la 1,67 mld. lei.
Subscrierile pe acest segment au făcut un salt în perioada 2016-2017, depășind un volum al subscrierilor de 2 mld. lei în 2017, cu o creștere de circa 20%, ajungând la o pondere din totalul subscrierilor de 20,8%. Cu toate acestea, volumul subscrierilor a continuat cu creșteri relativ mici de la an la an, în timp ce ponderea asigurărilor de viață în totalul pieței asigurărilor a scăzut ușor în condițiile unei evoluții mai bune a pieței din zona asigurărilor generale.
Cu toate acestea, contextul creat de pandemia de COVID-19 a influențat rezultatul subscrierilor de la finalul anului 2020 pe zona asigurărilor de viață, chiar dacă eforturile asigurătorilor au fost îndreptate spre a înlătura clauza de excludere în caz de pandemie.
În România, comparativ cu alte țări din UE, asigurările de viață reprezintă o pondere foarte mică din totalul subscrierilor, în timp ce asigurările generale domină piața. Printre cauzele unei ponderi așa mici a segmentului de asigurări de viață se numără lipsa educației financiare și mentalitatea consumatorilor în relația cu produsele de asigurare.
Acest lucru s-a putut observa anul trecut când asigurătorii au încercat diverse promovări pe acest segment în care asigurările de viață au fost plasa de siguranță pe care populația o putea accesa în contextul pandemiei de COVID-19, date fiind măsurile asigurătorilor de a extinde acoperirea polițelor prin includerea pandemiilor.
Drumul spre o piață a asigurărilor în care ponderea asigurărilor de viață să reprezinte peste 50% din volumul total al primelor este foarte lung, mai ales în contextul dependenței care există în piață în legătură cu asigurările generale, respectiv cele auto.
La finalul anului trecut, volumul total al primelor brute subscrise pe piața asigurărilor s-a aflat în jurul valorii de 11,5 mld. lei, în timp ce volumul subscrierilor pe segmentul asigurărilor generale au ajuns la 9,28 mld. lei, de peste patru ori mai mare decât volumul primelor subscrise pe zona asigurărilor de viață.
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi