
Asigurările de viață, una dintre cheile dezvoltării industriei de asigurări din România
Alexandru Ciuncan, noul președinte și director general al Uniunii Naționale a Societăților de Asigurare și Reasigurare din România (UNSAR), desemnat prin vot de membrii Consiliului Director al asociației pentru următorii trei ani la finalul lunii septembrie 2022, vede un potențial…
Alexandru Ciuncan, noul președinte și director general al Uniunii Naționale a Societăților de Asigurare și Reasigurare din România (UNSAR), desemnat prin vot de membrii Consiliului Director al asociației pentru următorii trei ani la finalul lunii septembrie 2022, vede un potențial imens al dezvoltării industriei de asigurări printr-o abordare similară ca a altor țări din Uniunea Europeană, printr-o modificare a legislației specifice privind zona asigurărilor de viață
 Piața asigurărilor din România a traversat în ultimii ani o pandemie, cel mai mare faliment din piață, un război, la care s-au adăugat mai multe crize suprapuse, iar industria și-a continuat dezvoltarea, chiar și în aceste situații. „Am văzut că industria s-a adaptat foarte bine la nevoile aflate în schimbare ale clienților. Aici putem vorbi de digitalizare pe perioada pandemiei. De asemenea, produsele au fost adaptate la nevoile aflate în evoluție ale clienților. Avem exemplul cu COVID, risc care a început să fie acoperit chiar atunci pe perioada pandemiei Vedem produse care s-au schimbat venind în ajutorul clienților tot prin prisma aceasta a digitalizării. De exemplu, autoconstatarea daunelor în cazul asigurărilor facultative de locuințe”, a spus Alexandru Ciuncan, președinte și director general al UNSAR, într-un interviu pentru ZF și BUSINESS Magazin.
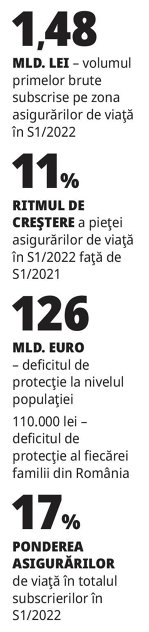
În ceea ce privește concluziile despre evoluția pieței asigurărilor în 2022, președintele UNSAR a explicat că numai după apariția rezultatelor financiare în primul trimestru din 2023 vom avea o perspectivă completă asupra anului în curs. „Ca să avem o perspectivă completă asupra anului în curs, lucrul acesta nu o să îl putem face decât undeva în primul trimestru din 2023 când vor apărea rezultatele financiare. Ce putem să spunem este că trăim o perioadă de crize care se suprapun. Aici vorbim de partea economică, inflație, zona energetică, însă în tot acest timp, industria de asigurări a rămas alături de clienți prin plata unor despăgubiri. Sunt în fiecare zi plăți făcute de circa 3,7 mil. euro. Acestea sunt cifre din 2021.” Cele mai recente date publicate de Autoritatea de Supraveghere Financiară (ASF), arată o creștere de 37% a volumului de prime brute subscrise per total în primele șase luni din 2022, până la 8,7 mld. lei, motorul fiind, de fapt, restabilizarea segmentului RCA, după falimentul City Insurance, care a dus la creșteri record și propulsarea pieței spre dinamici puternic pozitive.
Pe de altă parte, odată cu evoluția semnificativă a asigurărilor generale, generată în principal de o creștere puternică pe zona asigurărilor RCA, piața asigurărilor de viață a rămas la o pondere de 17% din totalul subscrierilor, deși a crescut cu 11% în prima jumătate a anului 2022, până la 1,48 mld. lei. Față de anul 2019, de exemplu, ponderea asigurărilor de viață se afla la 21% din totalul subscrierilor. Cu toate acestea, evoluțiile pozitive ale industriei asigurărilor din România arată dimensiunea protecției financiare care este contractată de oameni și de companii, susține Alexandru Ciuncan.
El este de părere că viitorul și potențialul industriei de asigurări este dat și poate fi accelerat de o serie de factori, ca de exemplu implementarea PNRR-ului, unde sunt investiții importante în infrastructură, care urmează a fi făcute și care au nevoie de sprijin important din zona de asigurări. „Saptămâna trecută, experții unei companii din Big Four au spus că în perioada următoare sunt necesare măsuri importante de stimulare a investițiilor în economie, mai ales în zona aceasta de absorbție a fondurilor europene pentru ca economia să crească sustenabil. Tot săptămâna trecută am citit că fondurile de private equity o să investească din ce în ce mai mult în Europa Centrală și de Est în anii ce vor urma pentru că interesul în regiune este mai mare decât riscurile. Aceste lucruri accelerează, angrenează și intensifică dezvoltarea industriei de asigurări.”
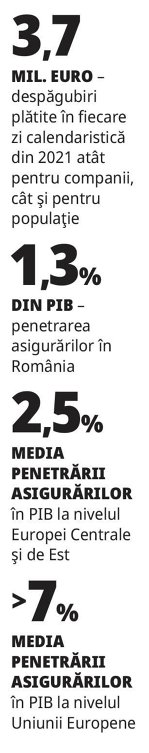 Șeful UNSAR a mai adăugat că industria asigurărilor depinde de tot ce înseamnă evoluția economiei și este normal să se sublinieze legătura dintre această industrie, evoluția ei și evoluția economiei per ansamblu. „Am avut pandemie, război, inflație, criză energetică și multe alte lucruri care s-au suprapus. O să vedem cum arată această perioadă după ce vom trage linie. Fiind o perioadă de crize care se suprapun este greu să faci un bilanț pentru că nu s-a închis cercul. Cert este că, per ansamblu, suntem la 1,3% din PIB ca și penetrare a asigurărilor, față de 2,5% media în Europa Centrală și de Est și peste 7% media Uniunii Europene. Este un potențial important care poate fi accelerat de toți factorii aceștia, PNRR, fonduri europene, private equity, dar și de o nouă generație de produse de asigurare care apare. Asta o vedem zi de zi. Mă gândesc la produsele de tip affinity care își fac loc și prind trancțiune tot mai mare”, a explicat Alexandru Ciuncan.
Pe lângă factorii care țin de mediul economic în ansamblu, președintele UNSAR a explicat că prin intermediul Barometrului UNSAR, realizat în parteneriat cu Institutul Român de Evaluare și Strategie (IRES), s-a observat un interes mai mare al românilor pentru diferite tipuri de asigurări. „Noi avem în fiecare an Barometrul UNSAR-IRES, una dintre cele trei-patru cercetări sociologice pe care le derulăm la nivel de UNSAR în fiecare an cu IRES. La mijlocul anului acesta, în mai-iunie, unul dintre aceste studii arată că românii sunt mai interesați de asigurările voluntare de sănătate (39% dintre români spun asta), 38% dintre români sunt mai interesați de asigurările de locuință și 34% de asigurările de călătorie. Toate acestea au în spate o explicație sociologică. Asigurările voluntare de sănătate sunt mai interesante pentru români evident pentru că venim după o perioadă pandemică în care oamenii și-au făcut mult mai multe griji în ceea ce privește propria sănătate și este normal că vor să apeleze la soluții care să îi ajute, interesul pentru asigurările de locuințe este pentru că au petrecut mai mult timp acasă, ceea ce a înseamna că au acordat mai multă atenție locului în care stau. Iar asigurările de călătorie pentru că s-au ridicat restricțiile și au început din nou vacanțele.” Acest Barometru este făcut pe un eșantion reprezentativ de 1.000 de persoane, între 18 și 50 de ani, iar acesta a fost gândit de către experții IRES ca să furnizeze o oglindă a societății românești și a percepției românilor față de riscuri. „Dacă ne referim la factorii motivaționali, acolo vedem că principali factori țin de educație financiară. Oamenii simt nevoia de a fi mai bine informați în ceea ce privește asigurările și există și un factor motivațional care ține de venituri. Este clar că și acesta ar fi un factor, dar este unul asupra căruia noi ca industrie nu putem acționa. Ce ține de noi este zona de educație financiară și de informare. Aici vedem un interes din partea românilor de a primi mai multă informație, de a înțelege rolul asigurărilor și de aceea facem între 4 și 7 campanii anuale de educație financiară”, a mai adăugat Alexandru Ciuncan.
În același timp, din acest barometru, s-a realizat și un sondaj privind îngrijorările românilor. În timp ce 77% dintre oameni spuneau că sunt îngrijorați de o eventuală criză economică care i-ar influența situația financiară, circa 67% erau îngrijorați de inflația galopantă. „Spre exemplu, aceste îngrijorări, pentru că nu vorbim doar de rezultatele unui sondaj care rămân pe niște slide-uri, se văd în rezultatele financiare la nivelul companiilor. Vorbeam de 67% dintre oameni care sunt îngrijorați de inflație, iar acest lucru s-a văzut în asigurările de viață. În general, rolul asigurărilor de viață ajută la reducerea vulnerabilităților pentru a rezista șocurilor din exterior. Din cauza acestei îngrijorări oamenii s-au dus mai mult către asigurările de viață. Aici a existat o creștere importantă în primul semestru din 2022, nu doar per total piață de asigurări de viață, ci a existat o dezvoltare importantă pe zona de produse de asigurare de viață tradițională cu garanții, cele care au o componentă investițională garantată”, susține Alexandru Ciuncan. Președintele UNSAR a mai explicat că în această zonă s-a văzut interesul oamenilor, captat de barometrul UNSAR-IRES, care se translatează în tipul de produse de asigurări de viață care interesează pe oameni. „Aici este o chestie importantă pentru economie și pentru societate pentru că vorbim de reziliență. Aceasta este dată de deficitul de protecție pe care îl au oamenii, adică diferența dintre resursele pe care le are cineva la dispoziție, o familie în cazul nostru, în momentul în care apare un eveniment critic, și resursele de care are nevoie.
Când faci diferența dintre aceste lucruri, aici îți dai seama că deficitul de protecție pentru multe familii din România, în total, se duce undeva la 126 mld. euro în 2021. Mai mult, ca și dinamică, este în creștere cu 5% față de 2020. Dacă ne uităm la câte familii avem, înseamnă că avem un deficit de protecție de peste 110.000 lei pentru fiecare dintre aceste familii. Adică o familie are nevoie în medie de 110.000 lei în plus față de banii pe care îi are în momentul în care apar aceste situații tragice precum accidente, îmbolnăviri, invalidități. Să nu uităm că și inflația erodează din economiile oamenilor și capacitatea lor de a fi rezilienți. Cu o asigurare de viață se poate acoperi deficitul acesta mult mai bine.” În ceea ce privește acest deficit de protecție, este un reper la care se uită marea majoritate a țărilor din Uniunea Europeană și OECD pentru că este important să crești reziliența societății și a oamenilor, iar marea majoritate a statelor o face prin introducerea unor pârghii fiscale care motivează companiile și oamenii să încheie polițe de asigurare de viață, respectiv deductibilități, a mai explicat șeful UNSAR. „Ceea ce credem că ar ajuta enorm dezvoltarea industriei de asigurări de viață din România, societatea, țara, oamenii ar fi deductibilitatea primelor de asigurare de viață cu componentă de protecție. Doar acele asigurări care acoperă consecințele financiare ale producerii riscului de deces, de accident, de îmbolnăvire, nu și cele de investiție și economisire. Avem un exemplu grăitor în România. În momentul în care s-a introdus o deductibilitate pentru asigurările voluntare de sănătate, interesul și subscrierile per ansamblu au crescut semnificativ, ceea ce înseamnă că este o pârghie importantă, mai ales că este folosită de multe state. Asigurările de viață ca pondere sunt de 17%, în Germania sunt 48%, Franța 55%, Polonia 38%. Este un potențial important pe care îl putem valorifica”, a mai spus Alexandru Ciuncan.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi