
Asigurările de viață, un maraton al siguranței financiare
Ștefan Stavrositu, CEO al BCR Asigurări de Viață, consideră că interesul pentru asigurările de viață crește, în special în rândul tinerilor care încep să se orienteze către zona de investiții și economisire. Nivelul de informare este mult mai mare, dar…
Ștefan Stavrositu, CEO al BCR Asigurări de Viață, consideră că interesul pentru asigurările de viață crește, în special în rândul tinerilor care încep să se orienteze către zona de investiții și economisire. Nivelul de informare este mult mai mare, dar în continuare potențialul rămâne semnificativ, iar deficitul de protecție subliniază nevoia de creștere a încrederii în asigurările de viață.
Asigurările de viață, un segment lăsat în umbra altor tipuri de asigurări mai controversate, precum RCA-ul, au evoluat într-un ritm relativ lent comparativ cu majoritatea piețelor. Totuși, în ultimul an, această piață a început să devină din ce în ce mai prezentă în strategiile asigurătorilor. Acum, efortul companiilor este mai concentrat pe vânzarea polițelor de asigurare de viață și pe dezvoltarea pieței asigurărilor de viață.
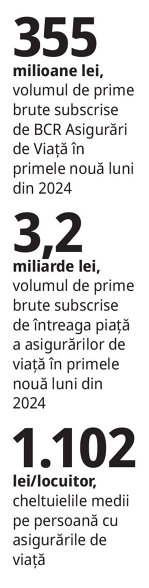
Ștefan Stavrositu, CEO al BCR Asigurări de Viață, a treia cea mai mare companie de asigurări de viață de pe piața locală, consideră că tinerii au început să dezvolte un interes mai mare pentru zona asigurărilor de viață, în principal datorită componentelor de investiții și economisire. „În rândul tinerilor există un interes în creștere pentru zona de investiții și economisire, în mod special în rândul celor care vizează acumularea de capital pe termen lung și care sunt interesați, în același timp, de asigurarea unui nivel optim de protecție în eventualitatea unor evenimente neprevăzute. Cu toate acestea, studiul Vienna Insurance Group și Gallup International realizat în România și alte opt țări din Europa Centrală și de Est a relevat faptul că 80% dintre tinerii cu vârsta între 18 și 29 de ani și 70% dintre cei cu vârsta peste 30 de ani au un nivel redus sau mediu de cunoștințe financiare. Așadar, rezultatele sugerează că majoritatea tinerilor români se confruntă cu constrângeri financiare și dificultăți legate de gestionarea finanțelor proprii”, a explicat Ștefan Stavrositu. Astfel, educația financiară reprezintă unul dintre factorii care pot contribui semnificativ la dezvoltarea și înțelegerea produselor de asigurare de viață. Pe de altă parte, asigurătorii au început să investească din ce în ce mai mult în agenții de vânzare a polițelor, parteneriatele strategice cu băncile ajutând la o înțelegere mult mai bună a produselor. Acest lucru se observă în cifre, cu o creștere de circa 13% a volumului de prime brute subscrise pe zona asigurărilor de viață în primele nouă luni din 2024, față de perioada similară a anului 2023, ajungând până la 3,2 miliarde de lei.
 Totuși, așa cum spune și șeful BCR Asigurări de Viață, există cu siguranță loc pentru îmbunătățirea eforturilor de promovare a asigurărilor de viață. „Deși respectăm și suntem în linie cu acțiunile deja întreprinse în acest domeniu, considerăm că este esențial să investim în continuare în educația financiară. Mai mult decât atât, există comunități care nu beneficiază încă de informațiile necesare pentru a înțelege pe deplin importanța asigurărilor de viață, impactul pierderilor sau daunelor asupra situației lor financiare personale. Din studiul VIG reiese și faptul că persoanele cu vârsta cuprinsă între 30 și 39 de ani sunt cele mai preocupate de riscurile de zi cu zi, iar rata asigurărilor este cea mai ridicată în această categorie de vârstă. Totodată, există în continuare o percepție subiectivă a populației asupra riscurilor, astfel încât principalele motive pentru care mulți nu iau măsurile necesare de protecție sunt costurile, evitarea, lipsa conștientizării riscurilor sau a cunoștințelor financiare necesare. Prin urmare, este crucial să intensificăm eforturile de promovare și să ne concentrăm pe informarea și accesibilitatea serviciilor de asigurări de viață, pentru a le oferi soluțiile adecvate care să asigure stabilitatea financiară pe termen lung”, susține Ștefan Stavrositu.
Ca soluție, CEO-ul asigurătorului consideră că este necesară crearea unui cadru legislativ care să vină în întâmpinarea deficitului de protecție. Un alt factor care poate contribui la dezvoltarea pieței asigurărilor de viață, dar și la asigurarea unei protecții mai largi a populației ar putea fi implementarea unui sistem obligatoriu de asigurare de viață. „Pentru a extinde acoperirea asigurărilor de viață și a asigura o protecție mai largă a populației, considerăm că un pas esențial este crearea unui cadru legislativ care să vină în întâmpinarea deficitului de protecție. În acest context, parteneriatele între companiile de asigurări, instituțiile financiare și alți actori relevanți din mediul de afaceri joacă un rol crucial în creșterea accesibilității și înțelegerii produselor de asigurare. De asemenea, în ceea ce privește posibilitatea implementării unui sistem obligatoriu de asigurare de viață, considerăm că acest lucru ar putea fi o direcție de explorat pe termen lung. Totuși, o astfel de măsură ar necesita o abordare bine gândită, care să țină cont de educația financiară a populației și de necesitatea înțelegerii pe deplin a beneficiilor asigurării de viață. În acest sens, este important ca orice măsură legislativă să fie susținută de campanii de informare și educare, pentru ca oamenii să perceapă asigurările de viață nu ca pe o obligație, ci ca pe un instrument esențial de protecție financiară pe termen lung”, explică Ștefan Stavrositu.
În ceea ce privește anul 2025, CEO-ul BCR Asigurări de Viață prevede un an provocator din punct de vedere economic, dar se așteaptă ca tendința de corelare a pieței asigurărilor de viață cu creșterea PIB-ului să se mențină. „Anticipăm un an 2025 destul de provocator din punct de vedere economic, caracterizat prin posibile măsuri de austeritate și un climat de incertitudine, care ar putea influența comportamentul consumatorilor și dinamica pieței. Cu toate acestea, istoric vorbind, asigurările de viață au avut o evoluție corelată cu creșterea PIB-ului și ne așteptăm ca în 2025 să vedem o tendință similară de creștere, chiar și într-un mediu economic mai restrâns. Totodată, va fi esențial ca asigurătorii să rămână flexibili și să adapteze produsele și serviciile la nevoile emergente ale clienților, punând accent pe soluții de protecție financiară și de economisire adaptate contextului economic. Mai mult, inovația constantă și personalizarea ofertelor vor juca un rol esențial în dezvoltarea unor relații durabile cu clienții, contribuind la fidelizarea acestora și la consolidarea poziției pe piață.”
Per total, piața asigurărilor de viață are un potențial semnificativ de creștere, după cum susține și Ștefan Stavrositu, mai ales dacă ne uităm la nivelul scăzut al penetrării acestui tip de produs în România în prezent, comparativ cu alte piețe din străinătate. Totuși, atât promovarea, cât și un cadru legislativ care să susțină deducerea fiscală a primelor pentru asigurările de viață ar putea stimula considerabil piața, a mai adăugat CEO-ul. „În prezent, cheltuielile medii pe persoană în asigurările de viață sunt de 1.102 lei/locuitor, în creștere cu aproximativ 15% comparativ cu anul precedent, însă mult mai mici decât în țările cu economii dezvoltate, iar acest lucru reflectă o oportunitate clară de expansiune. Pentru a depăși limitele actuale, este esențial să continuăm să promovăm importanța protecției financiare pe termen lung în rândul consumatorilor și să îi încurajăm să aloce o proporție mai mare din venituri pentru asigurările de viață. De asemenea, un cadru legislativ care să susțină deducerea fiscală a primelor pentru asigurările de viață ar putea stimula considerabil piața, oferind un beneficiu suplimentar pentru persoanele care economisesc pentru viitorul lor. Prin urmare, considerăm că există bazele necesare unei dezvoltări în acest sens, însă acest lucru va fi strâns legat de eforturile susținute de educație financiară și de stimulente fiscale care să sprijine acest tip de economisire.” În primele nouă luni din 2024, BCR Asigurări de Viață a înregistrat un volum al primelor brute subscrise de 355 milioane lei, în scădere cu circa 12% față de primele nouă luni din 2023. Compania se afla pe poziția a treia în top 10 cele mai mari companii de asigurări de viață la finalul lunii septembrie 2024.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa