
Cum arată piața de birouri din București: polul Aviatorilor, Victoriei, Universitate are chirii duble față de Pipera Nord, unde 38% din spații sunt goale. BCR Erste și Adobe au semnat în 2025 cele mai mari tranzacții din piață
BCR a semnat în 2025 cea mai mare tranzacție a anului pe piața de birouri din Capitală - 24.000 mp la proiectul The Bridge I de la Orhideea, sub forma unei combinații între reînnoire și extindere, potrivit raportului anual Office Market Bucharest 2026 publicat de Cushman & Wakefield Echinox.
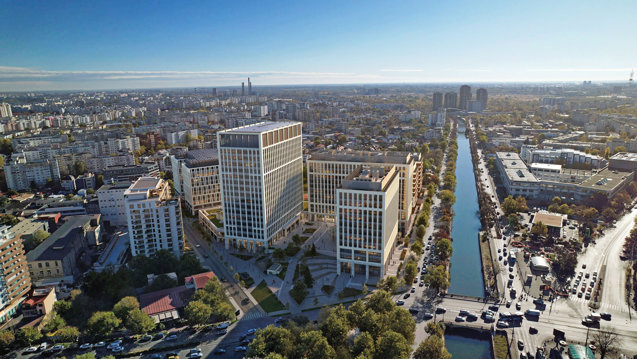
♦ Piața de birouri din București a încheiat 2025 cu un stoc de 3,43 milioane mp și tranzacții de 282.200 mp – în scădere cu 23% față de 2024, conform Cushman & Wakefield Echinox ♦ Diferențele între cele 11 zone din piața de birouri sunt însă enorme: rata de neocupare variază de la 3,4% în centru până la 37,8% în Pipera Nord, iar chiriile prime, de la 9 euro/mp/lună în periferie până la 22,50 euro în zona centrală.
BCR a semnat în 2025 cea mai mare tranzacție a anului pe piața de birouri din Capitală – 24.000 mp la proiectul The Bridge I de la Orhideea, sub forma unei combinații între reînnoire și extindere, potrivit raportului anual Office Market Bucharest 2026 publicat de Cushman & Wakefield Echinox.
Pe locul secund s-a clasat un pre-lease semnat de Adobe pentru 13.300 mp în U-Center 3, clădire care urmează să fie livrată de Forte Partners. Top 5 încheie cu Deloitte (7.600 mp – reînnoire la The Mark, în CBD), Procter & Gamble (7.000 mp – închiriere nouă la Yunity Park E, în Dimitrie Pompeiu) și Veeam (5.000 mp – reînnoire la AFI Park 4). Lor li se adaugă, în top 10, Banca Transilvania cu o extindere de 4.800 mp în Green Court A&C, WPP cu 4.500 mp reînnoiți la The Mark, Leroy Merlin cu 4.000 mp închiriați la Floreasca Park, Allianz Trade cu 3.500 mp reînnoiți la Oregon Park B și Salt Bank cu 3.500 mp reînnoiți la Hermes Business Campus.
„În prezent, criteriile de selecție ale chiriașilor merg dincolo de eficiența clasică a spațiului. Accesul facil la metrou, apropierea de zone rezidențiale și prezența unei infrastructuri bogate de servicii au devenit factori decisivi. La fel de importante sunt comunitatea care se formează în jurul clădirii și deschiderea administratorilor clădirii de a integra evenimente și inițiative care animă spațiile comune. Biroul nu mai este doar un loc de operare, ci un ecosistem care trebuie să susțină colaborarea, cultura organizațională și experiența zilnică a angajaților“, a spus Mădălina Cojocaru, partner office agency la Cushman & Wakefield Echinox.
Mădălina Cojocaru, partner office agency la Cushman & Wakefield Echinox
Toate aceste tranzacții s-au desfășurat într-un an în care în București nu a fost livrată nicio clădire de birouri nouă. Volumul total al tranzacțiilor de leasing a coborât la 282.200 mp, în scădere cu 23% față de 2024, însă cererea netă – cea care exclude renegocierile pe spațiile existente – a urcat la 53% din volum, față de 44% în anul precedent. Rata generală de neocupare a coborât la 12,1%, cel mai scăzut nivel din trimestrul al treilea al lui 2020, iar prime yieldul s-a stabilizat la 7,25%. La nivel regional, Bucureștiul reprezintă 15% din stocul total al capitalelor din Europa Centrală și de Est, piață dominată de Varșovia (28%), Budapesta (20%) și Praga (18%).
„Piața își regăsește treptat echilibrul după o perioadă de ajustare, demonstrând reziliență în locațiile prime și o divergență tot mai mare în performanță între zonele core stabilite și submarketurile mai periferice“ și „piața va rămâne stabilă, dar selectivă, iar noua ofertă, chiriile în creștere și clădirile de cea mai bună calitate, bine poziționate, vor capta majoritatea activității de leasing“, susține Vlad Săftoiu, head of research la Cushman & Wakefield Echinox.
CBD-ul, dincolo de pragul de 22 de euro
CBD-ul – cuprins între Piața Charles de Gaulle, Piața Victoriei și Universitate – rămâne principala zonă de birouri a Capitalei, cu chirii între 21 și 22,50 euro/mp/lună (în creștere cu 5% față de anul precedent) și un grad de neocupare de 4,1%. Stocul zonei este de 357.300 mp, iar take-up-ul a urcat la 38.900 mp în 2025, generat în special de companii de servicii profesionale care vânează spații în clădiri-reper.
Trei dintre cele mai mari tranzacții ale anului s-au semnat la The Mark – Deloitte (7.600 mp), WPP (4.500 mp) și Infosys (3.600 mp), toate reînnoiri. Zona centrală, care include zona Timpuri Noi – Unirii și o parte din centrul istoric, are cea mai mică rată de neocupare – 3,4% – cu un stoc de 453.000 mp și chirii de 16-18 euro/mp/lună. Aici a fost semnat pre-lease-ul Adobe pentru U-Center 3 (13.300 mp), iar zona concentrează 104.300 mp din pipeline-ul total al Capitalei – aproape jumătate. Floreasca-Barbu Văcărescu, al doilea cea mai mare subpiață din Capitală (589.600 mp), are o vacancy de 8% și chirii de 15,5-18,5 euro/mp/lună – cele mai mari din afara CBD-ului. Aici, Banca Transilvania s-a extins cu 4.800 mp în Green Court A&C, Leroy Merlin a închiriat 4.000 mp la Floreasca Park, iar Allianz Trade și-a reînnoit cei 3.500 mp în Oregon Park B.
Zonele principale: Centru-vest – cea mai întinsă, cea mai activă
Zona centru-vest reprezintă cea mai mare concentrare de birouri din București, cu un stoc de 629.100 mp și cel mai activ leasing al anului – 75.200 mp tranzacționați, peste un sfert din totalul Capitalei. Vacancy-ul este însă ridicat – 15,1% – iar chiriile prime se situează între 15,5 și 17,5 euro/mp/lună. Aici a fost semnată cea mai mare tranzacție a anului, BCR Erste-The Bridge 1 (24.000 mp), alături de reînnoirea Veeam (5.000 mp în AFI Park 4) și de închirierea ProCredit Bank (2.500 mp în Business Garden). Zona are și cel mai tânăr stoc din oraș – 8,1 ani vechime medie. Expoziției, deși cu un stoc relativ tânăr (10,2 ani) și chirii de 15-16,5 euro/mp/lună, rămâne cu o rată de neocupare ridicată de 23,5%, semn că oferta din proiectele finalizate în ultimii ani depășește încă cererea – aici și cei de la Atenor au preferat să vândă proiectul de birouri @Expo cu circa 1000 euro/mp. Take-up-ul a fost totuși semnificativ – 27.700 mp – cu Teleperformance ca cea mai mare tranzacție (3.300 mp în J8 Office Park) și Heidelberg cu o reînnoire de 2.200 mp în Bucharest Business Park.
Vlad Săftoiu, head of research la Cushman & Wakefield Echinox
Dimitrie Pompeiu – hub istoric pentru companii din retail, financiar și FMCG – se confirmă ca alternativă, cu chirii între 11 și 13 euro/mp/lună și un vacancy de doar 8,1%. Stocul zonei este de 440.700 mp, iar take-up-ul a atins 39.700 mp, depășit doar de centru-vest și Floreasca. Cea mai mare tranzacție a anului în zonă a fost semnată de Procter & Gamble – 7.000 mp în Yunity Park E – urmată de reînnoirea Salt Bank (3.500 mp) și închirierea Froo (Zabka, 2.900 mp), ambele în Hermes Business Campus. Submarketul Nord, în proximitatea celor două aeroporturi, are un stoc mai modest (192.700 mp), o vacancy de 15,5% și chirii de 12-15 euro/mp/lună, cu activitate dominată de reînnoiri din partea ocupanților existenți – cea mai vizibilă fiind cea a Samsung, 3.000 mp în Willbrook Platinum.
Pipera Nord, rată de neocupare de 38%
La capătul opus al pieței se află Pipera Nord, dominată de clădiri de generații mai vechi, care a închis 2025 cu o vacancy de 37,8% – cea mai mare din oraș – și chirii minime, între 9 și 11 euro/mp/lună. Take-up-ul a fost simbolic, 6.300 mp, iar cea mai mare tranzacție din zonă a fost de doar 500 mp, semnată de aSpace în Global City Business Park. Submarketul Est are un vacancy de 20,9%, un stoc redus (51.100 mp) și chirii de 9-12 euro/mp/lună, fiind dominat de chiriași din FMCG și servicii profesionale – aici TUV SUD Romania s-a extins cu 1.000 mp în Olympia Tower. South, cea mai mică piață din București (41.800 mp), a încheiat anul cu vacancy de 6,5% și o singură tranzacție notabilă – reînnoirea Edenred în City Offices, pentru 2.500 mp. Zona de Vest, în pofida unui stoc de 165.900 mp și a unei vacancy moderate de 11,8%, a avut cel mai slab leasing al anului – doar 200 mp, semn al unei piețe stabile cu rotație minimă a chiriașilor pe termen lung din auto și telecom (Renault, Ericsson, Accenture).

Decalajul de performanță între zone se reflectă și în vârsta clădirilor. Zona centru-vest, cu un stoc dominat de campusuri dezvoltate în ultimul deceniu (AFI Park, The Bridge, One Cotroceni Park), are cel mai tânăr stoc – 8,1 ani vechime medie – urmat de Expoziției (10,2 ani) și Floreasca-Barbu Văcărescu (11,4 ani). La capătul opus, Est și Sud au cel mai vechi stoc – câte 18,7 ani în medie – iar Pipera Nord (16,9 ani) și Nord (16,3 ani) confirmă corelația: cu cât zona e mai veche, cu atât vacancy-ul este mai mare și chiriile mai mici. Vechimea medie a pieței bucureștene este de 12,2 ani, ceea ce, în context european, plasează stocul Capitalei printre cele mai tinere – un argument important pentru cererea ESG, având în vedere că sustenabilitatea, eficiența energetică și amenajările sunt printre criteriile-cheie ale chiriașilor.
216.000 mp în construcție, concentrați în zonele cu cerere
Reluarea dezvoltărilor confirmă această polarizare. Pipeline-ul aflat în construcție a urcat la circa 216.000 mp – cel mai înalt nivel din 2021 – distribuit în nouă proiecte ce urmează să fie finalizate între 2026 și 2028.
Cel mai mare este Timpuri Noi Square 2 (60.000 mp – Vastint, în Center), urmat de ARC Project (30.000 mp – PPF Real Estate, în Centru-Vest), AFI Central Tower (28.000 mp – AFI Europe, redezvoltarea fostei Bucharest Financial Plaza, în Center), Queens Offices (23.000 mp – Speedwell, în Floreasca-Barbu Văcărescu) și One Technology District (20.600 mp – One United Properties, în Dimitrie Pompeiu). La acestea se adaugă Green Court D (17.000 mp – Globalworth), U-Center 3 (16.300 mp – Forte Partners), Promenada Offices (12.000 mp – NEPI Rockcastle) și Calea Floreasca 182 (8.700 mp – IDS). Submarketurile Center și Floreasca-Barbu Văcărescu concentrează împreună 165.000 mp, iar în periferie nu se mai construiește nimic. Chiriile cerute în proiectele aflate în construcție variază între 18 și 22 euro/mp/lună, având în vedere specificațiile tehnice superioare și costurile de construcție mai ridicate.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa