
Anul industrialului în real estate: patru din cele mai mari cinci proiecte noi anunțate pentru acest an sunt dezvoltări de centre logistice și industriale
Volumul spațiilor logistice și industriale închiriate în primele nouă luni ale anului a totalizat circa 575.000 metri pătrați, representând o scădere de 20% față de perioada similară a anului trecut, potrivit datelor firmei de consultanță imobiliară Cushman & Wakefield Echinox. Contractele noi au avut o proporție de 58% din volumul total tranzacționat.
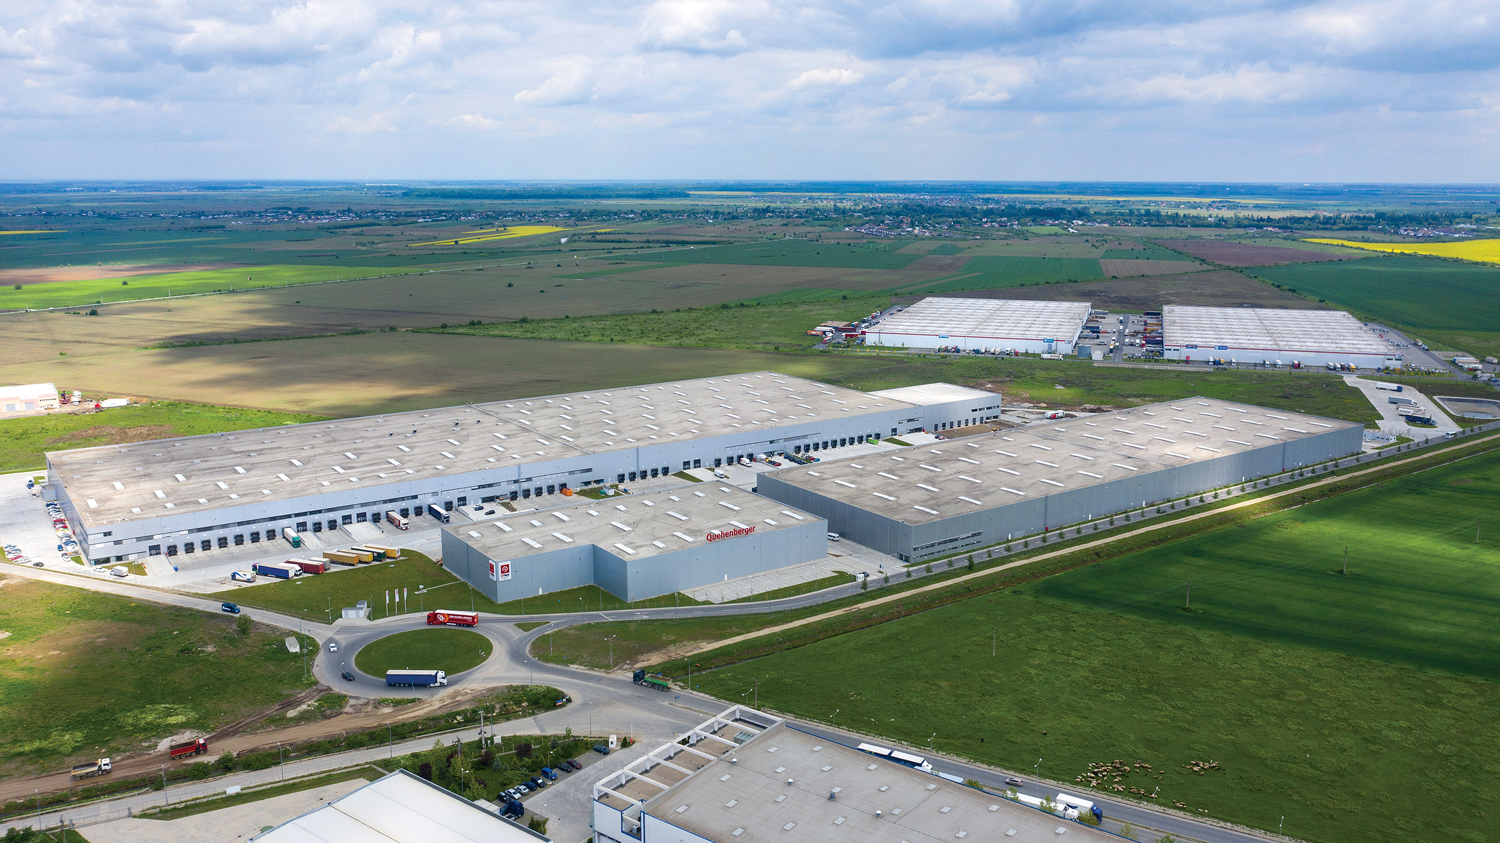
♦ După un 2024 cu puține livrări de industrial, pe măsură ce principalii jucători s-au concentrat pe realizarea de achiziții, în 2025 revin la investiții in construcții noi de platforme.
Volumul spațiilor logistice și industriale închiriate în primele nouă luni ale anului a totalizat circa 575.000 metri pătrați, representând o scădere de 20% față de perioada similară a anului trecut, potrivit datelor firmei de consultanță imobiliară Cushman & Wakefield Echinox. Contractele noi au avut o proporție de 58% din volumul total tranzacționat.
Cifrele pe trimestrul al III-lea indică 164.000 metri pătrați tranzacționați, nivel comparabil cu cel înregistrat în aceeași perioadă a anului trecut. Totuși volumul tranzacționat este pe un trend de ușoară scădere, comparând cu trimestrul al II-lea când s-au contractat 213.000 metri pătrați, dar și cu primele trei luni ale anului când volumul total a atins 196.900 metri pătrați.
Dezvoltatorii au continuat să livreze noi proiecte, astfel că în trimestrul al III-lea noile proiecte finalizate au totalizat peste 170.000 metri pătrați, din care cel mai relevant este extinderea cu 53.500 metri pătrați a proiectului VGP Brașov. Această clădire va reprezenta centrul de distribuție al companiei Inter Cars din domeniul pieselor auto.
În total, în primele nouă luni din 2024 au fost livrate proiecte de 275.000 metri pătrați și mai sunt în derulare clădiri cu suprafețe de peste 430.000 metri pătrați. Livrările noi din acest an ar urma să totalizeze aproximativ 500.000 metri pătrați, comparabil cu anul 2023.
Livrările de noi proiecte de retail au atins în 2024 un nivel de circa 200.000 metri pătrați, potrivit datelor companiei de consultanță imobiliară Cushman & Wakefield Echinox, după un 2023 în care dezvoltatorii au construit 213.000 metri pătrați spații de retail noi, un record al ultimilor șapte ani.
„Pe segmentul de retail, estimările arată că în 2024 livrările de noi proiecte ar putea depăși 200.000 metri pătrați, ceea ce înseamnă că am putea asista la un nou record. În plus, pe termen scurt și lung dezvoltatorii au anunțat proiecte care depășesc 800.000 metri pătrați, proiecte care sunt deja în construcție sau se află în diferite etape de autorizare și care urmează să fie finalizate până la sfârșitul deceniului și care includ mai multe centre comerciale supraregionale de peste 100.000 metri pătrați fiecare“, a spus Vlad Săftoiu, head of research, Cushman & Wakefield Echinox.
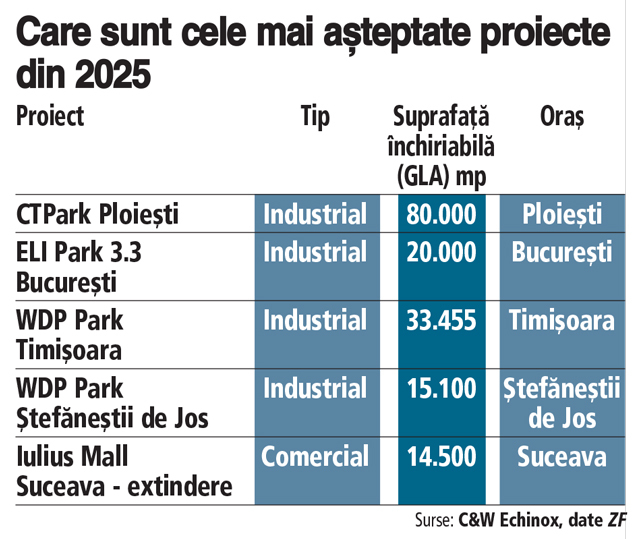
Dintre cele mai importante cinci proiecte așteptate a fi gata în 2025, patru reprezintă proiecte de logistică și industrial – cel mai mare este al CTP, la Ploiești, de 80.000 mp, urmat de WDP cu două de 33.000 respectiv 15.000 mp și ELI Park cu alți 20.000 mp lângă București. Cel mai mare proiect comercial livrat anul acesta reprezintă o extindere a Iulius Mall Suceava. De asemenea, ar fi posibilă livrarea Mall Moldova de la Iași, dezvoltat de Prime Kapital, lângă care construiește și IKEA primul magazin din Iași.
Alte proiecte comerciale importante care sunt în lucru sunt Promenada București – extindere care aduce lângă actualul centru comercial și un hotel, birouri, cinema dar și noi spații de retail, sau Rivus Cluj, cel mai mare mall din România, parte a unui complex proiect mixt dezvoltat de Iulius.
În T3/2024, au fost finalizate patru proiecte, dintre care două parcuri de retail noi – Annabella Retail Park, dezvoltat de proprietarul local de rețele de magazine Annabella în Râmnicu Vâlcea și Sinaia Plaza, investiție realizată de către Imo Invest Total, plus două extensii ale unor parcuri existente – Ploiești Shopping City, proiect deținut de NEPI Rockcastle și Prahova Value Centre, aflat în proprietatea Prime Kapital – MAS REI, cu o suprafață cumulată de aproximativ 22.000 metri pătrați.
Pe segmentul de birouri, în București, în prezent sunt în construcție proiecte totalizând 144.000 metri pătrați, însă 90% din această suprafață va fi livrată în 2026 și 2027 în subpiețe precum Centru, Centru – Vest, Floreasca – Barbu Văcărescu sau Dimitrie Pompeiu, după doi ani 2024 si 2025 cu livrări minime istorice, respectiv 16.000 metri pătrați. De menționat că în anul 2025, niciun proiect de birouri nu va fi livrat în București. În 2024 a fost finalizat proiectul AFI Loft de aproape 16.000 mp, fiind singura clădire nouă de birouri construită în Capitală, după ani în care anual se livrau în medie 200.000 mp de noi birouri.
Pe segmentul industrial, stocul total a depășit cel mai probabil 7,5 milioane metri pătrați la finalul anului 2024, din care circa 400.000 metri pătrați au fost finalizați în 2024. „Proiectele în construcție totalizează de asemenea peste 400.000 metri pătrați, din care majoritatea urmează să fie livrate în 2025“, a spus Vlad Săftoiu.
De partea cealaltă el explică faptul că actualul context politic este o provocare nu doar pentru România, și nu doar în acest an.
„Din acest motiv vedem o abordare precaută a investitorilor, care va continua și pe termen scurt. Pe de altă parte, România continuă aibă o performanță macroconomică peste media UE, ceea ce este un avantaj competitiv pe care ar trebui să îl exploatăm la maxim“, a subliniat consultantul.
De asemenea, concluzia de consultanță imobiliară Cushman & Wakefield Echinox în rândul celor mai importanți investitori și dezvoltatori din România, 64% dintre respondenți prognozează o creștere a valorii portofoliilor, 30% se așteaptă la stagnare, în timp ce doar 6% estimează o scădere.
Cushman & Wakefield Echinox a intervievat în luna octombrie managerii unora dintre cei mai importanți investitori și dezvoltatori imobiliari locali, regionali și globali, cu un portofoliu cumulat în România de peste 15 miliarde de euro, având o cotă de piață de aproximativ 50% din activele imobiliare locale moderne.
Bucureștiul și piețele secundare și-au consolidat poziția de principale destinații de investiții, astfel că aproximativ 80% dintre respondenți în 2024 (comparativ cu 66% în 2023 și 63% în 2022) indică Bucureștiul ca locație principală pentru noi investiții. De asemenea, piețele terțiare (orașe cu mai puțin de 200.000 de locuitori) și-au crescut atractivitatea, fiind vizate de 31% dintre investitori în 2024 (față de 24% în 2023 și 20% în 2022). Orașele secundare continuă să fie o destinație atractivă pentru mai mult de 65% din respondenți.
Această evoluție subliniază diversificarea portofoliilor investiționale și interesul crescut pentru piețele emergente din afara capitalei. Atractivitatea acestor zone este susținută de oportunitățile de creștere, costurile mai scăzute și dinamica pozitivă a pieței.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi