
Anul bun și anul foarte bun
2016 are premisele necesare pentru a fi un an și mai bun decât 2015, care a adus mai multe plusuri decât minusuri sistemului bancar, printre care revenirea pe profit, după cinci ani de pierdere. Într-un peisaj mai larg, România este acum „în cărți”, grație creșterii din 2015, perspectivelor pentru anul în curs și stabilității. Între așii care trebuie jucați anul acesta, spun oficialii grupului Un…
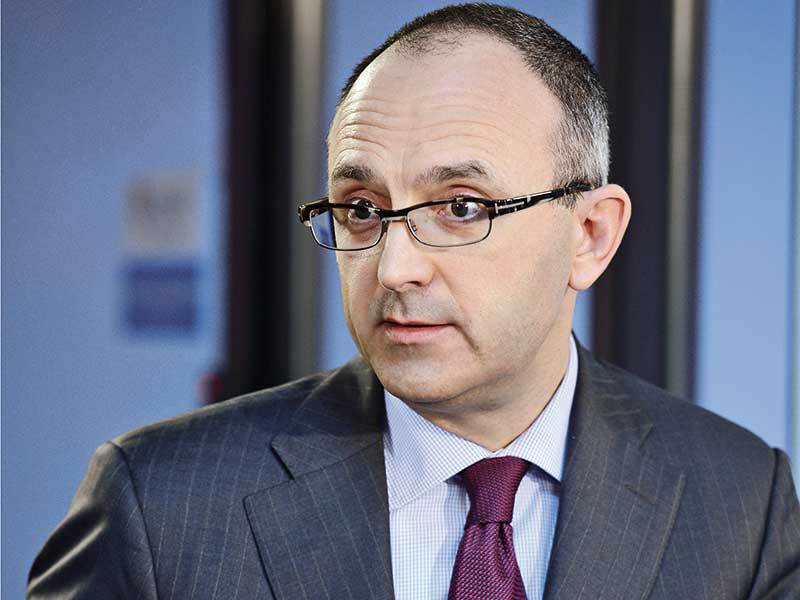
„România este un punct de atracție acum, ar trebui să profităm”, afirmă Răsvan Radu, CEO al UniCredit. Creșterea economică de 3,6% de anul trecut, o oarecare stabilitate, perspectivele foarte bune, codul fiscal potrivit pentru investitori sunt, apreciază șeful grupului financiar, argumentele care fac din piața locală o destinație interesantă pentru investitori. Motiv pentru care, chiar dacă inițiativele legislative ar putea accelera procesul de consolidare din sistemul bancar, „există în continuare un număr mare de bănci care consideră România o piață de creștere și preferă să iasă din alte țări pentru a fi aici”, arată Răsvan Radu.
Instituția pe care o conduce a bifat anul trecut o serie întreagă de plusuri; UniCredit Bank a înregistrat o creștere de 87,5% a profitului net, susținută de reducerea cheltuielilor operaționale cu 0,3% și a provizioanelor pentru credite cu 32,2%. Tot anul trecut, activele totale ale grupului au crescut cu 6,8%, până la 34,6 miliarde de lei, portofoliul de credite a bifat un plus de 4,8%, iar costul riscului asociat creditării s-a plasat la 1,86%, față de 2,92% în 2014.

Provizioanele pentru credite au atins nivelul de 406,6 milioane de lei, conducând la un rezultat net consolidat, după interesul minoritar, de 252,1 milioane lei. Tot anul trecut, banca și-a îmbunătățit raportul credite/depozite, în contextul lichidității ridicate din piață, iar rata fondurilor proprii totale se menține la 14%, nivel pe care reprezentanții instituției îl califică drept „confortabil”.
Volumul activelor consolidate la 31 decembrie 2015 a totalizat 34,6 miliarde de lei (7,6 miliarde de euro), în creștere cu 6,8% comparativ cu anul precedent. Portofoliul de credite brute (inclusiv finanțările acordate prin leasing) s-a plasat la 23,9 miliarde de lei (5,3 miliarde de euro), evoluția pozitivă a acestuia fiind susținută în principal de o creștere cu 7,3% în zona corporate și cu 11,1% în leasing. Totodată, depozitele clientelei au ajuns la un volum de 17,9 miliarde de lei (3,9 miliarde de euro).
„Una dintre acțiunile strategice ale anului trecut a fost faptul că am înregistrat o serie de tranzacții importante în domeniul corporate finance, în segmente precum petrol și gaze, telecom, automotive, servicii, farmaceutice, agribusiness și transporturi”, spune Răsvan Radu. Tot el completează că în 2015 banca a continuat eforturile de curățare a portofoliului, prin vânzarea la finalul anului trecut a unui pachet de credite neperformante în valoare de aproximativ 340 de milioane de euro către Kredyt Inkaso.
Banca și-a menținut și anul trecut interesul pentru clienții corporate, creditarea acestora înregistrând un plus de 7,3%, dar și pentru creditele ipotecare acordate persoanelor fizice (+7,3%), pentru credite de consum prin UCFin (+4,5%) și credite de investiții pentru IMM (+12,4%). Programul Prima casă nu a fost nici în anii trecuți una dintre mizele băncii, pentru că acest produs are marje mici. Despre proiectul legii de dare în plată, Răsvan Radu spune că „legea, așa cum este ea făcută, nu este una socială, ci se adresează celor care au portofolii mai mari de credite. Impactul mare nu vine din partea celor care au credite mici, care cel mai probabil nu vor vinde casa pentru a se muta cu chirie, mai cu seamă că va urma o volatilitate foarte mare a chiriilor în următorii ani. Locuința pentru uz personal are o valoare în plus”.
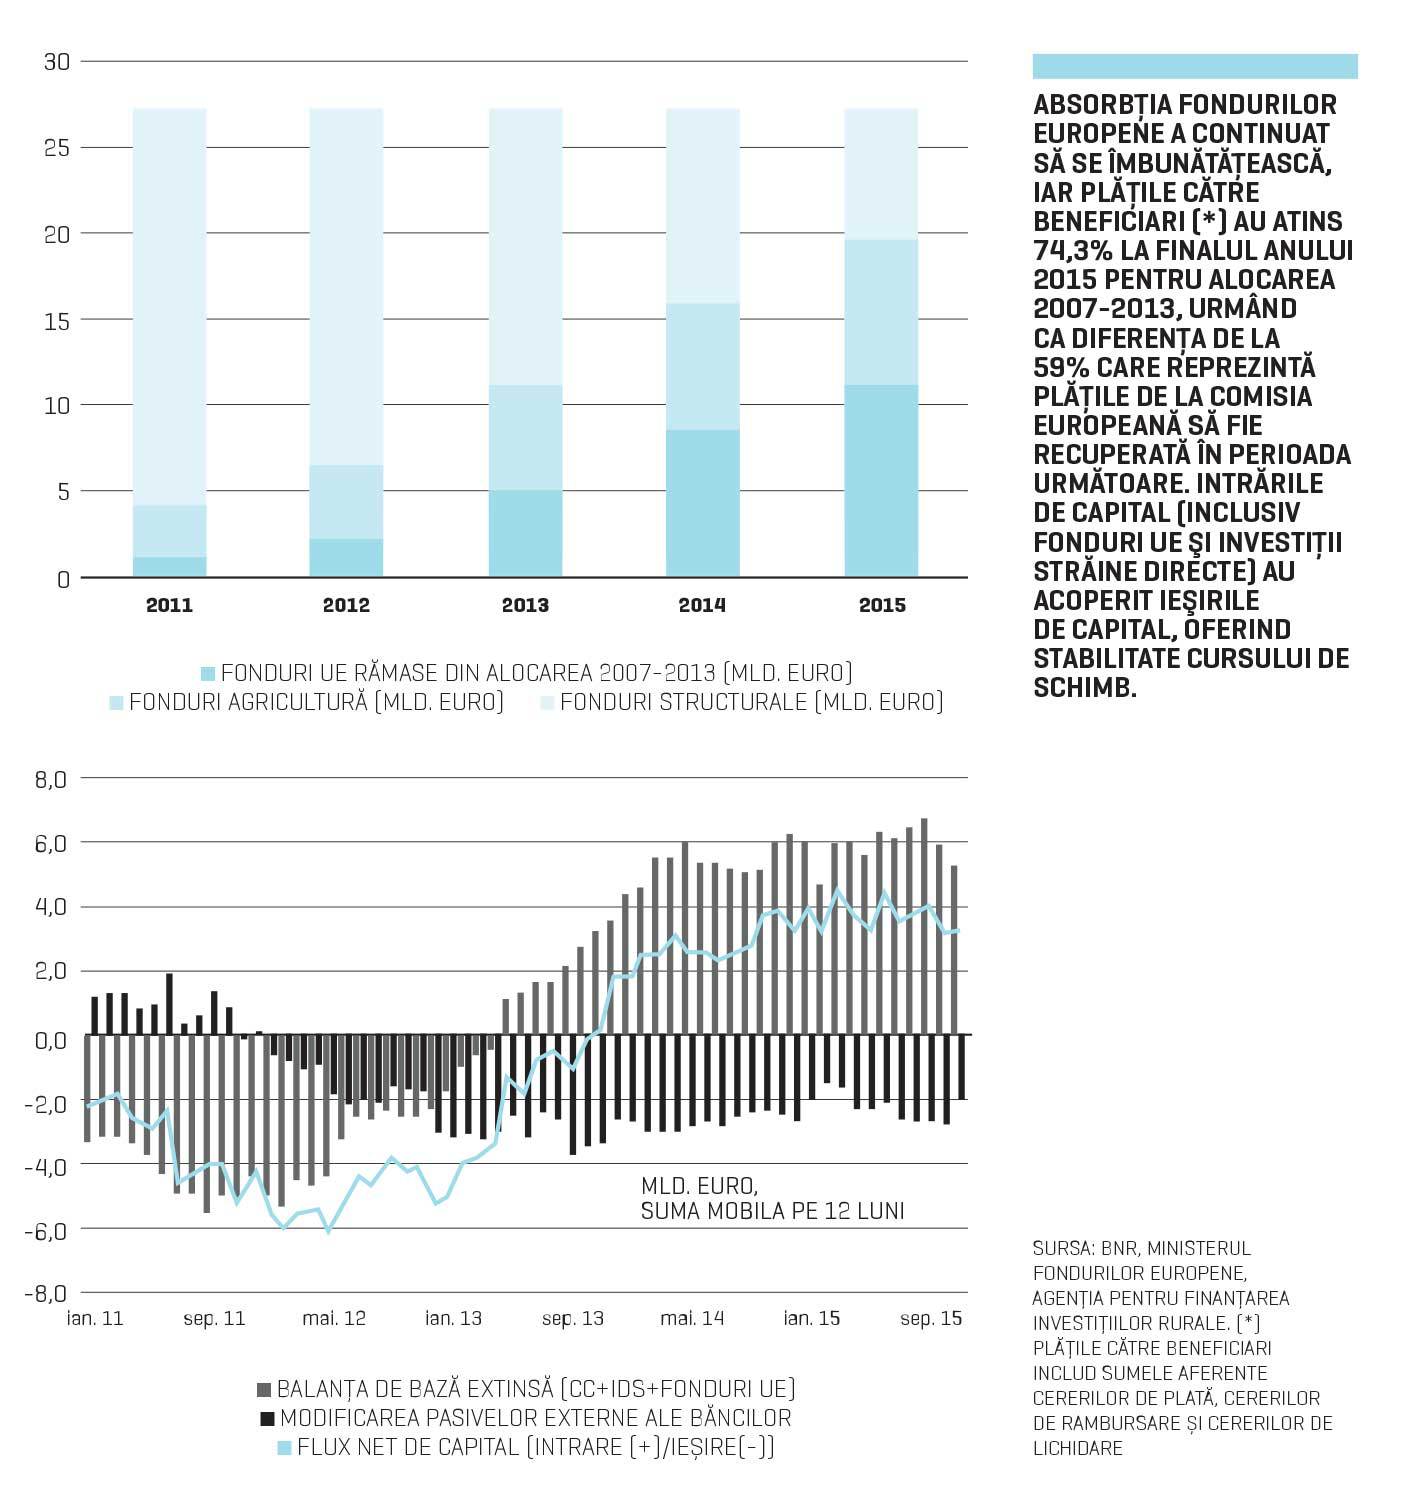
Una peste alta, în cadrul băncii au fost făcute diferite simulări în privința impactului pe care l-ar putea avea adoptarea legii dării în plată, iar concluzia este că „suntem capabili să absorbim șocul”. În opinia lui Răsvan Radu, legea în forma actuală apropie creditul ipotecar mai degrabă de un produs de leasing imobiliar decât de produsele aflate acum în portofoliul băncilor.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală