
Anomalia sistemului financiar din România: Băncile adună mai mulți bani din economie, de la firme, în depozite comparativ cu creditele cu care finanțează efectiv economia, plusul fiind de 16 mld. lei, adică 3 mld. euro. Cum se explică această anomalie?
♦ Soldul creditelor acordate de bănci firmelor era în T1/2023 de 200 de miliarde de lei, iar depozitele firmelor în bănci erau de 216,5 mld. lei, companiile fiind creditor net față de bănci cu peste 16 mld. lei (circa 3…
♦ Soldul creditelor acordate de bănci firmelor era în T1/2023 de 200 de miliarde de lei, iar depozitele firmelor în bănci erau de 216,5 mld. lei, companiile fiind creditor net față de bănci cu peste 16 mld. lei (circa 3 mld. euro). ♦ Aurelian Dochia, analist: „Sunt convins că băncile sunt capabile să mărească creditarea pe măsură ce tensiunile și incertitudinile curente se vor diminua, deficitul bugetar va fi redus și absorbția fondurilor europene va constitui o ancoră ce va antrena dezvoltarea și va crea oportunități în tot mai multe sectoare din economie”.
Sistemul bancar românesc era și la sfârșitul primului trimestru (T1) din 2023 debitor net față de companii, în condițiile în care firmele „creditează“ practic băncile, depozitele companiilor la bănci fiind mai mari decât soldul creditelor corporate, când normal ar fi să fie invers.
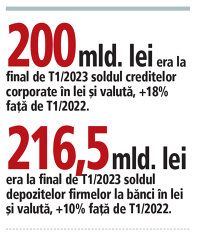
Soldul depozitelor companiilor în lei și valută a ajuns la final de T1/2023 la 216,5 mld. lei, în timp ce stocul creditelor corporate în lei și valută era mai mic, de 200 mld. lei. În aceste condiții, companiile sunt creditor net față de bănci cu 16,5 mld. lei (peste 3 mld. euro).
 Practic, băncile adună mai mulți bani din economie, de la firme, în depozite comparativ cu creditele cu care finanțează efectiv economia. Cum se explică această anomalie?
Analiștii au susținut pe parcursul ultimilor ani că este într-adevăr anormal ca soldul depozitelor societăților comerciale să fie mai mare decât soldul creditelor, explicând această anomalie prin mai mulți factori, precum faptul că unele firme nu sunt bancabile, având capitaluri negative, lipsa unor oportunități mai bune de investiții sau faptul că deficitele bugetare tot mai mari au fost finanțate și prin finanțări de la bănci, ceea ce a redus disponibilitatea de finanțare a firmelor.
Programele guvernamentale de stimulare a creditării firmelor nu au reușit să compenseze decât în mică măsură și în mod ineficient dezechilibrul structural din economie.
Analistul economic Aurelian Dochia aduce în discuție situația de incertitudine și risc din prezent, cu război la graniță, reorientarea fluxurilor comerciale și de capital, frământările politice și legislative, care stimulează mai degrabă economisirea și amânarea investițiilor firmelor, el susținând și că oamenii de afaceri trebuie să pună în balanță randamentul unei investiții versus dobânzile pe care le-ar avea de plătit pentru creditele luate de la bancă, dobânzile fiind pe o tendință de creștere.
„Se poate întâmpla ca în anumite perioade sectorul economic să acumuleze depozite în bănci mai mari decât volumul creditelor acordate și de obicei asta se întâmplă în momente de incertitudine, schimbare și risc ridicat, când oamenii de afaceri dar și familiile preferă să economisească așteptând clarificarea situației înainte de a se angaja în investiții importante. Pandemia, războiul, reorientarea fluxurilor comerciale și de capital, frământările politice și legislative etc. oferă desigur oportunități pentru multe sectoare, dar și provocări majore pentru altele. Întrebarea la care trebuie să răspundă orice om de afaceri este dacă randamentul investiției sale va fi mai mare decât dobânzile pe care le-ar avea de plătit și pentru mulți, răspunsul nu este suficient de clar“, a explicat Dochia pentru ZF.
El susține că trebuie să nu uităm aspecte precum structura întreprinderilor românești, dominate de firme mici și mijlocii subcapitalizate, care adesea nu întrunesc criteriile minime de creditare. „Chiar și conform legislației curente, multe firme nici nu ar trebui să existe având un activ net bilanțier negativ.“ Dar cel mai important, spune el, este faptul că volumul creditării a crescut permanent, chiar dacă mai încet decât volumul depozitelor.
În plus, o parte importantă din resursele băncilor s-a îndreptat spre creditarea statului, care are un deficit bugetar semnificativ. „Sunt convins că băncile sunt capabile să mărească creditarea pe măsură ce tensiunile și incertitudinile curente se vor diminua, deficitul bugetar va fi redus și absorbția fondurilor europene va constitui o ancoră ce va antrena dezvoltarea și va crea oportunități în tot mai multe sectoare din economie“, anticipează Aurelian Dochia.
Băncile au fost nevoite în ultimii ani să se bazeze mai mult pe sursele de finanțare locale, în condițiile în care au pierdut o parte din liniile de finanțare de la băncile-mamă, linii care în perioada de creștere economică de dinainte de criza izbucnită în 2008/2009 au reprezentat principalul motor de susținere a creditării.
Și cumulat, volumul împrumuturilor sectorului privat este în continuare mai scăzut comparativ cu soldul sumelor economisite de populație și companii la bănci, iar raportul credite/depozite (retail plus coporate) a coborât la finalul anului 2022 și în T1/2023 la circa 70%, conform datelor BNR. Nivelul scăzut al acestui raport indică faptul că există în continuare spațiu pentru intensificarea creditării, iar instituțiile de credit au și capitalul, și lichiditatea necesare pentru finanțarea economiei, după cum au recunoscut și bancherii.
Companiile și-au menținut poziția de creditor net în raport cu băncile cu toate că piața creditării s-a mai redresat, împrumuturile acordate firmelor crescând în 2021, 2022 și T1/2023 cu o viteză mai mare față de creditarea populației, mai ales pe componenta în valută. Deși împrumuturile pentru companii au crescut, volumul creditării a rămas în urma stocului depozitelor.
În timp ce pe palierul creditelor în valută se observă că împrumuturile pentru companii au fost motorul principal, la creditele în lei la sfârșitul anului 2022 și în primele luni din 2023 viteza creditelor retail în lei a depășit viteza creditelor corporate în lei, după ce anterior tot creditele pentru firme creșteau cu ritmuri mai mari.
Din 2021 viteza de creștere a creditelor corporate în lei depășise ritmul creditării retail în lei, iar creditarea corporate în valută a rămas pe plus, în timp ce împrumuturile retail în valută au tot scăzut, începând din primăvara lui 2022 și până în prezent și soldul total al creditelor corporate în lei și valută a trecut de volumul împrumuturilor populației în lei și valută.
Unul dintre factorii importanți care au impulsionat creditarea pentru firme a fost continuarea programului guvernamental IMM Invest, prin care statul român, prin intermediul Fondului de Garantare a Creditelor pentru IMM-uri, a garantat un procent important din valoarea creditelor acordate pentru finanțarea IMM-urilor, în funcție de tipul companiei.
Conform unui studiu al ARB, doar în anul 2021 au fost în sold credite noi pentru companii de 60 mld. lei, dintre care 30 mld. lei au fost garantate de FNGCIMM, ceea ce înseamnă că jumătate dintre creditele corporate din 2021 au fost garantate de stat. Însă, pe măsură ce dobânzile la lei au crescut, nici programele guvernamentale nu au mai putut să impulsioneze foarte mult creditarea în lei.
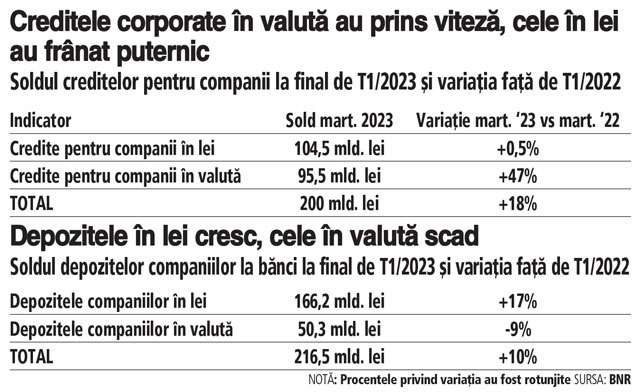
Companiile au continuat să prefere și în martie 2023 creditele în valută, mai ieftine, redescoperite începând din a doua parte a anului 2022, odată cu creșterea dobânzilor la lei. Ritmul anual de creștere al împrumuturilor corporate în valută a ajuns în martie 2023 la 46,7% față de martie 2022, mult peste avansul creditelor corporate în lei din aceeași perioadă.
În ceea ce privește creditele corporate în lei, viteza anuală a încetinit la doar 0,5% în martie 2023, mult sub viteza din martie 2022, de circa 27%.
Dobânzile la lei au sprintat puternic începând din a doua parte a anului 2022, în condițiile în care și inflația a explodat, depășind 16%, iar dobânzile mari au redus apetitul pentru împrumuturi în lei și au trimis firmele spre creditele în valută, unde dobânzile sunt mai mici.
De exemplu, la creditele corporate noi în lei dobânda medie a ajuns în luna februarie 2023 la 9,6%, (după ce în 2021 era sub 5%, iar în primele luni din 2022 oscila în jurul a 6%), fiind dublă față de dobânda la creditele pentru firme în euro, care era în februarie de 4,95%.
Împrumuturile în lei pentru firme au ajuns la finalul lunii martie 2023 la un sold de circa 104,5 mld. lei, după creșterea cu doar 0,5% față de martie 2022, în timp ce soldul creditelor corporate în valută a fost la final de T1/2023 de echivalentul a 95,5 mld. lei, după saltul de 46,7% față de martie 2022.
Deși în privința stocurilor, creditele corporate în lei continuă să aibă un nivel mai mare decât cele în valută, în ceea ce privește volumele noi începând din luna septembrie 2022 volumul creditelor noi corporate în euro a depășit volumul creditelor noi corporate în lei pentru prima dată în ultimul deceniu.
În luna martie 2023 împrumuturile acordate companiilor în lei și valută le-au depășit pe cele acordate populației, ajungând la peste jumătate din soldul total al creditelor private din bilanțurile bancherilor, respectiv 200 mld. lei (54% din total).
Pe partea de depozite, la final de T1/2023 companiile aveau la bănci economii în lei de 166,2 mld. lei, în creștere cu circa 17% față de nivelul din martie 2022, în timp ce depozitele firmelor în valută au coborât la 50,3 mld. lei, după o scădere cu aproape 9% față de martie 2022.
Per total, creditul privat retail și corporate, cea mai importantă sursă de finanțare a economiei reale, a continuat să crească în primele trei luni din 2023, viteza împrumuturilor acordate de bănci ajungând în martie la 10%, până la un sold de 370,5 mld. lei, în condițiile în care dobânzile sunt pe o pantă de creștere. Ritmul de majorare a creditelor a depășit și viteza de creștere a depozitelor.
Depozitele totale, corporate și retail, au totalizat la sfârșitul lunii martie 524,5 mld. lei, în creștere cu 9,5% față de nivelul din martie 2022.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa