
Analiză. Piața imobiliară din București: Viteză record la vânzări, dar prețurile cresc cu 43% în doi ani
Capitala traversează o perioadă paradoxală pe piața rezidențială: apartamentele se vând în medie în doar 47 de zile, cel mai rapid ritm dintre marile orașe ale țării, dar prețurile au explodat cu 25% în ultimii doi ani pentru locuințele existente…
Capitala traversează o perioadă paradoxală pe piața rezidențială: apartamentele se vând în medie în doar 47 de zile, cel mai rapid ritm dintre marile orașe ale țării, dar prețurile au explodat cu 25% în ultimii doi ani pentru locuințele existente și cu 43% pentr„u cele noi. Oferta totală s-a contractat cu 24%, în timp ce pentru fiecare apartament nou scos la vânzare există aproape patru potențiali cumpărători. Într-un context marcat de eliminarea facilităților fiscale și presiuni inflaționale crescânde, specialiștii avertizează că această “furtună perfectă” – cerere puternică, ofertă limitată și costuri în creștere – va continua să împingă prețurile în sus, punând sub semnul întrebării accesibilitatea locuințelor în București.
Conform declarațiilor din cadrul evenimentului ZF Office & Rezidențial Summit 2025, piața imobiliară bucureșteană a intrat într-o nouă fază de maturitate. Răzvan Ionescu, chief commercial officer al Imobiliare.ro, subliniază că “marea bătaie” pe terenuri din centrul Capitalei, caracteristică perioadei de până în 2020, s-a transformat într-o expansiune strategică spre periferie. “Am intrat într-o nouă fază în București”, explică Ionescu. “S-a realizat o tranziție, de la câțiva pionieri care se duceau în zone complet noi, acum avem companii mari care crează noi poli de creștere, cum e Pallady.” Sectoarele 3, 4 și 6 au atras majoritatea dezvoltărilor în ultimii ani, pe fondul interesului manifestat de dezvoltatorii mari, care dispun de ploturi extinse de teren.
Zone precum Drumul Taberei, Pallady și periferia estică a Capitalei devin tot mai atractive, chiar și pentru cumpărătorii care inițial nu ar fi luat în calcul aceste areale. Motivul principal: aceste zone “arată foarte bine și sunt bine conectate”, după cum remarcă reprezentantul Imobiliare.ro.
Proximitatea de stațiile de metrou rămâne cel mai important factor pentru atractivitatea unui proiect, putând crește prețul cu până la 30% pe metrul pătrat.
Metrou și infrastructură: Factorii decisivi pentru dezvoltare
Investițiile în infrastructura de transport public continuă să remodeleze harta prețurilor din București. Noile proiecte de infrastructură, precum Magistrala 7 de metrou, promite să deschidă “zone noi, poli de creștere”, oferind oportunități de dezvoltare în areale care până recent erau considerate prea îndepărtate sau insuficient conectate.
 Datele concrete confirmă impactul major al proximității metroului. Un apartament nou, situat semicentral, la maximum 15 minute de mers pe jos față de o stație de metrou, se tranzacționează în medie cu 2.600 de euro pe metru pătrat în București, cu aproximativ 300 de euro peste prețul mediu al Capitalei. Această diferență de preț nu este întâmplătoare. Accesul rapid la rețeaua de metrou înseamnă pentru bucureșteni economisire de timp, evitarea traficului aglomerat și conectivitate superioară la punctele importante ale orașului – de la zone de business la zone comerciale și instituții publice. Pentru dezvoltatori, proximitatea de metrou devine astfel un avantaj competitiv major, care justifică investiții suplimentare în achiziția de terenuri bine poziționate.
Prețurile explodează: 2.284 de euro/mp pentru apartamente noi
Evoluția prețurilor pe piața rezidențială bucureșteană a devenit subiectul principal de îngrijorare pentru potențialii cumpărători. Conform analizei Imobiliare.ro prezentate la BREC Residential Conference, prețurile pentru noile unități locative au înregistrat un avans spectacular de 43% în primul semestru al anului 2025 față de perioada similară din 2023, respectiv 14% comparativ cu anul anterior.
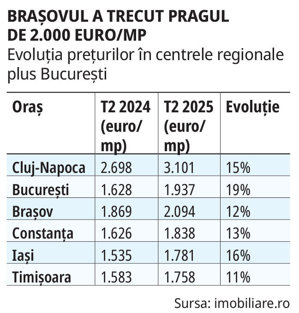
În termeni concreți, prețul mediu pe metru pătrat util a ajuns la 2.258 de euro în iulie 2025, respectiv 2.284 de euro în august pentru București. Această creștere plasează Capitala pe locul al doilea în topul celor mai scumpe orașe din România, fiind devansată de Cluj-Napoca, unde prețurile medii pentru locuințele noi au atins 3.139 de euro pe metru pătrat, și urmată îndeaproape de Brașov, cu 2.538 de euro pe metru pătrat.
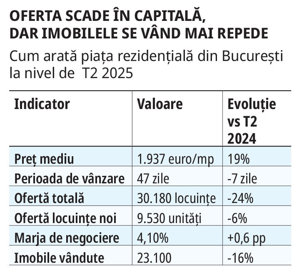
Pentru apartamentele existente, situația nu este cu mult mai bună. Prețul mediu solicitat a ajuns la 1.937 de euro pe metru pătrat util în trimestrul al doilea 2025, reprezentând o creștere de 6% față de trimestrul anterior, de 19% față de anul trecut și de 25% comparativ cu acum doi ani. Aceste majorări nu se limitează la zonele premium sau la cartierele de lux. Chiar și în areale considerate tradițional mai accesibile, creșterile sunt substanțiale. În Prelungirea Ghencea, prețurile au crescut cu 20% într-un an, ajungând la 1.538 de euro pe metru pătrat, în timp ce în zona Giurgiului creșterea a fost de 14%, cu un preț mediu de 1.471 de euro pe metru pătrat.
Disparități majore între cartiere: De la 1.333 la 3.387 euro/mp
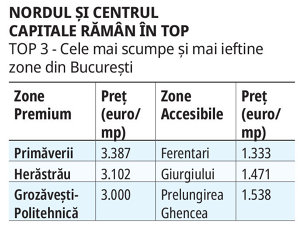
Harta prețurilor din București continuă să reflecte inegalități sociale și urbanistice profunde. La vârful piramidei se află cartiere precum Primăverii, unde metrul pătrat ajunge la 3.387 de euro, Herăstrău cu 3.102 de euro pe metru pătrat și Grozăvești-Politehnica cu 3.000 de euro pe metru pătrat. Zona Grozăvești-Politehnica a înregistrat una dintre cele mai spectaculoase creșteri, de 16% într-un an, intrând astfel în clubul select al zonelor ultra-premium. Aceste cartiere beneficiază de multiple avantaje: proximitate față de zone verzi, infrastructură modernă, acces facil la servicii de calitate și prestigiu social. Pentru cumpărătorii din aceste zone, prețul ridicat este justificat de calitatea vieții oferite și de potențialul de apreciere pe termen lung a investiției imobiliare.
La polul opus, Ferentari rămâne cea mai accesibilă zonă cu 1.333 de euro pe metru pătrat, urmată de Giurgiului și Prelungirea Ghencea. Totuși, și aici presiunea prețurilor se face simțită, cu creșteri anuale în dublu cifru, ceea ce indică faptul că fenomenul scumpirii nu este limitat la zonele deja scumpe, ci se extinde pe întreg teritoriul Capitalei.
Această diferență de aproape 2.000 de euro pe metru pătrat între cele mai scumpe și cele mai ieftine zone reflectă nu doar disparități de infrastructură și servicii, ci și o segmentare tot mai accentuată a pieței imobiliare bucureștene pe clase sociale și putere de cumpărare.
Oferta în scădere dramatică: Minus 24% în ultimul an
Unul dintre cele mai îngrijorătoare aspecte ale pieței actuale este contracția severă a ofertei. Conform raportului Imobiliare.ro Market 360 pentru trimestrul al doilea din 2025, pe piața bucureșteană erau disponibile doar 30.180 de locuințe, o scădere de 24% față de aceeași perioadă a anului trecut. Această cifră reprezintă aproximativ 30% din oferta totală la vânzare la nivel național, subliniind importanța pieței bucureștene în contextul general al țării. Situația este și mai acută pe segmentul locuințelor noi, unde oferta a scăzut cu 6%, ajungând la doar 9.530 de unități. Această contracție dramatică vine într-un context în care numărul de locuințe noi finalizate a scăzut cu circa 3% în primele șase luni din 2025 față de primul semestru din 2024, când fusese înregistrat cel mai mic număr de locuințe terminate în București și împrejurimi din ultimii cinci ani.
 Cauzele acestei scăderi sunt multiple. Pe de o parte, procesul de autorizare și dezvoltare a devenit tot mai complex și costisitor pentru dezvoltatori. Pe de altă parte, terenurile bine poziționate au devenit din ce în ce mai rare și mai scumpe, forțând dezvoltatorii să caute oportunități în zone mai îndepărtate sau să se concentreze pe proiecte de regenerare urbană. Această lipsă de ofertă creează o presiune crescândă asupra stocului disponibil și alimentează inevitabil spirala ascendentă a prețurilor. Pentru fiecare locuință finalizată în ultimii cinci ani scoasă la vânzare, au existat aproape patru potențiali cumpărători – o disparitate care explică de ce apartamentele se vând atât de rapid în București.
Vânzări record înainte de creșterea TVA
Piața rezidențială bucureșteană a demonstrat o reziliență remarcabilă în primele nouă luni din 2025, în ciuda provocărilor fiscale și economice. Conform analizei SVN Romania bazate pe statisticile Agenției Naționale de Cadastru și Publicitate Imobiliară, în București și Ilfov s-au vândut aproximativ 41.500 de unități rezidențiale, în scădere cu doar 3,4% comparativ cu rezultatul înregistrat în primele nouă luni ale anului trecut.
Această performanță reprezintă o îmbunătățire semnificativă comparativ cu scăderea anuală de 7,9% înregistrată la finalul primului semestru din 2025. Recuperarea s-a datorat în mare parte vârfului de vânzări înregistrat în luna iulie, determinat de anunțata eliminare a facilităților TVA la achiziția de locuințe noi, care a intrat în vigoare la 1 august 2025.
“Am văzut creștere pe proiectele noi în 2025, după un declin de câțiva ani”, confirmă Răzvan Ionescu. “În trimestrul 1 au fost multe proiecte concretizate, în iunie-iulie mult stoc a fost cumpărat, înainte de creșterea TVA.” Această cursă contracronometru a generat o activitate febrilă pe piață, cu mulți cumpărători grăbindu-se să finalizeze tranzacții înainte de aplicarea noii legislații fiscale.
Defalcat pe zone administrative, în București propriu-zis s-a înregistrat o scădere anuală de 4,4% a numărului de unități rezidențiale tranzacționate, în timp ce în județul Ilfov s-a înregistrat o creștere anuală de 2,2% a vânzărilor rezidențiale. Această diferență sugerează că Ilfovul continuă să atragă cumpărători care caută un raport preț-calitate mai bun sau case cu grădină, în defavoarea apartamentelor din blocuri.
Impactul fiscal: TVA-ul majorat schimbă ecuația
Eliminarea cotei reduse de TVA pentru locuințe, cu intrare în vigoare la 1 august 2025, a reprezentat o lovitură semnificativă pentru segmentul mass-market al pieței rezidențiale. Această modificare fiscală adaugă aproximativ 14% la prețul locuințelor noi sub 120.000 de euro, considerând și deprecierea leului cu 2% față de anul trecut.
Pentru un apartament de 70.000 de euro, acest lucru înseamnă un cost suplimentar de aproape 10.000 de euro – o sumă care pentru mulți cumpărători din clasa de mijloc poate face diferența între accesibilitate și inaccesibilitate. “Creșterea TVA va influența rezultatele pe termen mediu înregistrate pe segmentul mass-market”, avertizează Andrei Sârbu, CEO SVN Romania, adăugând totuși că “accesibilitatea a rămas la un nivel bun și cumpărătorii se pot îndrepta spre locuințele deja finalizate”. Segmentele middle-market și premium, care dețin ponderea majoritară în oferta de locuințe noi, nu au fost afectate în aceeași măsură, întrucât pentru cumpărătorii din aceste categorii procentul suplimentar reprezintă o pondere mai mică din bugetul total și din veniturile disponibile. Totuși, chiar și în aceste segmente se observă o creștere a prudanței în rândul cumpărătorilor și o intensificare a negocierilor de
Credite imobiliare în creștere: Motorul cererii
În ciuda creșterilor de prețuri și a presiunilor fiscale, piața creditării oferă un suport important cererii. Volumul creditelor noi acordate pentru locuințe a crescut cu aproximativ 20% în trimestrul al doilea din 2025, demonstrând că băncile continuă să finanțeze achiziții imobiliare într-un ritm susținut.
Valoarea medie a unui credit ipotecar în București a ajuns la 379.485 lei (aproximativ 76.000 de euro), cu aproape 10% mai mare față de anul trecut. Această creștere reflectă atât majorarea prețurilor locuințelor, cât și capacitatea crescută a bucureștenilor de a accesa sume mai mari de la bănci, susținută de creșterea veniturilor în Capitală.
“București are luxul de a beneficia de potențial economic mare, de cerere în creștere”, explică Răzvan Ionescu, subliniind avantajul competitiv al Capitalei față de restul țării. Veniturile disponibile ale bucureștenilor rămân semnificativ mai mari decât media națională, ceea ce permite susținerea cererii chiar și în contextul unor prețuri în creștere.
Totuși, analiza marjei de negociere oferă indicii despre schimbarea atitudinii cumpărătorilor. Această marjă a crescut de la 3,5% la 4,1% între trimestre, sugerând că, deși piața rămâne dinamică, cumpărătorii au început să fie mai atenți și să negocieze mai intens prețurile, conștienți de presiunile financiare crescânde.
Viteza de vânzare: 47 de zile
Un indicator surprinzător al dinamicii pieței bucureștene este viteza cu care se vând apartamentele. Conform celui mai recent raport Imobiliare.ro Market 360, apartamentele din Capitală se vând în medie în 47 de zile de la ieșirea pe piață – cea mai rapidă perioadă dintre toate marile orașe din țară. Acest interval reprezintă o ușoară îmbunătățire față de trimestrul anterior și este semnificativ mai scurt decât în alte centre urbane precum Cluj-Napoca (78 de zile) sau Brașov (62 de zile).
 Această viteză record de vânzare reflectă intensitatea cererii și deficitul de ofertă care caracterizează piața bucureșteană. Cumpărătorii sunt nevoiți să acționeze rapid când apare o proprietate care îndeplinește criteriile lor, știind că întârzierea poate însemna pierderea oportunității în favoarea altor potențiali cumpărători. Pentru vânzători, această situație creează un context favorabil, permițându-le să mențină prețuri ferme și să reducă concesiile în procesul de negociere. Pentru cumpărători, însă, presiunea timpului adaugă un element suplimentar de stres într-un proces deja complex și costisitor.
Preferința pentru nou: Disproporție între cerere și ofertă
Analiza comparativă între locuințele noi și cele vechi relevă tendințe interesante pe piața bucureșteană. Deși oferta de locuințe noi reprezintă doar 31% din total, acestea atrag un interes disproporționat din partea cumpărătorilor. Pentru fiecare locuință nouă există în medie patru potențiali cumpărători, comparativ cu doi-trei pentru proprietățile vechi.
Această preferință pentru nou vine din multiple motive: standarde moderne de construcție, eficiență energetică superioară, garanții de la dezvoltator, lipsa necesității de renovări imediate și, nu în ultimul rând, posibilitatea de a personaliza finisajele. În plus, multe dintre proiectele noi oferă facilități comune – de la parcări subterane și spații verzi amenajate până la săli de fitness și zone de joacă pentru copii.
Preferința accentuată pentru locuințele noi vine însă cu un cost semnificativ. Diferența de preț între un apartament nou și unul vechi în aceeași zonă poate varia de la 20% la 40%, în funcție de starea proprietății vechi și de facilitățile oferite de proiectul nou. Iar cu aplicarea TVA-ului
standard la locuințele noi, această diferență va deveni și mai pronunțată, putând determina o redirecționare parțială a cererii către segmentul proprietăților existente.
Investitorii majori confirmă: București rămâne prioritar
În ciuda provocărilor, investitorii importanți continuă să vadă oportunități în piața bucureșteană. La conferința BREC Residential, principalii dezvoltatori au reconfirmat angajamentul față de Capitală, deși își îndreaptă atenția și către alte orașe. Hagag Development Europe, recunoscut pentru apetitul către consolidarea și modernizarea clădirilor de patrimoniu, continuă investițiile în proiectele rezidențiale din București și zona metropolitană, precum H East Residence și H Pipera Lake. Totodată, investitorul a anunțat că este hotărât să își îndrepte atenția și către alte orașe – Brașov, Cluj-Napoca și Timișoara – o strategie de diversificare care reflectă atât oportunități în aceste piețe, cât și provocările crescânde din Capitală.
AFI Romania a lansat anul acesta AFI Home North, primul său proiect de tip Build to Rent din România, în zona de business a Bucureștiului. “Suntem încântați de evoluția proiectului și de felul în care a fost primit de piață, ajungând la un grad de ocupare de 70% în doar câteva luni”, declară Luciana Giurea-Roșca, head of residential, AFI România. Succesul acestui concept demonstrează existența unei cereri semnificative pentru alternative la achiziție, în special din partea tinerilor profesioniști și a expatriaților.
Compania intenționează să continue în 2026 cu cea de-a doua clădire, de 164 de apartamente, din bulevardul Dimitrie Pompeiu 5E, și să extindă conceptul și în alte zone din Capitală, respectiv Cotroceni. Acest model Build to Rent ar putea reprezenta o soluție parțială la criza accesibilității, oferind opțiuni de locuit de calitate pentru cei care nu își pot permite sau nu doresc să cumpere.
Provocările relației cu autoritățile locale
“Nu cred că avem motive să fim optimiști cu privire la autorități. Ei funcționează cu incentive-uri. Care acum e votul. Iar locuitorul din București se uită la apă caldă și aglomerație, nu la ce spunem noi de viitor.”, a spus Răzvan Ionescu în cadrul summitului ZF.
Această viziune reflectă frustrarea sectorului privat față de o administrație percepută ca reactivă în loc de proactivă. “Suntem dintotdeauna pe principiul avem un foc de stins, mereu trebuie să rezolvăm o urgență, cu apa caldă, cu aglomerația…Și atunci nu ne putem ocupa de trotuare și alte detalii”, continuă Ionescu, sugerând necesitatea unei schimbări de paradigmă.
Propunerea sa este neconvențională: “Trebuie să creăm un incentive negativ ca ei să-și facă treaba, să punem o presiune, cu procese sau altceva. Trebuie să fim curajoși să ne luăm cu ei în piept să își facă treaba.” Această abordare conflictuală reflectă gradul ridicat de exasperare din industrie și convingerea că doar presiunea externă poate genera schimbare.
Despina Ponomarenco, președinta BREC, a reluat apelul la dialog cu autoritățile: “Calitatea vieții în București este strâns legată de accesul la locuințe noi, cu prețuri accesibile și într-o ofertă diversificată, în zone cu infrastructură modernă. Relansăm un apel la dialog către autoritățile locale în ceea ce privește reglementarea dezvoltării imobiliare din București, precum și armonizarea cu județul Ilfov”.
Percepție și imagine: Provocarea industriei
O problemă identificată de reprezentanții sectorului este imaginea publică a dezvoltatorilor imobiliari. “Cred că avem o mare problemă de percepție și la utilizatori și la autorități, care ne văd ca dușmani, nu aliați. Parcă vor să ne oprim din a investi”, observă Răzvan Ionescu. Această percepție negativă afectează nu doar relația cu autoritățile, ci și poziționarea socială a întregii industrii.
Soluția propusă implică o comunicare mai bună și diferențierea clară: “Poate trebuie să facem mai mult ca să arătăm cum contribuim la îmbunătățirea vieții oamenilor. Trebuie să facem diferență între dezvoltatorii corecți și cei care fac lucruri ilegal.” Această recunoaștere a existenței unor actori care nu respectă regulile sugerează necesitatea unei autoreglementări mai ferme a industriei și a unei distanțări clare de practicile îndoielnice.
Imobiliare.ro a făcut pași concreți în direcția educării pieței prin implicarea în cursuri pentru agenți imobiliari și implementarea unui sistem de rating pentru agenți destinat utilizatorilor platformei. Aceste inițiative vizează creșterea profesionalismului în sector și îmbunătățirea experienței consumatorilor.
Perspective pentru viitor: Continuă creșterea prețurilor?
Piața imobiliară din București se confruntă cu ceea ce analiștii numesc o “furtună perfectă”: cerere puternică susținută de veniturile ridicate ale bucureștenilor, ofertă limitată din cauza dificultăților de dezvoltare și a lipsei de terenuri bine poziționate, și presiuni inflaționale crescânde generate de costurile cu energia, materiale de construcții și forța de muncă.
Andrei Sârbu, CEO SVN Romania, oferă o perspectivă optimistă temperată: “Piața rezidențială din România și-a dovedit încă o dată reziliența și fundamentele sale solide, rezultatele înregistrate după primele nouă luni fiind foarte bune ținând cont de toate elementele negative care au influențat vânzările și o multitudine de estimări pesimiste.”
Dan Niculae, CEO Imobiliare.ro Finance, subliniază un factor adesea ignorat: “Lipsa unui guvern stabil a însemnat și amânarea unor măsuri fiscal-bugetare care ar fi încetinit cererea din piață.” Această “pauză” legislativă a permis pieței să funcționeze relativ neîngrădit, alimentând cererea. Cu toate acestea, odată cu stabilizarea politică, noi măsuri fiscale ar putea fi implementate, afectând dinamica pieței.
Eliminarea cotei reduse de TVA și a plafonării prețurilor la energie vor adăuga presiune suplimentară asupra prețurilor, în special pentru locuințele noi din segmentul mass-market. Totuși, segmentele middle și premium vor continua să fie susținute de cererea solidă din partea bucureștenilor cu venituri ridicate și a investitorilor.
București “poate absorbi mult mai mult decât se face”, conform evaluării lui Răzvan Ionescu, sugerând că, în ciuda prețurilor ridicate, există încă spațiu pentru creștere, atât în termeni de volum, cât și de valoare. Noile proiecte de infrastructură, precum Magistrala 7, vor deschide zone noi pentru dezvoltare, redistribuind parțial presiunea de pe zonele tradiționale.
În acest context complex, prețurile vor continua probabil să crească, deși ritmul ar putea să se tempereze pe măsură ce puterea de cumpărare este erodată de inflație și de presiunile fiscale crescânde. Pentru cumpărătorii din clasa de mijloc, provocarea accesibilității devine din ce în ce mai acută, punând sub semnul întrebării capacitatea Bucureștiului de a oferi locuințe decente pentru toate categoriile sociale.
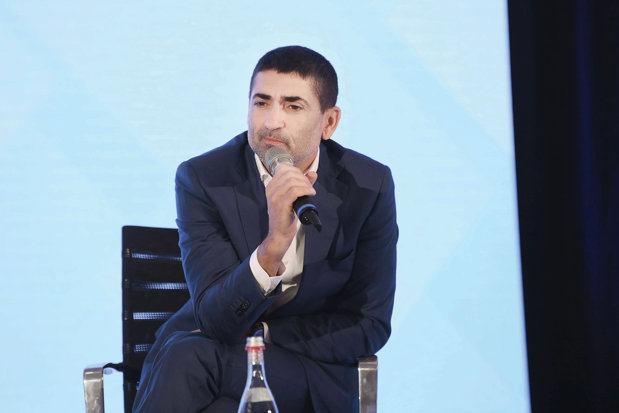
„Am văzut creștere pe proiectele noi în 2025, după un declin de câțiva ani. În trimestrul 1 au fost multe proiecte concretizate, în iunie-iulie mult stoc a fost cumpărat, înainte de creșterea TVA.“
Răzvan Ionescu, Chief Commercial Officer al Imobiliare.ro
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi