
Ambiția mea este să conduc banca nr. 1 din România
Cu o experiență de peste 15 ani în industria bancară, Bogdan Neacșu, în prezent președinte - director general al CEC Bank, a povestit în cadrul celui mai recent eveniment Meet the CEO organizat de Business MAGAZIN cu ce provocări vine meseria de bancher, ce a învățat din fiecare experiență avută în cadrul altor instituții bancare și cum și-a propus să îmbine modelul de banking tradițional al cele…
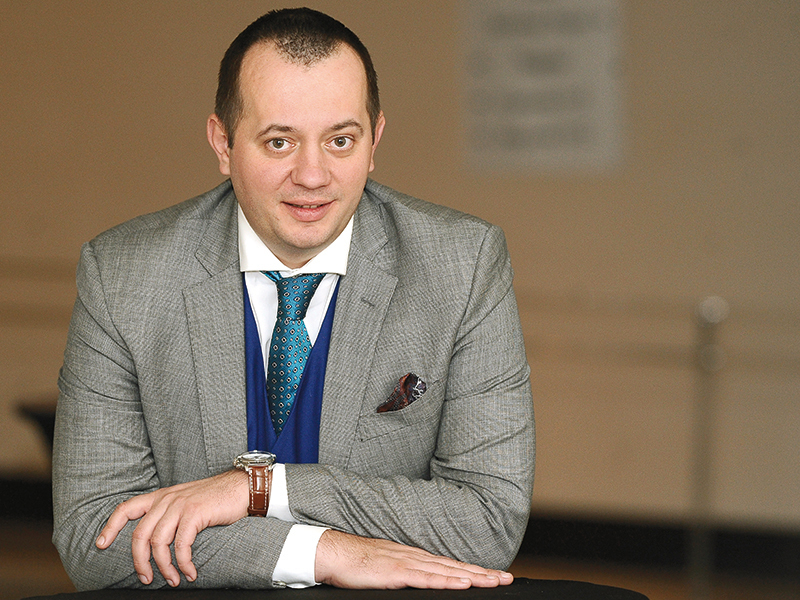
Absolvent al Facultății de Finanțe-Bănci din cadrul Academiei de Studii Economice în anul 2003, Bogdan Neacșu povestește că atunci când a trebuit să își aleagă facultatea tatăl său i-a pus pe masă două opțiuni: Matematică sau Finanțe-Bănci. A ales fără să stea pe gânduri Finanțe-Bănci, iar meseria de bancher i-a plăcut de la primul contact. „Mie îmi place meseria. Poți să te ghidezi și după salariu. Dar ca să ajungi să câștigi un salariu bun trebuie să muncești, nu e simplu. Toți am început de undeva de jos, nu am aterizat în funcții de conducere. Și cred că e valabil în orice segment. Cine stă și construiește la cariera lui întotdeauna trece prin diferite stadii. Cred că e important să îți placă ce faci. Dacă nu îți place ce faci, mai bine schimbi meseria.”
Executivul spune că și-a construit singur cariera, avându-l totuși drept mentor pe unul dintre profesorii săi, care i-a sugerat că în primii ani profesionali e bine să încerce lucruri, diferite particularități ale meseriei de bancher, tocmai pentru a căpăta experiență, aceea fiind vârsta potrivită pentru a face diverse schimbări. Așa a și făcut. „Chiar dacă experimentasem post-Revoluție o primă trecere prin construcția sistemului financiar, până la urmă toate erau noi. Privatizarea BCR-ului s-a făcut destul de târziu, nu chiar imediat după revoluție, la fel și a Băncii Agricole sau altor bănci deținute de statul român. Pentru mine era un domeniu de noutate. Am considerat întotdeauna că fac parte din primele generații care puteau să construiască în zona asta de profesioniști în domeniul bancar și am mers pe calea aceasta.”
Primul său job a fost însă în zona de consultanță, la Soter & Partners, companie de la care spune că a rămas cu multe învățăminte și unde a lucrat în jur de doi ani și jumătate. „Aici am activat în zona de taxe și business consultancy și ulterior audit.” Își amintește chiar și de primul salariu din perioada aceea, cam 300 de lei net, precum și unul dintre cele mai importante lucruri pe care le-a învățat la primul job – Codul fiscal. „Atunci lucram foarte mult cu clienți străini, care voiau consultanță pe taxe și evitarea dublei impuneri. Voiau să se ridice de la masă cu un răspuns. Și atunci am învățat că de fapt în fața unui client trebuie să spui foarte clar o opinie și să îi comunici foarte bine termenii în care poți să faci și poți să nu faci un lucru, ce este la limită și ce nu este permis. Pentru că el asta așteaptă. Dintr-un sfat așteaptă un lucru foarte clar, nu o decizie care să rămână la latitudinea lui. Asta am învățat și cu asta am mers mai departe în cariera de bancher.” Neacșu spune că la fel de important este să îi explici chiar și salariatului cum trebuie să ducă la îndeplinire o decizie sau de ce o decizie trebuie să fie așa și nu altfel. „La fel și clienților. În momentul în care discutăm de finanțări și de a pune la dispoziția lor diferite structuri trebuie să le comunicăm foarte clar termenii în care se pot face anumite lucruri sau de ce se pot face anumite lucruri așa și nu altfel.”
După ce a stat timp de trei ani în consultanță, s-a angajat apoi la Banca Națională prin concurs, la sfârșitul lui 2005. „M-am angajat la direcția de reglementare și autorizare. Am lucrat foarte mult la implementarea cadrului prudențial și transpunerea directivei Basel II – primele etape de implementare a cerințelor de prudențialitate în România.” (Basel II este al doilea dintre acordurile de la Basel, care cuprinde recomandări privind legile și reglementările bancare emise de Comitetul de Supraveghere Bancară de la Basel. Printre obiectivele acestui acord se numără: crearea unui cadru mai sensibil la risc, îmbunătățirea managementului riscului și creșterea transparenței. Între timp reglementările au fost actualizate până la Basel IV n. red.) De altfel, spune că acesta a fost de la bun început gândul cu care s-a dus la BNR: să învețe ce înseamnă reglementări și să înțeleagă bine cadrul procedural și de prudență bancară. „Din start nu mi-am propus să stau foarte mult în Banca Națională, pentru că mi-a plăcut mereu să lucrez în zona privată, să fiu mai antreprenor, să fiu mai aplicat în momentul în care vorbim de banking. Dar am învățat multă reglementare atunci.” La BNR a rămas tot în jur de doi ani și jumătate, iar următorul pas făcut a fost la Banca Română de Dezvoltare, pe un program în zona de risc. „Ei scoseseră un post la concurs pentru că voiau să implementeze Basel II ca cerințe la nivelul grupului. M-am dus pe această poziție, de șef proiect coordonare Basel II, unde am stat până la final de 2009. Am stat puțin, dar a fost o școală foarte intensă.” Neacșu spune că, din punctul său de vedere, BRD-ul are la momentul actual cea mai bună școală de risc.
Pe final de 2009 s-a mutat la Volksbank pe poziția de director de administrare a riscurilor. „Trebuia restructurată banca. Volksbank se afla într-un moment care a urmat după o etapă foarte intensă de investit masiv în piața locală și s-a dovedit a fi o investiție nu prea prudentă, care începuse să creeze probleme la nivelul întregii piețe.” În consecință, spune executivul, asta a fost și prima sa misiune: să îl facă pe acționar să înțeleagă care sunt riscurile pe care echipa de conducere și le asumă și care sunt consecințele dintr-o astfel de criză financiară. „Aici a fost cea mai complexă misiune pe care am putut s-o am până acum, de la curățarea portofoliului la a gestiona acționarul în două etape de capitalizare, cu peste 200 de milioane de euro, una la final de 2010, a doua în cursul anului 2012.” Este foarte complicat, adaugă Neacșu, să discuți cu un acționar privat, care a pompat în piață cam 5 miliarde de euro, și dintr-o dată să mergi să îi ceri bani de capital – nu 20 de milioane de euro, ci peste 200 de milioane de euro. „Până atunci fuseseră decizii de management neadecvate, greșite pe alocuri. Probabil nu și-au dat seama cum poate să evolueze sau care pot fi consecințele unui management agresiv, de a acorda credite într-o piață fără să ții cont de foarte multe rigori.” În Volksbank a stat aproape șase ani, timp în care a trecut prin foarte multe etape, de la curățarea portofoliului, înființarea sistemelor de control – funcții de audit, conformitate, risk management, la construirea funcției astfel încât să aibă reprezentare la nivelul conducerii băncii, dar și prin procese de capitalizare, de restructurare a băncii din punct de vedere comercial, „pentru că în perioada 2010-2013 Volksbankul a fost aproape inexistent comercial, nu mai vindea mare lucru”.
„Făceam operațiuni de restructurare, write-off (reducere a valorii – n. red.) și descopeream tot timpul tot felul de lucruri. Și câteodată ai senzația că muncești fără un scop. Este destul de greu acest sentiment, să nu vezi un rezultat în fața ta”, își aminește executivul. După 2013 a început totuși să vadă efecte pozitive, de turnaround, până prin 2015, când banca a trecut prin procesul de vânzare către Banca Transilvania. De la Banca Transilvania spune că a învățat acest spirit antreprenorial al lor. „Știu să facă banking și o integrare. Au făcut-o prin forțe proprii și în termen foarte scurt. Am văzut o determinare foarte mare în rândul lor, în momentul în care au făcut această achiziție, de la momentul în care s-au așezat la masa negocierilor până au integrat această bancă. Am urmărit modul în care și-au stabilit planurile de integrare, abordarea față de clienți, abordarea tehnologică, pentru că eram bănci cu sisteme relativ diferite – nu foarte diferite, dar cu sisteme informatice diferite, proceduri diferite, o experiență cu clientela diferită, o abordare diferită din perspectiva resurselor umane. Pentru că și asta contează într-un proces de integrare. Ei au avut totuși o determinare foarte mare să facă acest lucru și au fost eficienți.”
După ce BT a cumpărat Volksbank, a mai rămas un timp în cadrul echipei de management păstrate de Banca Transilvania pentru a asigura procesul de integrare a Volksbank în BT, „pe care l-am gestionat de comun acord până în august 2015, imediat după preluare”, apoi a plecat la Garanti Bank.
„În Garanti am învățat să fac business. Ei m-au recrutat. Era o poziție deschisă și am trecut printr-un proces de selecție. Recrutarea a fost directă, fără head hunter. Am început în august 2015.” Despre Garanti Neacșu spune că era, ca și acum, o bancă foarte bună, care știa să facă business. „Turcii știu să facă business”, susține executivul.
După Garanti a urmat un proiect scurt, „mai degrabă personal”, cu Patria Bank. „Patria era într-un moment în care și-a propus ca strategie să facă achiziții și să consolideze capitalul românesc în sistemul bancar din România, cred că și acum și-au păstrat această strategie, și mai mult pentru asta m-am dus. Chiar dacă era o bancă mai mică am vrut să încerc și un astfel de rol, în care să participăm activ la consolidarea capitalului românesc.” Neacșu numește Patria Bank o bancă despre care tot timpul va povesti cu plăcere. „Cumva mă bucur că mai sunt astfel de pionieri în sistemul bancar românesc, care mai vor să încerce astfel de businessuri.”
Plecarea la CEC spune că a fost, de altfel, o continuare a acestui proiect personal, doar că la altă scară, preluând funcția actuală într-un moment în care reprezentanții băncii doreau o schimbare de guvernanță, traiectorie și strategie.
„Acționarul de la CEC este Ministerul de Finanțe. Mi-am exprimat intenția de a merge într-o astfel de echipă și într-un astfel de proiect.” La baza deciziei de a se alătura echipei CEC spune că au stat două lucruri importante – o dată dorința de a schimba guvernanța acestei bănci și apoi dorința de a schimba strategia și poziționarea CEC în piața bancară. „Am lucrat destul de mult la momentul respectiv ca să punem o viziune pe masă. Multe le vedeți chiar și astăzi – dorința de a ajunge în top 5, dorința de capitalizare, dorința de a crește intermedierea și incluziunea financiară. Sunt lucrurile pe care le-am promovat, le promovez, și cred că acesta este scopul băncii CEC.” Ceea ce a contat foarte mult în numirea sa la conducerea instituției a fost, spune el, „reputația și faptul că vreau să îmi asum o misiune. Norocul contează într-o proporție foarte mică. Când vorbim de zona de banking și mai ales de bankingul din România, care este un domeniu foarte bine reglementat și destul de competitiv, calitățile politice nu prea contează, cred, cel puțin nu în echipa executivă”.
Preluarea conducerii CEC a fost, spune el, cel mai important rol și cea mai bună decizie pe care a luat-o în cei peste 15 ani de carieră în banking. „Am vrut să aduc un plus de valoare și de tinerețe, de energie acestei bănci, pentru a-și continua tradiția pe care cu atâta străduință a construit-o.” A doua decizie importantă a fost cea de transformare a Volksbank. „Nu am fi avut altă șansă în procesul de vânzare dacă nu făceam niște lucruri premergătoare.” Mărturisește și că și-a propus să rămână aici vreme de două mandate.
Neacșu se descrie drept „un profesionist în zona bancară” și spune că, dintre toate domeniile în care a activat până acum, precum consultanță, taxe și audit, meseria de bancher este cea care îi place cel mai mult. „Îmi place să construiesc modele și să văd cum se implementează modele în zona de banking, adaptate la o societate într-o continuă mișcare, așa cum este societatea noastră. Și când spun societate mă refer și la economia reală, și la ce se întâmplă în România.”
„Cărămida” care a cântărit cel mai mult la construirea unei cariere până la acest nivel spune că a fost profesionalismul. „Ce faci să faci bine și să fii recunoscut ca un profesionist în domeniul respectiv”, este unul dintre principiile sale. Viziunea a fost, de asemenea, esențială, spune el. „Survine până la urmă și ideea de viziune, ce vrei să pui pe masă în fața unui acționar sau a unei echipe de management care vrea să te angajeze. Nu poți să te duci să spui că ești capabil să faci un lucru sau altul fără viziune și o strategie pe care să o prezinți acționarului și să o poți implementa. Asta cumpără acționarul, pe el asta îl interesează.” Iar la acționar, adaugă Neacșu, ajungi doar construind pe reputația ta.
Executivul consideră că în meseria de bancher este important ca fiecare să își înțeleagă rolul și că face parte dintr-o strategie. „Și trebuie să vedem cum ni-l exercităm. Asta urmăresc de obicei la persoanele din conducere: cum își asumă lucruri, cum implementează viziunea și strategia pe care au asumat-o în fața celorlalți, a acționarilor, a colegilor pe care-i coordonează.” El mai spune că întotdeauna i-a plăcut ideea de construcție. „M-am uitat foarte atent la cum construiesc oamenii, nu cum distrug managerii ce au făcut alții înainte. Sigur că toți luăm lucrurile dintr-un punct. Unele sunt bine făcute, altele mai puțin bine făcute. Unele au sens, altele nu. Dacă ne apucăm să aruncăm cu cărămida în spate, nu vom face niciodată nici carieră, nici nu vom fi buni manageri. Trebuie să construim. Asta cred că e foarte important în meseria pe care mi-am ales-o.”
Potrivit lui Neacșu, cele mai complicate discuții din acest domeniu sunt întotdeauna cele legate de capital. „Gândiți-vă că vorbim de banii acționarului, care așteaptă un return pentru capitalul respectiv. Tot ce aduce atingere acestui scop stârnește foarte multe discuții. Dacă vrei să faci o restructurare sau un turnaround, acționarul te întreabă cât îl costă, la ce rezultat pozitiv să se aștepte și în cât timp faci asta. Dacă nu reușești să îl convingi, apar întotdeauna discuții mari.” În schimb, cea mai mare provocare pe care o poate întâmpina în rolul actual spune că este cercetarea unui client care nu a făcut chiar ce trebuia și de a trimite un dosar într-o instanță pe un caz cu o suspiciune de fraudă. Alte decizii grele sunt cele legate de restructurarea băncii și a unor activități, „unde sigur e mai neplăcut să spui unor oameni că din acel moment trebuie să schimbi abordarea, oamenii, rolurile. Acestea în general sunt decizii care au impact personal sau aduc atingere securității personale, sunt decizii mai grele”.
Cu toate că jobul său de vis este cel de bancher, dacă nu ar fi avut o carieră în domeniul bancar spune că i-ar plăcea să facă agricultură, să proceseze fructe și legume. Una dintre cele mai mari ambiții ale lui Bogdan Neacșu este să ducă CEC Bank în top 5, în prezent aceasta fiind pe locul 7 în ierarhia băncilor comerciale în funcție de activele deținute în 2018, potrivit ZF. „Evident că am și ambiții mai mari, să ajung numărul 1. Cu această bancă sau cu alta.”
La ce trebuie să fie însă atent întotdeauna un bancher? În primul rând, spune Neacșu, un bancher trebuie să știe întotdeauna când este sau nu cazul să dea un credit. „Despre un credit care e mai riscant știm să-l dăm, știm să nu-l dăm. Trebuie să învățăm asta, face parte din meseria noastră de bancheri.” La fel de important, adaugă el, este să își mențină cadrul prudențial, foarte bine reglementat, și să nu facă rabat de la acest lucru. „Rolul nostru nu e să dereglementăm, ci să fim atenți și să transpunem în activitatea noastră de zi cu zi toate aceste lucruri.” De asemenea, din poziția de manager, Neacșu spune că rolul său este și unul de a media între opinii, și mai ales între opinii diferite, apoi să știe ce riscuri să își asume sau nu.
„Eu sunt genul de om care îmi asum riscuri și mi-am asumat și credite care au avut opinie de risc negativ. Sunt anumite lucruri pe care nu le fac. Dacă avem un risc de spălare de bani nu intrăm. Dacă sunt domenii interzise – armament, jocuri de noroc – iarăși nu intrăm. Dacă anumite lucruri depășesc limitele de expunere, la fel. Sunt câteva repere minime pe care ni le stabilim ca echipă de management și încercăm să le aplicăm în comitetele de credit, dar altfel, în momentul în care sunt și opinii negative, unele ni le mai asumăm. Asta are legătură foarte mare cu specificul economiei în care activăm.”
Ar trebui oare un tânăr să petreacă timp într-o carieră bancară când lumea e plină de fintech-uri, monede virtuale și start-up-uri ca Revolut? „Poate tocmai acesta e un motiv foarte bun – să adaptăm sistemul bancar și la astfel de lucruri. Clienții români au accesat Revolutul din afară. Nu e un produs născut de vreo bancă din România. Dar poate e o oportunitate bună”, spune executivul de la CEC. Neacșu spune că ar îndruma pe cineva în zona de banking în primul rând pentru că sunt încă multe lucruri de transformat la nivelul bankingului din România. „Cred că este fascinant să vedem cum, de la un an la altul, clasa antreprenorilor evoluează într-un sens pozitiv, ajutați de aceste finanțări. Cred că personal tot experimentez modele de business în zona bancară și e fascinant să vezi cum anumite lucruri se pot transforma, sau să fii parte din aceste lucruri care se transformă.”
Legat de creditarea antreprenorilor, Neacșu spune că încă mai avem foarte mult de învățat și de experimentat în această zonă, deoarece suntem abia la a doua generație de antreprenori. „Trebuie să ne asumăm riscul dacă vrem să creștem acest antreprenoriat, altfel nu vom ajunge nicăieri. Vom rămâne doar cu reglementările și cu cei câțiva clienți care se încadrează în câteva șabloane. Nu evoluăm așa.” Cel mai mare mare credit aprobat de CEC din zona antreprenorială a fost de circa 25 de milioane de euro, din zona de crescătorie de pui și abatorizare, pentru un jucător mare din segmentul avicol, iar în industrie – un client din segmentul energetic, cu un credit de circa 150 de milioane de lei. „Cel mai mare ca un singur tichet. Nu cel mai mare client”, notează Neacșu.
Întrebat cum reușește totuși să țină în echilibru cerințele birocratice ale unei bănci deținute de statul român cu revoluția digitală în banking, executivul a spus că acest lucru este cumva parte a misiunii sale. Când a venit la CEC, povestește el, știa că este o bancă destul de rigidă, destul de birocratică sau conservatoare.
„Media de vârstă a clienților CEC este de aproximativ 47-48 de ani. Într-adevăr, există percepția că CEC este mai birocratic. Așa este. Este o percepție corectă, nu pot să neg realitatea. Cumva de aici am și pornit multe lucruri – digitalizare e mult spus – de a deschide proiecte în zona asta, pentru a scăpa clientela de hârtii. Și va fi un efort constant, care durează și presupune investiții semnificative.” În opinia sa, CEC își va păstra această notă de conservatorism „pentru că asta cumva dă și multă încredere”. De altfel, deși spune că la CEC învață câte o lecție în fiecare zi, cea mai importantă a fost, probabil, tocmai să învețe să lucreze cu o bancă a statului și într-o birocrație excesivă. „Mă văd ca un bancher care a adaptat CEC-ul la bankingul actual și l-a făcut o bancă de utilitate publică.” Pe de altă parte, adaugă el, „am spus și când am intrat în această bancă că trebuie să avem un program de adaptare. Societatea se adaptează. Trebuie să găsim acel ritm prin care și modul în care ne oferim serviciile să țină pasul cu această dezvoltare a societății noastre”. Câteva dintre schimbările pe care le-a adus în cadrul CEC după preluarea funcției actuale spune că au fost înrolarea clienților de la distanță și Apple pay-ul, dar și finalizarea instant paymentului, „început cu câteva luni înainte să ajung”. „Nu deschidem foarte multe proiecte dintr-o dată, ca să ne sufocăm resursele. Prefer să facem unul, să îl livrăm și să batem toba, să spunem clienților despre aceste reușite. Eu nu mă grăbesc să fac această digitalizare mai repede decât o cer consumatorii.” Neacșu spune că CEC Bank, având cea mai întinsă rețea de unități – 1.022 de agenții și 1.222 de ATM-uri –, deservește categorii sociale foarte diverse: și orașe mari, și orașe mai puțin mari, și comune, și ruralul mai mic. „Evident că în același timp vedem că toată lumea are un telefon mobil. Și mai devreme sau mai târziu lucrurile se vor întâmpla în acel mediu. Și noi vrem să ajungem acolo și cumva să ne adresăm categoriei de consumatori.”
În general, adaugă el, tinerii de astăzi nu mai vor să meargă la agenție, să stea la cozi, să stea în fața cuiva, pentru că nu mai vor, nu au timp, au alte lucruri de făcut, „și atunci sigur că trebuie să ne găsim un anumit model de a face astfel de lucruri și de a adresa produsele noastre și într-un mod electronic, de genul omnichannel. Și asta construiesc acum. Ca filosofie bancară experimentez această platformă de omnichannel, încercând să oferim clienților produse în acest mediu virtual, și, de ce nu, posibilitatea să își producă singuri acele pachete de servicii bancare în viitor.” În acest sens, anul acesta CEC a demarat niște proiecte pentru înrolarea clienților de la distanță, care, potrivit lui, vor ieși în curând. „E un produs extraordinar, pentru că oferă clienților posibilitatea să își deschidă un cont curent de pe orice terminal, fără să mai vină la bancă. Durează cam cinci minute și câteva secunde. Fără să vină să semneze documente în fața colegilor din bancă, să fie nevoie să facă un drum inutil la bancă – va fi prin videocall.” Neacșu spune că acesta e primul pas făcut pentru a-i face pe clienții pe care-i deservesc sau pe care vor să îi atragă să conștientizeze importanța acestui lucru, „nu să ne repezim să le vindem direct un credit. Întâi hai să vii să vezi cum e să îți începi relația cu noi”.
„Probabil că încet, încet vom începe să urcăm diferite produse și în acest spațiu virtual. Pe de altă parte societatea nu este încă atât de hotărâtă să consume aceste produse bancare în mod electronic. Mai facem tot felul de focus grupuri în care încercăm să vedem care este tendința clienților. Încă mai vor consiliere financiară”, adaugă el. Pe de altă parte, spune executivul, CEC joacă un rol foarte important în incluziunea financiară, care înseamnă să te adresezi clienților care nu sunt bancarizați. „Lor trebuie să le explici lucruri, să îi înveți să își desfășoare relația cu banca. Nu au o educație atât de avansată încât să înțeleagă toți termenii, și asta înseamnă prezență fizică. Și eu cred că niște ani importanți de acum încolo nu vom renunța la acest mod de a face banking. Cumva eu vreau să conduc un business în paralel prin rețeta tradițională, rețeta clasică prin care ne adresăm clientelei on spot, dar în același timp să pregătim banca și pentru consumatorii care preferă zona online. Deocamdată la noi majoritatea clienților sunt tradiționali, preferă să intre în agenție sau să fie contactați de un coleg de al nostru.”
Legat de o posibilă decizie a reprezentanților CEC de a lista instituția la BVB, Neacșu spune că în acest moment strategia băncii este să se dezvolte organic. „Pentru moment, ce avem aprobat din partea acționarului este această strategie. El este cel care poate să o schimbe, eu mi-aș propune doar să studiez subiectul, să evaluez, nu pot să fac strategii singur, nu sunt acționar. Un proces de listare cu siguranță are atât avantaje cât și dezavantaje, cu siguranță sunt momente când e oportun să faci asta, dar poate fi și neoportun. Dacă ne uităm la listările din ultimii ani trebuie să vedem în ce momente s-au ales aceste listări. Poate fi o piață în cădere și nu știu dacă e bine.”
Neacșu spune că principala strategie pe care și-a setat-o în 2020 este profesionalizarea. „Pentru mine e un obiectiv constant. Oamenii trebuie să se pregătească, să își descopere competențele și să meargă la locul potrivit. Apreciez foarte mult oamenii care își asumă decizii. E foarte important ca sub noi, echipa de conducere, să avem oameni care își asumă deciziile și care fac lucruri din proprie inițiativă și duc la bun sfârșit astfel de lucruri, nu să le spun eu cum să facem sau să iau decizii în locul lor. În momentul în care în echipele de conducere de nivel inferior există oameni care își asumă și își exercită decizia, lucrurile merg mult mai repede. Până la urmă ai un nucleu care simți că se mișcă în aceeași direcție cu tine. Cumva asta îmi doresc – să transfer responsabilitatea sub mine.”
În viitor, Neacșu crede că în piața locală va veni o creștere economică. „Mă bazez pe cifrele pe care le dau entitățile specializate și mă aștept ca ceea ce s-a prognozat să se și întâmple.”
În prezent, CEC Bank este prezentă în 781 de localități din România, 60% dintre acestea fiind în mediul rural. Potrivit datelor preliminare, neauditate, CEC Bank va raporta un profit net de circa 400 de milioane de lei în 2019, cu o creștere de două cifre față de 2018, creșterea rezultatului provenind în principal din optimizarea și eficientizarea activității și din diversificarea serviciilor. Veniturile din produse tranzacționale au crescut mai mult decât veniturile din dobânzi; veniturile operaționale sunt estimate la circa 1,2 miliarde de lei în 2019, în creștere cu circa 15%, în condițiile în care banca a înregistrat o creștere mai mare pe produse tranzacționale (de circa 20%). Depozitele pentru persoane fizice reprezintă principala sursă de finanțare și au o pondere de circa 75% din totalul depozitelor. În cursul anului 2019, CEC Bank a reușit majorarea capitalului social cu suma de 940 de milioane de lei, prin aportului acționarului unic, statul român, devenind astfel singura bancă românească, deținută de stat, pentru care Comisia Europeană a aprobat un astfel de demers în condiții concurențiale de piață și care nu reprezintă ajutor de stat. Pentru anul acesta Neacșu spune că și-au propus să crească ca volume cu circa 5,8%, „cam 5 miliarde de lei noi de plasat în piață, ca și credite noi, din punct de vedere bilanțier. Ne propunem să creștem mult pe zona de retail, și asta înseamnă persoane fizice și antreprenori mici, și cam 30% din portofoliul nostru din această zonă să se ducă pe zona IMM-urilor și a tranzacțiilor mari.”
O istorie bancară de 155 de ani
1864
Este anul în care se pun bazele CEC Bank de astăzi. La acea vreme. Alexandru Ioan Cuza decide să facă ordine în finanțele țării și înființează Casa de Depuneri și Consemnațiuni (CDC), strămoșul actualei CEC Bank.
1875
Se construiește primul palat al Casei de Depuneri și Consemnațiuni; instituția a devenit unul dintre primele „stabilimente publice”
ale României.
1897
Piatra de temelie a Palatului CEC a fost pusă în 8 iunie 1897, în prezența Regelui Carol I și a Reginei Elisabeta. Planurile clădirii au fost elaborate de arhitectul Paul Gottereau, iar de construcția propriu-zisă s-a ocupat arhitectul Ion Socolescu.
1900
Se finalizează lucrările la Palatul CEC. La acea vreme, cel mai mare număr de depunători era încadrat în categoria minori și elevi, care dețineau aproape 25% din totalul soldurilor depunerilor.
1936
Se înființează Casa de Pensii CEC.
1942
Conform noii legi, Casa de Depuneri și Consemnațiuni a preluat toate conturile curente pe care statul și instituțiile de stat le aveau deschise la Banca Națională a României. De asemenea, în acest an se înființează primele sucursale.
1943
Au fost introduse inovații în sistemul cecurilor; a fost pregătită o reformă a casieriilor publice, prin care furnizorii statului își efectuau toate plățile prin bancă.
1949
Începând cu acest an, banca va cunoaște o dezvoltare explozivă a rețelei teritoriale. Până la sfârșitul anului 1949, Casa de Economii, Cecuri și Consemnațiuni a înființat 409 unități, din care 63 de sucursale, 38 de agenții cu local propriu, 308 agenții fără local propriu și 2.100 de ghișee.
1970
Introducerea operațiunilor de creditare pentru achiziționarea de locuințe în 1970 a condus la atingerea pragului maxim al dezvoltării în următorii zece ani. CEC avea 1.560 de filiale și agenții, în mediul rural funcționând 1.167 de agenții.
1999
CEC a început activitatea de creditare a persoanelor juridice, prin acordarea de credite în baza programului KFW; a acordat întreprinderilor mici și mijlocii credite din resurse proprii și în baza programului PHARE RO 9711; a început și creditarea autorităților administrației publice locale.
Casa de Economii și Consemnațiuni devine membră a Society for Worldwide Interbank Financial Telecommunication – SWIFT. CEC avea 7 milioane de clienți și gestiona circa 11.000 de miliarde lei vechi, adică aproape o treime din economiile depuse la bănci de populație.
2007
Acționarii CEC aprobă „Strategia de dezvoltare a CEC pentru perioada 2007-2011”, prin care și-a propus să fie lider pentru operațiunile bancare desfășurate de populația României și aferente activităților economice din zona rurală și urbană, cu o populatie de până la 50.000 de locuitori.
2008
CEC a devenit CEC Bank și a adoptat o nouă imagine. În 2008, activele băncii erau de circa 13,5 miliarde de lei.
2014
CEC Bank sărbătorește 150 de ani de la înființare. Activele băncii erau de circa 28 de miliarde de lei.
2019
CEC Bank a reușit majorarea capitalului social cu suma de 940 de milioane de lei, prin aportului acționarului unic, statul român, devenind astfel singura bancă românească, deținută de stat, pentru care Comisia Europeană a aprobat un astfel de demers în condiții concurențiale de piață și care nu reprezintă ajutor de stat.
Bogdan Neacșu, președinte – director general, CEC Bank
Cu o extinsă experiență profesională, de peste 15 ani în domeniul financiar-bancar, Bogdan Neacșu ocupă poziția de președinte – director general al Comitetului de Direcție al CEC Bank.
El s-a alăturat CEC Bank la începutul anului 2019 în funcția de director și prim-vicepreședinte al Comitetului de Direcție al CEC Bank, de unde a evoluat în octombrie anul trecut în rolul actual.
Neacșu a ocupat funcții de conducere în mai multe bănci din România: BRD, Volksbank, Garanti Bank și Patria Bank.
Executivul a absolvit Facultatea de Finanțe-Bănci din cadrul ASE în anul 2003.
Sfaturi pentru tinerii manageri
1. Este foarte important să devii profesionist pe zona ta, să îți iubești meseria și să o faci cu răspundere.
2. E important să îți exerciți dreptul la decizie.
3. Asumă-ți lucruri și învață tot timpul. Lucrurile sunt într-o continuă schimbare – ne place, nu ne place, asta e realitatea.
4. Găsește-ți curajul să încerci lucruri noi, necunoscute.
5. Comunică-ți foarte bine așteptările, indiferent de poziția în care te afli.
6. E foarte important să îți alegi modele și te înconjori de specialiști, tocmai ca să ai libertatea să creezi pe urmă.
7. E important să construiești strategii și să te ții de ele, dar și să le validezi împărtășindu-le și cu marele public, cu oamenii interesați.
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa