
Am folosit mereu tehnologia
Și tot tehnologia este cea care va dicta direcția inovației în banking, domeniu care deja mizează pe această carte. Inteligența artificială poate facilita un grad ridicat de personalizare a serviciilor bancare, dar va juca un rol tot mai important în…
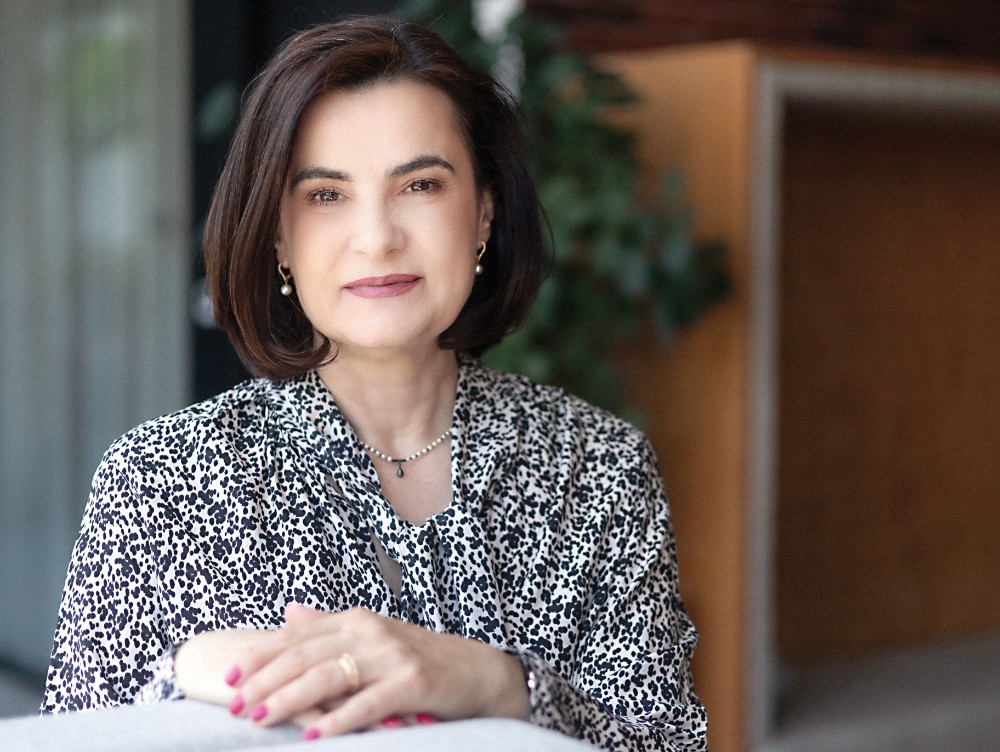
Și tot tehnologia este cea care va dicta direcția inovației în banking, domeniu care deja mizează pe această carte. Inteligența artificială poate facilita un grad ridicat de personalizare a serviciilor bancare, dar va juca un rol tot mai important în multe alte arii, cum ar fi marketingul, generarea de conținut, dezvoltarea de software-uri și multe altele, spune Mihaela Bîtu, CEO al ING Bank România. Ea mai povestește ce înseamnă inovația pentru banca pe care o conduce, cum s-a metamorfozat bancherul de-a lungul timpului, care sunt atuurile economiei românești, dar și care sunt previziunile pentru 2025.
„Evoluția sectorului bancar deja se leagă foarte mult de digitalizare și tehnologie”, povestește Mihaela Bîtu, CEO al ING Bank România, filiala grupului olandez cu același nume. Vorbește calm și fără emfază, atentă și amabilă, la final de săptămână de vară. Până la interviul programat, petrecuse deja ore în șir într-o sală de ședințe de la etajul unu al sediului central al băncii cu birouri de tip open space; treburile „de rutină” ale unui banker de top, atenția la modificările recente din peisajul economic și planurile pentru o vizită oficială îi solicitau atenția.
ING Bank este prezentă pe piață de 31 de ani, iar Mihaela Bîtu spune că a împlinit și ea deja 30 de ani de activitate în banking. Privind în urmă, la modelele de business și de modele de servicii oferite clienților în urmă cu trei decenii și cele din prezent, „este o diferență ca de la cel la pământ și asta e grozav pentru clienți. Până la urmă oferim multă conveniență, confort, rapiditate, ceea ce nu exista și toate astea sunt posibile datorită tehnologiei”.
Motive de optimism
În ciuda tumultului economic actual, reprezentanta instituției bancare își menține atitudinea pozitivă. „Pe termen scurt putem să fim pesimiști, asta e cel mai ușor, dar nu e totul așa de negru. Este o perioadă care aduce alte provocări, dar nu e nimic neașteptat, pentru că, din păcate, este o corecție necesară care a fost amânată, desigur, și pe fondul tulburărilor politice. Și cu cât a fost amânată mai mult, cu atât mai neplăcută este. Din păcate, trecem printr-o perioadă mai dificilă, dar totuși sunt multe ingrediente ale economiei care rămân pozitive și să sperăm că vom trece cu bine și prin această perioadă.” CEO-ul ING Bank punctează că se așteaptă la redresare economică spre finalul anului viitor, dacă se menține ritmul reformelor. În acest context, prima parte a anului a fost perioadă mai dificilă din mai multe perspective; „se vede o încetinire la nivelul pieței și, evident, și noi lucrăm în aceeași piață. Se vede o încetinire la nivelul portofoliilor de credite, dar și a apetitului de economisire. Se vede acest lucru și în nivelul depozitelor atrase de la clienți, persoane fizice și companii, nu doar la nivelul ING, dar și la nivelul pieței în general”.
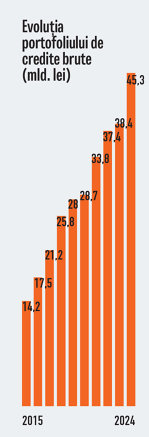
Instituția a majorat portofoliul creditelor brute cu 15,9% în primul trimestru din acest an față aceeași perioadă a anului trecut, până la un sold de
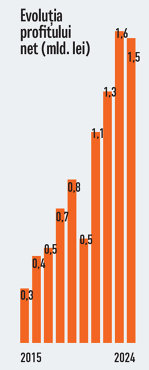
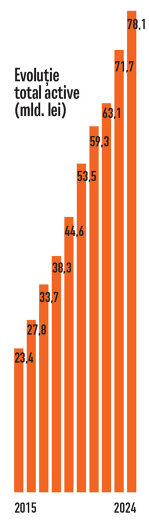
45,4 mld. lei, și a obținut venituri de 1 mld. lei, în creștere anuală cu 14,1% comparativ cu aceeași perioadă din 2024. Valoarea activelor totale ale băncii a crescut la 73,4 mld. lei, cu 2,8% peste nivelul din T1/2024. În primele trei luni din 2025, ING Bank România a înregistrat un profit net de 374 mil. lei, în creștere cu 7,8%.
Încurajăm învățarea continuă, deoarece credem că este esențial ca oamenii să investească în ei înșiși pentru a se pregăti pentru viitor. Deși este important și pentru tinerii din organizație, cred că pentru cei maturi este și mai crucial, pentru că viitorul va aduce multe provocări și va testa agilitatea și adaptabilitatea tuturor.
Mihaela Bîtu, CEO al ING Bank România
 Ce se întâmplă cu banii care nu mai ajung în depozite? „La nivelul persoanelor fizice, putem doar să ne dăm cu părerea. Există acum emisiuni de titluri de stat, cum ar fi Fidelis, care captează o parte din economiile clienților. Iar la nivelul companiilor, facem cercetări mai amănunțite ca să înțelegem mai bine situația”, punctează Mihaela Bîtu. Probabil că încetinirea economică se reflectă și în resursele financiare de care dispun companiile, ceea ce se vede în disponibilitățile lor financiare și în depozitele plasate. Astfel, încetinirea economică se reflectă și în capacitatea financiară a companiilor. „Partea bună este însă că, deocamdată, nu vedem o creștere semnificativă a creditelor neperformante. Deci deocamdată stăm bine. Sigur că efectele măsurilor luate acum în contextul acestei consolidări fiscale se vor vedea mai clar în a doua jumătate a anului și probabil o parte din 2026.”
În opinia sa, este prea devreme pentru concluzii definitive. „Dar până acum lucrurile arată totuși mai bine decât ne-am temut la începutul acestui an. Probabil că resursele financiare sunt afectate într-o oarecare măsură și asta explică încetinirea economisirii, dar cred că are de-a face și cu titlurile de stat”, argumentează Mihaela Bîtu.
Linie dreaptă care merge în sus
Cât privește evoluția instituției financiare pe care o conduce, CEO-ul ING Bank o consideră spectaculoasă. „Suntem singura bancă din top 10 (sau șapte, dacă ne referim la băncile cu o cotă de piață peste 5%), care a câștigat poziția exclusiv printr-o creștere organică, pornind de la zero, fără niciun alt suport, precum o consolidare sau o achiziție. Și asta s-a întâmplat într-un mod foarte sustenabil. Am reușit să păstrăm o evoluție constantă, ascendentă de-a lungul anilor. Evoluția noastră este o linie dreaptă care merge în sus și asta este extraordinar, chiar și în perioadele de criză financiară, am crescut. Inclusiv în perioadele provocatoare, am fost întotdeauna consecvenți.” În opinia Mihaelei Bîtu, ce a contat cel mai mult pe parcursul anilor, a fost că banca a sprijinit clienții indiferent de context – și când „e soare afară”, dar și când „plouă”. „Este extrem de important. Ne considerăm un partener pe termen lung al clienților noștri. Am căutat să construim relații de lungă durată, în care să înțelegem nevoile clienților, să răspundem într-un mod cât mai prietenos, modern și responsabil. Totodată, am sprijinit și sectorul bancar și societatea”, conform Mihaelei Bîtu.
Un alt argument al parcursului băncii pe plan local se leagă de consecvența strategiei. „Noi întotdeauna am folosit tehnologia, am fost inovatori, pentru a oferi servicii, moderne și de calitate.”
Un alt pilon strategic se leagă de calitatea oamenilor din echipele băncii. „Dacă nu avem oameni motivați și fericiți, nu cred că am putea face clienții fericiți. Așadar, este esențial să avem un echilibru între satisfacția clienților și satisfacția angajaților noștri. Dacă avem aceste două aspecte acoperite, succesul vine de la sine.”
 Minusuri și plusuri
Tehnologia, cu siguranță, ne va aduce lucruri la care nici nu ne gândim acum și va scurta orizontul de timp în care vor avea loc schimbările, iar cel mai fierbinte subiect se leagă de revoluția inteligenței artificiale care poate aduce beneficii enorme. „Oportunitățile se leagă în primul rând de bancarizarea populației. Nivelul de bancarizare este mai ridicat decât în trecut, dar încă scăzut comparativ cu alte țări din Europa. În acest moment, nivelul de bancarizare în România este de aproximativ 70%, în timp ce în Polonia este de aproape 95%, deci mai avem mult spațiu de creștere”, punctează Mihaela Bîtu. Or cei peste 20% din populație nebancarizată în acest moment reprezintă un rezervor, un potențial de creștere pentru băncile din România.
Pe de altă parte, infrastructura digitală este excelentă – penetrarea telefoanelor mobile este foarte mare (aproape toată populația are smartphone), accesul la internet de mare viteză este foarte bun, iar prețurile sunt competitive. Totuși, utilizarea internetului în scopuri bancare sau pentru comerțul online este încă destul de limitată, în comparație cu alte scopuri, cum ar fi divertismentul. România are un avantaj competitiv în ceea ce privește infrastructura digitală, iar acest lucru ar putea să reprezinte o oportunitate semnificativă pentru dezvoltarea sectorului bancar în viitor. „România chiar are o forță și o oportunitate. Nu avem o infrastructură rutieră pe măsură, dar infrastructura digitală și de comunicație este excelentă și chiar reprezintă un avantaj competitiv atunci când ne comparăm cu alte țări din jur și din Vest.”
În opinia Mihaelei Bîtu, pe măsură ce vor crește eforturile de combatere a economiei „gri” și „negre” și se vor implementa măsuri administrative pentru a încuraja utilizarea cardurilor, gradul de bancarizare va crește. „Creșterea gradului de bancarizare în rândul firmelor și al persoanelor fizice va duce inevitabil la dezvoltarea economiei. Este o chestiune de evoluție, dar și de măsuri administrative care vor stimula acest proces.”
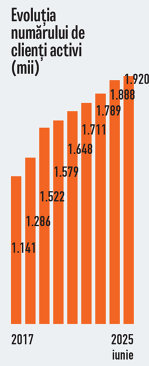
Pe de altă parte, chiar dacă gradul de bancarizare al populației este redus în comparație cu alte piețe, profilul clienților ING Bank este comparabil pe plan local cu cel din alte țări. „Situația este diferită, datorită modelului nostru de business, care pune un accent foarte mare pe digital și tehnologie. Avem o utilizare extrem de mare a serviciilor de internet banking, aproape 100%, pentru că majoritatea serviciilor noastre sunt online. În plus, clienții care folosesc aplicația de mobil sunt peste 86% în acest moment, ceea ce este un rezultat foarte bun. Portofoliul nostru de clienți se compară foarte bine cu țările dezvoltate din Europa de Vest”, punctează Mihaela Bîtu.
Cum a ajuns instituția în această poziție pe plan local? De la început, s-a adresat clienților care erau deja înclinați către soluții moderne și digitale. Modelul de retail a fost întotdeauna unul fără operațiuni la ghișeu, neavând niciodată, de pildă, casieri sau plăți în numerar la ghișee. Banca olandeză a avut din start pe plan local mașini automate pentru operațiuni și personal dedicat pentru consiliere și vânzări. „Aceasta a fost filozofia noastră dintotdeauna, iar clienții noștri sunt, prin urmare, mai educați și mai înclinați către tehnologie. Ne adresăm, în special, populației din mediul urban, care se compară favorabil cu cele din vestul Europei. Dacă ne uităm la ansamblul țării, însă, situația este diferită.”
Revoluție din mai multe perspective
 Unde își propune ING să ajungă în următorii ani în ce privește inovația? „În ce direcție ne va permite tehnologia! Totodată, trebuie să fim conștienți de riscurile asociate, inclusiv cu inteligența artificială, pe care am început deja să o folosim. Avem unele experimente la nivel de grup, dar le facem cu foarte multă prudență și responsabilitate. Sunt riscuri pe care nu trebuie să le minimizăm”, subliniază Mihaela Bîtu. Cu toate acestea, inteligența artificială poate aduce o revoluție din mai multe perspective, inclusiv în modul în care banca se raportează la clienți, oferind o hiperpersonalizare care nu era posibilă până acum. De exemplu, ar putea fi adresate oferte extrem de relevante, la momentul potrivit, ceea ce până acum nu era realizabil.
„Cu ajutorul inteligenței artificiale, putem ajunge la un grad de personalizare extrem de mare, ceea ce va aduce o satisfacție mai mare din partea clienților și va îmbunătăți eficiența. De asemenea, inteligența artificială poate ajuta în multe alte domenii, de exemplu în marketing, generarea de conținut, dezvoltarea de software-uri și multe altele. Suntem doar la începutul acestui proces și de-abia zgâriem suprafața. Nu putem să știm ce va urma, dar este clar că nimeni nu poate ignora aceste schimbări. Suntem deja foarte angajați în acest proces și vom continua să explorăm noile posibilități.” Banca are deja un chatbot bazat pe inteligența artificială, în proiect pilot, iar planul este ca până la finalul anului să fie disponibil pentru toți clienții. „Învață repede și se comportă bine. Deocamdată, însă, nu i-am dat acces la informații specifice ale persoanelor, ci doar la cele care sunt publice pe site-ul nostru, legate de produsele noastre, de cum să accesăm diverse produse și altele de acest tip”, explică Mihaela Bîtu. Aceste informații sunt la îndemâna oricui, pe site. Dar, la un moment dat, acest chatbot va primi tot mai mult acces la informații.
ING Bank este singura bancă din top 10 (sau șapte, dacă ne referim la băncile cu o cotă de piață peste 5%), care a câștigat poziția exclusiv printr-o creștere organică, pornind de la zero, fără niciun alt suport, precum o consolidare sau o achiziție.
Mihaela Bîtu, CEO al ING Bank România
Dar, punctează CEO-ul ING Bank România, atenția la siguranță primează. Din acest motiv, nu pot fi folosite, de exemplu, servere externe pentru acces la datele clienților. „Vom folosi modele de tip language model furnizate de marii furnizori de inteligență artificială, precum Open AI sau Microsoft. Ele vor fi localizate în sensul că nimeni altcineva decât banca nu va avea acces la ele; banca va antrena și va deține acele modele. Deci, acele modele devin, practic, proprietatea băncii. Nu fac transferuri de date cu alte entități externe.” Chatbotul este doar unul dintre experimentele la care lucrează banca, aceste proiecte fiind însă centralizate din cauza riscurilor asociate, legate de datele sensibile.
Echipele locale, povestește Mihaela Bîtu, sunt implicate în dezvoltarea experimentelor derulate la nivel global, dar va veni și momentul în care filiala locală va avea propriile experimente. „Acesta nu este foarte departe. Așadar, este un domeniu extrem de important și revoluționar, care va aduce mari schimbări în următorii ani.”
Fără mască
Care este strategia aplicată pentru a menține ridicat gradul de satisfacție al angajaților? Mihaela Bîtu povestește că este un cumul de factori. „Totul începe de la cultura organizațională, care este una foarte prietenoasă și deschisă. Se leagă și de ADN-ul nostru, inspirat de modelele din Europa de Nord, care sunt mai pragmatice și mai flexibile.” În cadrul ING, nu există formalism exagerat, iar această structură organizațională pune accent pe un climat deschis și prietenos, în care oamenii sunt liberi să se exprime, să vină la birou așa cum sunt, fără să fie nevoiți să poarte o mască. „Avem multă libertate și flexibilitate, iar asta este o valoare pe care o susținem în continuare, chiar și după pandemie. Am avut întotdeauna o cultură flexibilă, iar pandemia a accentuat acest aspect.”
CEO-ul ING Bank crede foarte mult în managementul pe bază de performanță și obiective, nu pe bază de timp petrecut la birou. În plus, adaugă tot ea, instituția oferă oportunități de dezvoltare. Avem o curriculă largă, iar angajații pot învăța continuu. „Încurajăm învățarea continuă, deoarece credem că este esențial ca oamenii să investească în ei înșiși pentru a se pregăti pentru viitor. Deși este important și pentru tinerii din organizație, cred că pentru cei maturi este și mai crucial, pentru că viitorul va aduce multe provocări și va testa agilitatea și adaptabilitatea tuturor.”
În plus, este încurată migrarea oamenilor dintr-o arie într-alta, pentru a experimenta, a-și dezvolta carieră. „Cred este important și faptul că angajații pot migra între ING Bank și ING Hubs România, care se concentrează în principal pe tehnologie, dar avem și câteva alte competențe, de exemplu, de risc, management sau operațiuni. Astfel, poate exista și această migrație între cele două entități ale ING, iar în special în domeniul tehnologiei mi se pare foarte interesant, pentru că banca oferă oportunitatea de a lucra la proiecte care au un impact direct asupra clientului, adică poți să vezi foarte ușor rezultatul muncii tale”, declară Mihaela Bîtu. Pe de altă parte, ING Hubs România îți oferă un mediu internațional, lucrând în România pentru numeroase țări, și astfel sunt două perspective foarte diferite. Mulți români pleacă din filiala locală către alte țări, fie pentru proiecte punctuale, fie ca relocare, dar acest fenomen s-a diminuat în ultimii ani. Pe măsură ce nivelul de trai a crescut, mai ales în România, în mediul profesional, această atracție, care era mai mult economică, s-a redus. „Acum poți să faci multe lucruri de acasă, în România. Cred că așa se explică numărul mai mic de persoane interesate, adică vedem mai puțini oameni care sunt cu adevărat interesați să plece în alte țări.”
 CEO-ul ING Bank România consideră important ca toți angajații instituției să devină fluenți în analiza datelor; „trebuie să ne educăm și în domeniul inteligenței artificiale, chiar dacă nu vom deveni toți experți, pentru că vom ajunge să folosim această tehnologie”. Și, punctează reprezentanta băncii, când este vorba de formări, practica este extrem de importantă. „Am ajuns la concluzia că trebuie să legăm cursurile și trainingurile de comunități de practică în care să poți să exersezi, să schimbi experiență și informații între membrii comunității. Ne concentrăm foarte mult pe a stimula agilitatea și adaptabilitatea, aceste competențe soft care vor fi extrem de importante în anii care vin. Adică nu vor mai exista joburi în care să stai 20-30 de ani. Nu va mai fi fezabil, pentru că lucrurile vor progresa foarte mult și în direcții care vor fi diferite, și atunci noi va trebui să ne schimbăm joburile cu mai multă ușurință, să fim mult mai deschiși către schimbare și să fim mult mai agili ca indivizi.”
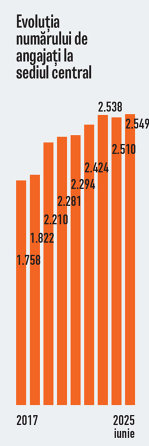
Metamorfoza bancherului
Dacă în trecut imaginea clasică a unui bancher implica costum și servietă, în prezent IT-iștii, uneori oglinda nonconformismului, câștigă tot mai mult teren în banking. „E clar că profilul candidatului depinde și de structura personalului pe care o are banca și absolut că a evoluat extrem de mult. Noi avem acum aproximativ 650 de oameni în domeniul tehnologiei, din 2500 angajați. E foarte mult, mult mai mult față de cum aveam cu ani în urmă”, punctează Mihaela Bîtu. S-a redus însă ponderea oamenilor din operațiuni, pentru că în activitate au fost incluse digitalizarea și automatizarea. Totuși, există și alte domenii unde competențele rămân cam aceleași. De exemplu, nu au intervenit mari schimbări legate de profilul unui relation manager sau unui șef de sector pentru companii mari, acolo nu s-au schimbat atât de mult cerințele. „În acest tip de job este foarte important să înțelegi sectorul, să ai abilități de vânzare, de comunicare și așa mai departe. Deci există domenii care nu s-au schimbat atât de mult. Dar avem noi tipuri de joburi, care acum câțiva ani nu existau. De exemplu, specialiști în experiența utilizatorului. E o dinamică continuă.” Cât privește abilitățile, contează foarte mult, dincolo de competențele tehnice efective, atitudinea și dorința de a învăța, punctează reprezentanta băncii. „Dacă vedem un om care are o atitudine foarte bună și este dornic să învețe și să depună efort, de acolo începe totul. Practic, dacă ai atitudinea potrivită, poți învăța aproape orice. Și, din păcate, de multe ori nu găsim oameni cu atitudinea potrivită. De multe ori, chiar dacă ai anumite abilități sau credențiale din trecut, asta nu înseamnă neapărat că ești cel mai bun profil dacă nu ai și atitudinea potrivită”, subliniază Mihaela Bîtu.
Cum se împacă cerințele pentru atitudinea potrivită cu mentalitatea Generației Z?
„Mă gândesc că generația noastră, să spunem Generația X, a crescut în perioada comunismului. Și, deși nu pot să generalizez, cred că mulți din generația noastră am trăit cu lipsuri și cu o motivație puternică să obținem ce ne doream. Când am avut posibilitatea să avem o casă, o mașină, un televizor, era o oportunitate de care ne-am bucurat. Iar acum, generația tânără are o altă abordare. Ei au siguranță financiară din partea părinților și, adesea, nu sunt dispuși să depună același efort. Ei vor să câștige mult, dar fără să muncească la fel de mult.” Dar, punctează CEO-ul ING Bank, trebuie să învățăm să le valorificăm punctele forte. „Poate că nu sunt la fel de dornici să depună un efort mare, dar au o mentalitate diferită și, în multe cazuri, nu e rău. Noi, ca organizație, trebuie să învățăm să integrăm și să ne adaptăm la noile lor perspective.” Iar ING Bank are un proiect care se axează pe integrarea tinerilor, prin crearea unui consiliu consultativ cu membri din Generația Z, care vor lucra pe teme legate de nevoile lor și de produsele și serviciile bancare destinate lor. „Vrem să învățăm unii de la alții. Avem mult de învățat de la ei și ei de la noi. Se numește «reverse mentoring» și este o ocazie de a înțelege mai bine perspectiva lor și de a le oferi oportunitatea de a învăța de la noi, mai ales în domeniul profesional.” Procesul de selecție a început deja, au fost stabilite deja criteriile și nouă tineri din organizație vor forma acest board.
 Mix de fizic și digital
În această perioadă în care accesul la servicii bancare este la un clic distanță, pare că importanța sucursalelor bancare scade. „Sucursalele bancare vor continua să existe, dar va fi o schimbare semnificativă. Vom pune accent pe consiliere, nu doar pe tranzacții financiare. Vom învăța consilierii să abordeze și teme legate de sustenabilitate, de exemplu, cum să îndrume clienții spre soluții financiare care contribuie la un mediu mai sustenabil. De asemenea, vor exista mai multe interacțiuni online. Clienții vor putea interacționa prin video, iar unele produse mai sofisticate, precum fondurile mutuale și asigurările, vor fi prezentate de experți specializați”, afirmă Mihaela Bîtu, care nu se așteaptă ca sucursalele să dispară complet. ING are, punctează ea, un număr destul de mic de sucursale comparativ cu alte bănci mari. „Suntem deja bine dimensionați, dar este posibil să facem ajustări tactice, cum ar fi relocarea sucursalelor în zone unde nu suntem prezenți sau în zone cu densitate mare de populație. Traficul în sucursale a scăzut, dar încă sunt mulți clienți care preferă să vină personal. Acesta este motivul pentru care încă vom menține o prezență fizică, dar va fi tot mai integrată cu soluții digitale. Deocamdată, considerăm că este esențial să avem o combinație între fizic și digital, adaptată la nevoile clienților.”
Fiecare sucursală, fiind franciză, funcționează pe un model de business individual, așadar, atât timp cât reușește să genereze suficient business, continuă să funcționeze.
Paza bună și frauda sofisticată
Fraudele online și atacurile cibernetice sunt tot mai frecvente, iar infractorii sunt tot mai sofisticați. Dar, punctează Mihaela Bîtu, „aceste fraude nu țin de securitatea sistemelor bancare în sine. Din păcate, ele speculează adesea vulnerabilitatea oamenilor. Prevenția este esențială în acest context, iar educația joacă un rol important. Fraudele din România nu au avut legătură cu securitatea sistemelor bancare, ci mai degrabă cu comportamentul uman. În ultimii ani, însă, infractorii cibernetici au devenit tot mai sofisticați, folosind tehnologie avansată, inclusiv inteligența artificială”. Banca a lansat anul acesta un kit de siguranță pentru clienți, care include activarea alertelor pentru tranzacții suspecte. Dacă apare o tranzacție pe care clientul nu o recunoaște, va fi notificat imediat și poate blocha tranzacția sau să contacteze banca. De asemenea, clienții pot definești un dispozitiv de încredere pentru accesarea aplicației de banking și să folosească geolocalizarea pentru a preveni plățile din locații necunoscute. Banca, explică CEO-ul ING Bank, folosește algoritmi care monitorizează tranzacțiile și pot detecta activități suspecte. „Încercăm să identificăm tipurile de tranzacții suspecte, iar echilibrul este delicat. Trebuie să evităm să blocăm tranzacțiile legitime și să supărăm clienții, dar, pe de altă parte, trebuie să protejăm pe cei care ar putea fi victime ale unei fraude. Este un echilibru greu de menținut, dar continuăm să ajustăm modelele de risc pentru a îmbunătăți acest proces”, afirmă Mihaela Bîtu. Ea adaugă că fraudele sunt inițiate de multe ori din platformele de social media. „Așadar, este esențial să colaborăm cu operatorii de telecomunicații pentru a identifica și bloca apelurile frauduloase. Recent, s-a impus ca numărul de telefon să fie afișat corect pentru a evita înșelătoriile prin apeluri false. Trebuie să existe o colaborare între autorități și reglementatori, iar la nivel european sunt inițiative pentru a clarifica responsabilitățile fiecărui actor în combaterea fraudelor.” Instituția financiară implementează noi măsuri de protecție la fiecare trimestru. „În fiecare zi lucrăm pentru a adresa această problemă. Cât despre educație, trebuie să înțelegem că mulți oameni sunt încă prea încrezători sau nu au percepția riscurilor. De exemplu, am auzit de cazuri în care oameni au trimis poze cu buletinul și alte informații sensibile.” Iar acest tip de comportament echivalează cu deschiderea ușei de la propria casă pentru un străin. Din păcate, mulți nu realizează pericolul real. „Efortul nostru de educație este crucial și suntem un lider în acest domeniu. Cred că suntem banca cu cea mai multă comunicare antifraudă, iar prin conștientizarea pericolelor, putem face un pas important înainte.” Fraudatorii se bazează în principal pe două resorturi psihologice: lăcomia și frica. Fie că promite câștiguri mari și rapide sau că te sperie cu amenințări, ambele tehnici sunt folosite pentru a te determina luarea deciziilor impulsive.
Recesiune vs. soft landing
Cât privește așteptările pentru restul anului, previziunile sunt rezervate, dat fiind că măsurile de consolidare fiscală au un cost economic. Creșterea economică va fi foarte scăzută anul acesta, iar specialistul ING pentru macroeconomie estimează 0,3%. „E posibil să fie și 0% și e posibil să intrăm în recesiune, dar sperăm și credem că scenariul de bază este un «soft landing», cum îi spunem noi. Adică o încetinire economică, chiar și dacă ajungem temporar în recesiune. Important este ca aceste măsuri care se iau acum să fie corelate cu măsuri de relansare economică, care să încurajeze investițiile și activitatea economică, astfel încât să putem să reluăm o creștere economică mai semnificativă, chiar dacă sub potențial. Noi vedem un potențial de creștere de aproximativ 1,7% pentru România la anul, dar apoi trebuie să revenim ajungem la procente de cel puțin 3% sau chiar 4%, astfel încât, apoi, începând cu 2027, să intrăm într-un proces de relansare economică mai puternică. Deci previziunile pentru acest an sunt clar de încetinire, un compromis necesar, dar sperăm să nu ajungem într-un scenariu mai negativ, adică o recesiune prelungită și dificultăți economice”, conchide Mihaela Bîtu.
Întrebări și răspunsuri din discuția cu Mihaela Bîtu, CEO al ING Bank România
Care sunt motoarele de creștere ale economiei în acest moment?
Așteptarea noastră este ca anul acesta creșterea economică să fie modestă, aproape de zero. O contribuție pozitivă o are sectorul agricol și diverse sectoare în care fondurile europene sprijină proiecte importante, în special în construcții și infrastructură. Fondurile europene vor putea atinge un maxim istoric în următorul an, posibil contribuind cu peste 15 miliarde de euro, bineînțeles presupunând că țara noastră va îndeplini condițiile necesare din foaia de parcurs. Acestea, împreună cu așteptatele măsuri de impulsionare economică, ar trebui să conducă la reluarea creșterii economice în 2026.
În perspectivă, potențialul sectorului de logistică este tot mai mare, având în vedere integrarea în spațiul Schengen și progresul în dezvoltarea infrastructurii rutiere. Consumul intern este o ancoră cheie, în prezent dar și pentru anii care urmează, la fel și serviciile. Creșterea cheltuielilor pentru efortul de apărare națională va acționa de asemenea ca un factor de creștere economică pentru anii următori, iar investițiile în sectorul energetic vor aduce independență energetică țării noastre și, să sperăm, mai multă competitivitate pentru diversele sectoare economice.
Pe termen lung, convergența României către țările dezvoltate din vestul Europei rămâne nu doar un deziderat, ci o realitate, considerând faptul că deja am depășit economic țări precum Ungaria, Portugalia sau Cehia. Suntem pe locul șase în Europa din perspectiva populației, dar pe locul 12 în ceea ce privește PIB-ul. Locul nostru trebuie să fie locul șase, acolo trebuie să tindem chiar dacă e un parcurs care se va întinde pe o perioadă mai lungă de timp.
În contextul geopolitic actual și al creșterii preocupărilor legate de securitatea națională, care este rolul ING Bank România în finanțarea industriei de apărare? Cum poate contribui banca la susținerea infrastructurii de apărare națională, având în vedere cerințele de responsabilitate socială și reglementările internaționale?
Este o chestiune foarte relevantă, într-adevăr de mare actualitate. În trecut am fost foarte rezervați în ceea ce privește acest domeniu. Nu eram implicați în mod activ, de fapt, finanțarea acestui domeniu nu era considerată o politică a grupului. Însă a devenit foarte clar, în contextul geopolitic actual, că trebuie să schimbăm abordarea pe care am avut-o până acum.
Este o schimbare la nivel de grup. Și la nivelul întregii Europe, nu doar la ING. Este o schimbare de paradigmă care trebuie să fie adoptată pentru a ne adapta noilor circumstanțe. Aceste circumstanțe, mai ales pentru țările membre NATO, care și-au asumat angajamentul de a crește cheltuielile pentru apărare până la 5%, sunt semnificative. Este clar că, în acest moment, băncile trebuie să-și adapteze și să-și schimbe abordările. La ING, deja anul acesta a fost aprobată o politică nouă privind industria de apărare. Mai recent, s-a anunțat participarea ING Group, alături de alte cinci mari instituții financiare internaționale, pentru înființarea unei noi bănci multilaterale, numită Banca de Apărare, Securitate și Reziliență (DSR Bank), care va sprijini acest efort pentru țările NATO.
Sigur, implicarea noastră nu va fi totală; nu vom finanța arme controversate sau proiecte care implică distrugerea în masă, dar vom sprijini în mare parte proiectele care sunt aliniate cu principiile noastre. Apărarea este un instrument de descurajare. Aceasta ar trebui să fie scopul. Sau, cel puțin, să mențină o linie de siguranță.
Cum își propune ING Bank România să contribuie la dezvoltarea sustenabilă a comunităților din România, mai ales în domenii precum educația financiară și sprijinirea inițiativelor educaționale?
Este o direcție strategică pentru ING România și, de asemenea, pentru întreaga zonă de sustenabilitate. Acum, acest subiect poate părea mai puțin relevant în contextul global actual, mai ales datorită noii direcții a Statelor Unite, dar noi ne asumăm în continuare o responsabilitate foarte clară în acest domeniu. Ne dorim să fim un lider în domeniul sustenabilității și să sprijinim clienții în tranziția către un viitor mai verde.
Pe de o parte, produsele noastre sunt gândite să sprijine această tranziție. În același timp, avem indicatori și ținte clare pentru a deveni mai sustenabili, iar clienții noștri doresc să evolueze alături de noi. Desigur, ne implicăm și în comunitate, iar implicarea noastră se face în principal prin domeniul educației financiare, care este vocația noastră firească.
Conex educației financiare, uneori privim mai larg, la educația în general, pentru inițiativele pe care le sprijinim. De exemplu, pentru a înțelege concepte financiare, este necesar să ai o bază de educație matematică. Un proiect pe care l-am susținut anul acesta este „Matematica altfel”, care ajută elevii să dobândească mai ușor cunoștințele necesare pentru educația financiară. De asemenea, avem o colaborare de câțiva ani cu un ONG numit „Banometru”. Proiectul a fost gândit inițial pentru a sprijini persoanele fizice cu dificultăți financiare, prin educație financiară, atât prin sesiuni de grup, cât și individuale. Anul trecut, am ajuns la aproximativ 8.000 de persoane consiliate, iar acum dorim să extindem această inițiativă la angajații clienților corporativi, unde există o cerere semnificativă. De asemenea, vrem să educăm și să oferim training angajaților noștri, dar și managerilor de birou, care să poată susține ateliere educaționale și pentru a crește astfel numărul de oameni pe care să îi sprijinim.
Anul trecut am început să lucrăm cu Federația Națională a Părinților și am avut o frumoasă inițiativă de educație financiară în licee, care a culminat cu o competiție. Elevii trebuiau să își imagineze cum ar înființa o cafenea. Au participat 10.000 de elevi din 22 de orașe. În acest an, intenționăm să extindem acest proiect pentru a ajunge la un număr și mai mare de copii.
De asemenea, vrem să sprijinim profesorii și elevii din medii defavorizate. Sunt doar câteva dintre inițiativele noastre și intenționăm să le extindem în continuare. Căutăm și investim în proiecte care au potențial de scalabilitate, astfel încât să le ducem la cât mai mulți oameni. Încercăm diverse proiecte și apoi ne concentrăm pe câteva, de exemplu Banometru, un parteneriat deja cu tradiție, pe care îl scalăm pentru a-l duce la un grad mai mare de maturitate.
Carte de vizită
♦ Mihaela Bîtu a preluat rolul de CEO al ING Bank România în iulie 2019. Anterior a ocupat poziția de head of wholesale banking și director general adjunct. În acest rol, a condus divizia responsabilă cu afacerile derulate de ING cu clienții corporativi mari și instituțiile financiare, incluzând gestionarea portofoliului de produse și deservirea clienților. Mihaela este Vicepreședinte al Consiliului Patronatelor Bancare din România și membru în Consiliul Director al Foreign Investors Council.
♦ S-a alăturat băncii ING în 1995 ca management trainee, la scurt timp după ce grupul ING și-a început activitatea în România. În ultimii 30 de ani, ea și-a dezvoltat cariera în cadrul ING, în principal în domeniul wholesale banking, îndeplinind o varietate de roluri, care au implicat managementul relațiilor cu clienții, derularea a numeroase tranzacții din ariile M&A, piețe de capital, creditare, precum și coordonarea de echipe și proiecte complexe, local și internațional.
♦ De asemenea, a încheiat două mandate internaționale, cel mai recent în perioada 2008-2010, în calitate de head of general lending products pentru Europa Centrală și de Est, în cadrul ING Olanda. Anterior, între 1999-2000, a îndeplinit un stagiu internațional ca membru al echipei Corporate Finance Central & Eastern Europe din cadrul ING Marea Britanie.
♦ Pregătirea sa educațională include un MBA de la Școala de Management din București (în asociere cu Universite du Quebec a Montreal) absolvit summa cum laudae și o diplomă de licență în finanțe de la Academia de Studii Economice din București.
♦ Este căsătorită și mamă a doi copii, un băiat și o fată. Este motivată de provocări și apreciază experiențele noi și diverse, atât în carieră cât și în viața personală.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi