
Cum a ajuns celebrul gigant Silicon Valley să se prăbușească de fapt. Un vârtej de zvonuri și panică a distrus banca, lovind cu violența unei tornade. Dar semnalele pericolului s-au adunat cu mult, mult timp înainte de dezastru, iar cine a vrut să le vadă, le-a văzut
Un vârtej de zvonuri și panică a distrus Silicon Valley Bank, lovind cu violența unei tornade. Dar norii s-au adunat cu mult, mult timp înainte de dezastru, iar cine a vrut să vadă, a văzut pericolul. Colapsul SVB nu s-a…
Un vârtej de zvonuri și panică a distrus Silicon Valley Bank, lovind cu violența unei tornade. Dar norii s-au adunat cu mult, mult timp înainte de dezastru, iar cine a vrut să vadă, a văzut pericolul.
Colapsul SVB nu s-a produs din senin, dar a fost ceva fulgerător. În calmul de după furtună s-au căutat vinovații: executivii, toți concediați după dezastru, administrația Trump, care a relaxat testele de stres pentru bănci, investitorii care au tolerat asumarea de riscuri excesive, autoritățile care n-au intervenit mai devreme, deși știau că sunt probleme, clienții, care s-au lăsat pradă zvonurilor și panicii, dobânzile mari, chiar și vremurile în care trăim. „Viteza lumii s-a schimbat”, spunea Sam Altman, directorul de tehnologie din spatele fenomenului de inteligență artificială ChatGPT, la scurt timp după un puseu istoric de retrageri de depozite de la SVB, când clienții au încercat să scoată cel puțin un sfert din depozite în 24 de ore. „Oamenii vorbesc repede”, a adăugat el. „Oamenii mută banii repede.”
Cu toate acestea, săptămânile de după 10 martie, data prăbușirii băncii americane, i-au adus pe cei porniți în căutarea țapului ispășitor și a cauzelor unei crize care nu s-a mai produs în fața unui adevăr inconfortabil: problemele care au provocat cea mai mare hemoragie bancară din istorie nu au fost nici un eveniment ciudat, nici ceva imprevizibil.
În interviurile cu Financial Times – inclusiv unele efectuate înainte ca SVB să falimenteze – mai mulți bancheri, autorități de reglementare și executivi au oferit impresii sincere despre problemele băncii și despre consecințele prăbușirii acesteia.
Aproape toți sunt acum de acord asupra unui lucru – furtuna care a doborât banca era ascunsă la vedere.
Cu mai mult de un an înainte ca SVB să falimenteze, organele de supraveghere din afară și unii dintre consilierii băncii identificaseră pericolele care pândeau în bilanțul ei. Cu toate acestea, niciunul – nici agențiile de rating, nici examinatorii de la Rezerva Federală a SUA, nici consultanții externi pe care SVB i-a angajat de la BlackRock – nu a reușit să convingă conducerea băncii să-și ghideze instituția pe o cale mai sigură.
„Autoritățile de reglementare pur și simplu nu au luat o poziție suficient de puternică”, spune Lev Menand, profesor la Universitatea Columbia și fost specialist în reglementare la Departamentul de Trezorerie și la Federal Reserve Bank din New York. „Schema statutară dă putere Fed să treacă peste rațiunea de afaceri a managerilor băncilor în aceste situații”, adaugă el. „Nu au făcut-o.”
Faptul că astfel de pericole evidente nu au primit atenție i-a consternat pe supraviețuitorii episoadelor anterioare de catastrofă financiară. „În general, nu-mi dau cu părerea despre ce ar fi trebuit sau nu să vadă cineva atunci când pot să văd mai clar trecutul”, spune Lloyd Blankfein, care a fost directorul executiv al Goldman Sachs în timpul crizei din 2008. „Voi face o excepție în acest caz, pentru că problemele erau evidente.” La câteva săptămâni după ce SVB a fost pusă sub administrare specială, autoritățile de reglementare din SUA încă mai evaluează prejudiciul cauzat. Protejarea banilor din conturile clienților SVB a costat până acum autoritățile 20 de miliarde de dolari. Pentru a limita perturbările, instituțiile vulnerabile au primit finanțare de urgență în valoare de zeci de miliarde de dolari în plus. În timp ce Fed așteaptă reacția la primul dintre rapoartele de autopsie oficiale, cei responsabili pentru menținerea în siguranță a sistemului bancar din SUA sunt forțați să se confrunte cu amploarea erorilor lor.
Costurile acestor greșeli au fost agravate de cea mai abruptă creștere a ratelor de dobândă din SUA din mai bine de patru decenii. Când acum aproape 18 luni autoritățile de reglementare au început să vorbească cu SVB despre concentrarea datoriilor pe termen lung în bilanțul ei, ratele dobânzilor din SUA erau aproape de zero. Până în martie, ratele au ajuns la cel mai ridicat nivel din 2007, iar retorica Fed privind combaterea inflației a indicat că banca centrală va duce dobânzile peste pragul de 5% în acest an.
Această înăsprire bruscă a politicii monetare aproape că a garantat că SVB va suferi pierderi paralizante din deținerile sale substanțiale de obligațiuni guvernamentale americane. Semnele că vin necazuri erau la vedere pentru deponenți și pentru autoritățile de reglementare. Dacă o criză putea fi evitată în acest punct depindea de cine acționează primul – autoritățile și conducerea băncii sau deponenții. Agențiile de rating au fost una dintre aceste surse de informații disponibile public despre problemele care se profilau.
Încă din octombrie, S&P a remarcat soldurile „foarte mari” ale deponenților individuali – cu mult peste limita de 250.000 dolari pentru asigurarea depozitelor la nivel federal – un factor care prezenta „un anumit risc de lichiditate în cazul unor retrageri”, posibil pentru că în cazul acestor deponenți probabilitatea de a-și muta banii în altă parte este mai mare. Dacă acest risc s-ar materializa, agenția de rating a considerat redusă probabilitatea ca SVB „să vândă titluri pentru a face rost de lichiditate, având în vedere că creșterea dobânzilor de pe piață a contribuit la o pierdere nerealizată masivă”. În aceste condiții, banca rămânea cu puține opțiuni în afară de un împrumut de la Fed sau de la alți creditori de ultimă instanță.
Chiar și așa, unii critici și-ar fi dorit ca agențiile de rating să fi mers mai departe. Deși analiza S&P a fost mult mai critică decât orice au furnizat agențiile de rating înainte de criza din 2008, nu a tras concluzii clare despre traiectoria catastrofală a SVB. Nici Moody’s, nici S&P nu au retras ratingul care recomanda SVB pentru investiții înainte ca banca să se prăbușească. „Majoritatea investitorilor probabil că nu citesc ceea ce scriu analiștii, ei se uită la rating”, spune un analist de credit care are cunoștințe extinse despre procesul agențiilor de rating de evaluare a băncilor. „Evaluarea trebuie însoțită și de fapte. În caz contrar, este ca și cum ai spune despre un hotel că este cel mai bun din Paris, dar îi oferi patru stele în loc de cinci.” O altă sursă importantă de informații a venit de la vânzătorii în lipsă (short sellerii, cei care pariază pe cădere), care până în toamna trecută identificaseră posibile bombe cu explozie întârziată în aproape fiecare colț al băncii. Printre cele mai evidente a fost expunerea SVB la startup-urile fragile. Cu bursa de acțiuni practic închisă pentru noi oferte și cu firmele de capital de risc devenind reticente să se despartă de numerarul lor, firmele de tehnologie se confruntau cu cele mai puternice scăderi ale valorii de piață de la implozia bulei dotcom la începutul anilor 2000. SVB a furnizat servicii bancare acestor companii, făcându-și baza de depozite vulnerabilă la o secetă în finanțarea cu capital de risc. De asemenea, le-a creditat fără limite, așteptându-se să-și primească banii înapoi nu din fluxurile de numerar ale afacerii, ci din belșugul pe care l-ar fi creat noii investitori cu noi runde de capital. Ceva foarte neobișnuit pentru o bancă, SVB a pariat că orice pierdere din registrele sale de credite către companii va fi acoperită dacă doar câteva dintre startupuri ar deveni unicorni.
Împrumuturile SVB către startupuri neprofitabile i-au surprins nu numai pe vânzătorii în lipsă, ci și pe o parte din angajații băncii. „Dacă sunteți bancher la o bancă tradițională, analiza dumneavoastră de credit este foarte riguroasă din punct de vedere cantitativ și trebuie să existe o analiză clară a modului în care sunteți plătit pentru ce oferiți”, spune un fost bancher la SVB. „Creditele de risc date de SVB au fost mai mult calitative. Era vorba despre conversațiile pe care le aveți cu investitorii despre disponibilitatea lor de a sprijini compania”. Riscurile inerente din registrul de împrumuturi al SVB s-au revărsat la vederea publicului după colapsul băncii. First Citizens Bank, care a cumpărat portofoliul de la Federal Deposit Insurance Corporation, a negociat o reducere de 16,5 miliarde de dolari dintr-o evaluare furnizată de această autoritate, echivalentă cu aproximativ 20%, ceea ce sugerează că alți ofertanți au ezitat. Însă o altă parte a bilanțului SVB a fost cea care a provocat căderea băncii: portofoliul său de obligațiuni presupus sigure. Spre deosebire de datoria datorată de startupurile din Silicon Valley, este practic sigur că valorile mobiliare emise de guvernul SUA vor fi rambursate integral. Totuși, acest lucru nu împiedică valoarea acestora să fluctueze: prețurile obligațiunilor scad pe măsură ce ratele dobânzilor cresc, ceea ce a făcut ca SVB să fie vulnerabilă la sănătatea financiară a clienților săi într-un mod mai subtil. Când companiile susținute cu capital de risc au început să se chinuie să strângă capital nou, conturile lor curente au început să se micșoreze drastic, grăbind momentul în care SVB ar fi nevoită să vândă obligațiuni pentru a face față retragerilor și a contabiliza pierderile astfel provocate. În acest punct, supraviețuirea SVB a depins în mare parte de directorul său executiv, Greg Becker, ale cărui apariții publice au fost o a treia sursă de informații despre starea de sănătate a băncii în ultimele sale luni. El a căutat să articuleze un plan de gestionare a acelor pierderi care să ofere încredere deponenților și să împiedice ca un flux constant de ieșiri să se transforme într-un torent incontrolabil.
„Nu doar că banca își asumă riscuri uriașe”, a explicat un short seller pentru FT înainte de prăbușirea SVB. „Împreună cu clienții lor și-au asumat riscuri uriașe. A fost o operațiune de gestionare a averii pentru industria venture capital și de private equity.”
Vorbind cu FT în decembrie, Becker părea încrezător că banca poate face față încetinirii activității de capital de risc care-i lăsa pe clienții băncii fără fonduri. „Ne pregăteam pentru asta”, a povestit el. „Cu tot acest exces de lichiditate pe care îl avem, mai întâi să ne asigurăm că îl investim într-un mod foarte conservator.” Obligațiunile de stat pe care SVB intenționa să le dețină până la scadență erau în continuare garanții utile, chiar dacă valoarea lor era în scădere. „Deoarece sunt active de înaltă calitate, le putem pune ca garanție pentru împrumuturi cu care să ne asigurăm lichiditatea”, a spus Becker. „Nu avem nicio intenție să le vindem pentru că ne putem deschide acces la împrumuturi cu ele.” Între timp, însă, mulți deponenți au auzit destule. Solicitările de retragere au început să crească. Pentru a le face față, Becker este forțat în cele din urmă să vândă obligațiuni în valoare de 21 de miliarde de dolari în pierdere și să lanseze o operațiune de vânzare de acțiuni ale SVB de 2,25 miliarde de dolari. Pentru că nu s-au găsit cumpărători, cererile de retragere au venit și mai multe. Printre deponenții care urmau să fugă s-a numărat și Giridhar Srinivasan, un fost angajat al Lehman Brothers, care a strâns recent 2 milioane de dolari pentru lansarea unui start-up de informații pentru afaceri. La scurt timp după ce a citit interviul lui Becker din FT de pe 22 februarie, Srinivasan a retras banii companiei sale de la SVB. Pentru că nu a reușit să aducă un al doilea semnatar, așa cum era necesar, prima sa cerere a fost refuzată. „Niciunul dintre noi nu a dormit în acel weekend”, a spus el. „O bancă este doar un vehicul de încredere. Încrederea poate să dispară foarte repede.” Cinci zile mai târziu, Srinivasan a reușit în sfârșit să transfere majoritatea fondurilor companiei sale către o altă bancă. Când SVB a picat pe 10 martie, soldul contului său era de doar 55.000 dolari. La mai puțin de o săptămână după weekendul nedormit al lui Srinivasan, au venit câteva zile de dezorientare pentru președintele Fed, Jay Powell. SVB devenise al doilea cel mai mare faliment bancar din istoria Americii. „Vreau să spun, întrebarea pe care ne-o punem cu toții în primul weekend a fost «Cum de s-a întâmplat asta?»”, și-a amintit Powell mai târziu. Răspunsul la această întrebare este acum sarcina principalului oficial al Fed în domeniul supravegherii bancare, Michael Barr, care și-a asumat postul în iulie anul trecut și a numit deja colapsul un „caz de manual de management defectuos”. Sarcina lui Barr va începe cu o reevaluare sinceră a moștenirii lăsate de predecesorul său numit de Trump, Randal Quarles, ale cărui reforme au protejat băncile de o supraveghere mai intensă atât timp cât activele lor nu depășeau 250 de miliarde de dolari. Aceste reforme au urmat legislației bipartizane adoptate în 2018 și care a anulat părți ale legii pentru creditorii mici și mijlocii Dodd-Frank, implementată ca răspuns la marea criză. Acest lucru a dus la teste de stres mai puțin frecvente, cerințe de capital mai puțin oneroase și o scutire de la așa-numita regulă a ratei de acoperire a lichidității, care impune băncilor să dețină suficiente active lichide de înaltă calitate pe care să le poată vinde pentru a acoperi ieșirile de capital în perioadele de criză. Elizabeth Warren, democratul progresist din Massachusetts, care s-a opus multă vreme modificării regulilor, a ajuns până acolo încât a spus că recentele falimente ale băncilor „ar fi fost total evitate dacă Congresul și Fed și-ar fi făcut treaba și ar fi menținut o supraveghere puternică a băncilor mari” . Lobbyiștii băncilor au numit modificarea regulilor un „hering roșu”, observând că principala cauză au fost managementul corporativ defectuos și deciziile de investiții proaste, adică în deponenți cu o mobilitate ridicată. La rândul său, Quarles a susținut că episodul SVB „nu a avut nimic de-a face cu modestele rafinări de reglementare sau de supraveghere pe care le-am făcut”. Chiar dacă SVB ar fi fost supusă regulilor de acoperire completă a lichidității, nu ar fi fost „nicio diferență în ceea ce privește rezultatul”, a spus Quarles pentru FT. Vechile reguli au impus cerințe suplimentare de lichiditate băncilor care au folosit pe scară largă finanțarea angro, depozitele de la alte instituții financiare sau alte forme de bani „fierbinți”. El a susținut că normele vechi ar fi impus puține constrângeri SVB, care a folosit surse mai convenționale de finanțare. “Depozitele de bază de la clienții tăi nu au fost considerate în general bani fierbinți”, a adăugat el. Dar Greg Feldberg, un fost angajat al Fed, acum director de cercetare în Programul Yale pentru Stabilitate Financiară, nu este de acord cu o astfel de evaluare. Calculele sale sugerează că SVB ar fi căzut sub pragul activelor lichide dacă nu ar fi fost scutită – dovadă, spune el, că modificările regulilor din epoca Trump au fost „complice la hemoragia de depozite și falimentul SVB”. Acum, Barr, de la Fed, va trebui să înfrunte acuzațiile că supraveghetorii nu au reușit să gestioneze riscurile care au devenit evidente cu mult înainte de implozia SVB. El spune că a aflat de expunerea SVB la riscul ratei dobânzii abia în luna februarie a acestui an. Dar problemele au apărut la sfârșitul anului 2021. Autoritățile de supraveghere au identificat probleme la modul în care banca se administra despre care au spus că ar putea exacerba efectul unui șoc advers. Ei au semnalat unele dintre deficiențe ca „necesitând o atenție imediată”. În ciuda avertismentelor, banca nu a reparat nimic. Nu este clar ce măsuri au luat autoritățile de reglementare în continuare, dincolo de retragerea ratingului „echitabil” al managementului băncii pentru performanță și înlocuirea acestuia cu un calificativ care interzice automat SVB să cumpere alte bănci. Parlamentarii de la ambele capetele ale spectrului politic – Warren și Rick Scott, un senator republican pentru Florida – au cerut ca organul intern de pază care supraveghează ce face banca centrală să fie înlocuit cu un inspector general cu puteri mărite numit de președinte.
„Aceasta măcar întărește sentimentul publicului larg că lecțiile vor fi învățate”, spune Andrew Levin, un veteran de două decenii al Fed care acum predă la Dartmouth College. El consideră că un astfel de pas este „imperativ” și a cerut ca Fed să inițieze teste de stres voluntare pentru creditorii mijlocii, similare analizelor de capital care au contribuit la calmarea panicii din timpul crizei financiare globale. Dincolo de asta, părerile sunt împărțite între cei care cred că modificările de reglementare din 2018 trebuie anulate și cei care, în schimb, dau vina pe eșecurile Fed. Administrația Biden s-a poziționat de partea primei tabere, solicitând inversarea regulilor din epoca Trump care au relaxat supravegherea băncilor mai mici. Aceasta ar însemna teste de stres mai frecvente, cerințe mai stricte de capital și lichiditate și o revigorare a cerinței ca fiecare instituție să depună un „testament de viață” în care să explice pașii care ar trebui făcuți pentru gestionarea în siguranță a falimentului. Chiar și fără o legislație nouă, Barr a sugerat că Fed se pregătește să-și consolideze propriile reguli care guvernează băncile mijlocii. Dar acest proces va dura probabil ani.
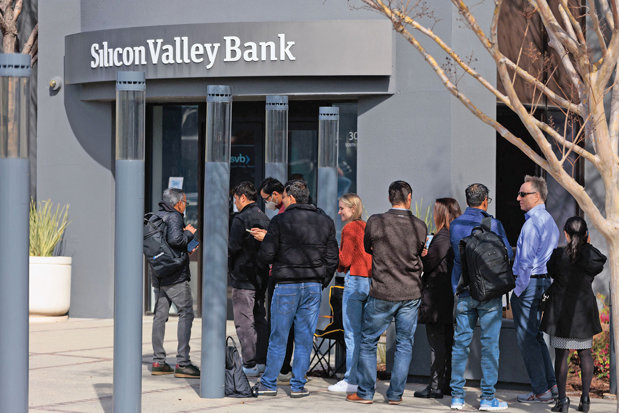
Santa Clara, California, Statele Unite – 13 martie: Oameni așteptând în afara sediului central al Silicon Valley Bank din Santa Clara pentru a retrage fonduri după ce guvernul federal a intervenit în urma colapsului băncii.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi