
Abordarea digitală a asigurărilor
Digitalizarea și analiza datelor utilizatorilor nu ocolesc nici industria – subdimensionată în românia – a asigurărilor. Care este abordarea companiei cu origini franceze Groupama în acest sens?
”România este pentru Groupama o piață strategică, avem o creștere sănătoasă bazată pe satisfacția clienților, drept consecință, avem performanță financiară, suntem aici pentru a reuși pe termen lung, în mod cert nu vrem să vindem“, comentează François Coste, CEO-ul Groupama Asigurări, zvonurile referitoare la o vânzare a subsidiarei locale a companiei cu origini franceze, în cadrul evenimentului în care aceasta și-a anunțat cele mai recente rezultate financiare.
Potrivit lui Coste, rezultatele companiei din 2017 sunt bune, compania păstrându-și tendința de creștere. Groupama a înregistrat un volum al primelor brute subscrise de 924 milioane de lei, cumulat, pe segmentul asigurărilor de viață și non-viață, ceea ce înseamnă o scădere de 1% față de 2016 (scădere generată de reducerea veniturilor pe segmentul asigurărilor auto obligatorii – RCA). Pe segmentul asigurărilor RCA, compania a înregistrat un volum de prime brute subscrise de 205 milioane de lei, în scădere cu 27%.
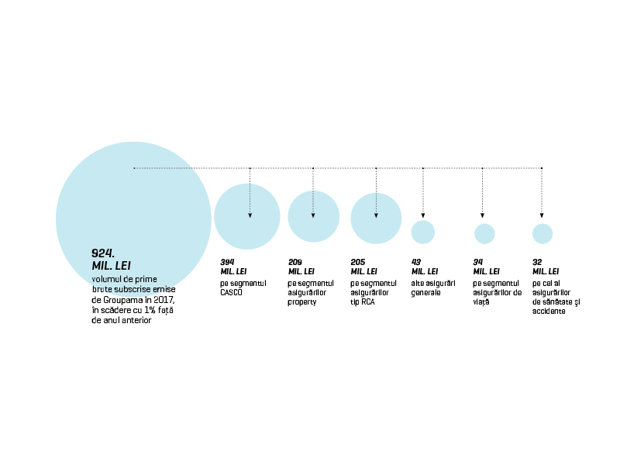
În ceea ce privește serviciul de decontare directă, lansat anul trecut și care îi permite unui șofer păgubit să-și repare mașina în baza propriei polițe RCA și nu în baza poliței șoferului vinovat, prin intermediul Groupama s-au cumpărat circa 5.000 de astfel de polițe până acum.În segmentul de asigurări property (care include și asigurările agricole, pe care compania este lider de piață, au înregistrat o creștere a subscrierilor de 8%, până la 209 milioane de lei, iar pe cel al altor asigurări generale (transport, travel, de răspundere), creșterea a fost de 12%, până la 43 milioane de lei. |n ceea ce privește segmentul asigurărilor de sănătate și accidente, creșterea a fost de 38%, până la 32 milioane de lei, iar pe cel al asigurărilor de viață, de 8%, până la 34 milioane de lei. Profitul a fost de 46 de milioane de lei, ”rezultat mai bun decât ceea ce ne propuseserăm“, spune Călin Matei, deputy CEO al Groupama Asigurări.
Cea mai mare parte a afacerilor Groupama, peste 40%, vine de pe segmentul polițelor Casco. Asigurătorul a vândut anul trecut polițe Casco de 394 mil. lei, cu 10% mai mult decât în 2016. Rezultatele au fost obținute prin câteva proiecte importante derulate în 2017, adaugă Matei, printre care oferirea unui discount față de prima standard de asigurare CASCO în funcție de comportamentul la volan.
O altă decizie care a influențat rezultatele companiei se referă la adaptarea structurii de vânzări în funcție de necesitățile clienților și partenerilor: ”Am reorganizat structura de vânzări pentru a împărți managementul brokerilor și forței proprii de vânzări; totodată, am segmentat forța de vânzări între personalul dedicat retailului și persoanelor juridice“. Reorganizarea nu a implicat reducerea numărului de angajați, care a ajuns la 1.500 în România, compania franceză fiind cel mai mare angajator din rândul asigurătorilor locali. Un proiect neplanificat, potrivit reprezentanților Groupama, a fost adus de furtunile din vestul țării de anul trecut, în care, în interval de aproape o săptămână de la derularea acestor evenimente, au plătit clienților un avans de 2.000 de lei, ”fiindcă degeaba ai o asigurare dacă nu ai o casă în care să stai“, explică Matei.
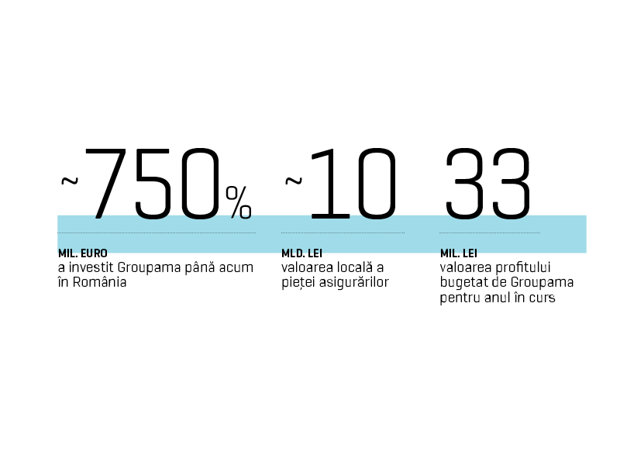
|n ceea ce privește planurile pentru anul în curs, CEO-ul Groupama spune că acestea sunt în concordanță cu viziunea pe termen lung a companiei. ”Pentru 2018 și viitor, viziunea este neschimbată, avem aceeași strategie, să fim preferați de clienți, de brokeri și să fim profitabili“, descrie Coste, în câteva linii, filosofia companiei, precizând că pentru 2018, compania și-a bugetat un profit de 33 de milioane de lei. Acesta este mai mic decât cel realizat anul trecut, iar motivele se leagă, potrivit CEO-ului Groupama, de faptul că ”vrem să investim în continuare în România și în companie“.
Călin Matei descrie și câteva direcții strategice pe care și le-au propus pentru anul în curs, axate, potrivit lui, pe inovație și simplificare. Un exemplu în acest sens se leagă de mobilitatea viitorului. ”|n contextul în care lumea se schimbă, apar mașinile autonome, se vorbește mult despre car sharing, sunt inventate noi tehnologii, ne dorim să fim asigurătorul mobilității viitorului, cred că trebuie să ne adaptăm produsele de asigurare pentru mașinile electrice, dar și pentru car sharing“, explică Matei. |n acest sens, compania investighează modalități de atașare a sistemului de telematică atașată polițelor RCA. Au intrat pe acest segment printr-un proiect pilot, în iulie anul trecut, în 10 orașe din România, iar de anul acesta au început expansiunea în România. Călin Matei nu oferă detalii referitoare la dimensiunea investiției; însă explică modalitatea de funcționare a acestei componente: se instalează un black box (cutie neagră) pe mașină care transmite în mod constant date telematice despre comportamentul șoferilor – se pot observa astfel accelerările, decelerările, vitezele în curbe, schimbările bruște de direcție etc., respectiv comportamentele care influențează automat riscul clientului respectiv.
Potrivit lui Matei, costul instalării acestor dispozitive, în cazul CASCO, unde au fost folosite dispozitivele de către Groupama în prezent, nu este suportat de client, iar investiția companiei de asigurare se face atât în achiziția acestor dispozitive, cât și și în ”creierul“ din spate, care interpretează aceste informații. Ca urmare a datelor trimise de aceste dispozitive, clientul primește un discount din partea companiei. ”Sunt clienți care astăzi nu își asigură mașina fiindcă ei cred că prima de asigurare față de valoarea mașinii sau față de risc este prea mare, or printr-un dispozitiv de telematică poți să determini exact care este riscul acelui client și să îi dai un preț corect“, descrie Călin Matei o tipologie de client. Alți clienți ce pot fi încurajați să își cumpere acest tip de asigurare sunt cei ”foarte buni“ – atenți la modul în care conduc, care au grijă de mașina – ei sunt recompensați astfel printr-un discount corelat cu acest comportament exemplar. Totodată, există clienți care folosesc foarte rar mașina au mai multe mașini, folosesc una dintre ele o dată sau de două ori pe an; ei pot avea parte de o primă aferentă riscurilor lor.
”Se merge foarte mult pe zona de individualizare a riscurilor“, explică Matei.
Și-au propus să lanseze folosirea acestor dispozitive anul acesta și la nivelul RCA, însă spun că, la stadiul la care se află acum proiectul, nu pot da prea multe detalii despre forma finală. |n legătură cu lansarea acestei componente, Matei spune că, de anul trecut, Groupama a creat în companie un departament de data science care are ca atribuții gestionarea informațiilor primite de la clienți și stabilirea discounturilor prin prisma analizei comportamentului acestora. ”Au fost rezultate bune, peste așteptările noastre, ne-a încântat atitudinea clienților, mult mai mulți clienți au fost deschiși față de ceea ce ne așteptam noi și acesta este unul dintre motivele pentru care extindem proiectul la nivel național“, descrie Călin Matei modul în care au fost primite aceste dispozitive de către piață, discret în legătură cu numărul clienților care le folosesc în prezent. Menționează însă că prima medie pentru clienții care au acceptat instalarea acestora a scăzut, în medie, cu 20%.
Călin Matei descrie și o inițiativă guvernamentală de care ar avea nevoie pentru încurajarea dezvoltării pieței de asigurări agricole, pe segmentul căreia compania a câștigat notorietate la nivel internațional – ”Unul dintre lucrurile pe care l-am promovat și noi în legătură cu cei de la Autoritatea de Supraveghere Financiară se leagă de introducerea subvențiilor pentru primele de asigurări din agricultură și este parte a unui pachet mai mare de management al riscurilor în agricultură. În prezent, România dispune de 200 de milioane de euro de la Uniunea Europeană pentru managementul riscurilor în agricultură“. Spune că împreună cu ASF au propus către guvern și către Ministerul Agriculturii introducerea subvențiilor pentru asigurări, în contextul în care, la nivelul UE, un procent majoritar dintre subvențiile disponibile în agricultură sunt pentru primele de asigurări. ”Cred că este important pentru fermierii români, care intră în competiție cu fermieri străini care au subvenții pe costurile legate de primele de asigurări, în felul acesta își vor permite să își asigure mai bine culturile, să își acopere riscuri mai mari – cum ar fi seceta, de pildă.“
Călin Matei observă că nu există date referitoare la suprafața asigurată a României; însă există circa 6 milioane de hectare care sunt lucrate în scop comercial (nu cele despre subzistență); în rest, suprafețele sunt foarte divizate. Potrivit informațiilor comunicate de François Coste într-un interviu anterior, în România există 15 milioane de hectare cultivabile, iar dintre acestea, 8 milioane ha sunt exploatate de fermierii care practică agricultura de subzistență; 2,2 milioane ha (din rândul celor cultivate în scop comercial) sunt asigurate, iar 1 milion ha sunt asigurate de către Groupama. Agricultura reprezintă 6% din PIB-ul României, în timp ce în Franța domeniul reprezintă în jur de 1,5%.
Groupama a intrat pe piața românească de asigurări în urmă cu nouă ani, prin achiziția Băncii Transilvania Asigurări, Asiban și a activitatății OTP Bank în asigurări; până acum, valoarea investiției a ajuns la 750 de milioane de euro. De ce a ales o companie de asigurări din Franța să investească în România? François Coste oferă o privire retrospectivă asupra deciziei de intrare a companiei pe piața locală, printr-o investiție semnificativă: ”Diversificarea riscurilor, creșterea într-o piață care nu este saturată, cu o penetrare a asigurărilor de 1,3%, în contextul în care în Franța vorbim de 9%; în plus, este o țară cu tradiție în domeniul agriculturii, la fel ca și Franța, și vrem totodată să avem acces la talentele din România.“ |n ceea ce privește provocările, acestea se referă în continuare la dimensiunea redusă a pieței, de circa 10 miliarde de lei, potrivit celor mai recente informații ale Business Magazin.
La nivel global, Groupama Asigurări are o experiență de peste 100 de ani, 32.000 de angajați răspândiți în subsidiarele din 10 țări, iar în Franța este lider de piață.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi