
10 lecții din criza din Grecia la care ar putea să se uite România. Citiți aici prezentarea integrală făcută de Yannis Stournaras, guvernatorul Băncii Greciei, luni la BNR
Yannis Stournaras, guvernatorul Băncii Greciei, a fost luni dimineață la BNR, unde a susținut o prezentare legată economia Greciei la zece ani după criză: lecții pentru economiile naționale, zona euro și provocările viitoare”. Citiți mai jos discursul integral al guvernatorului…
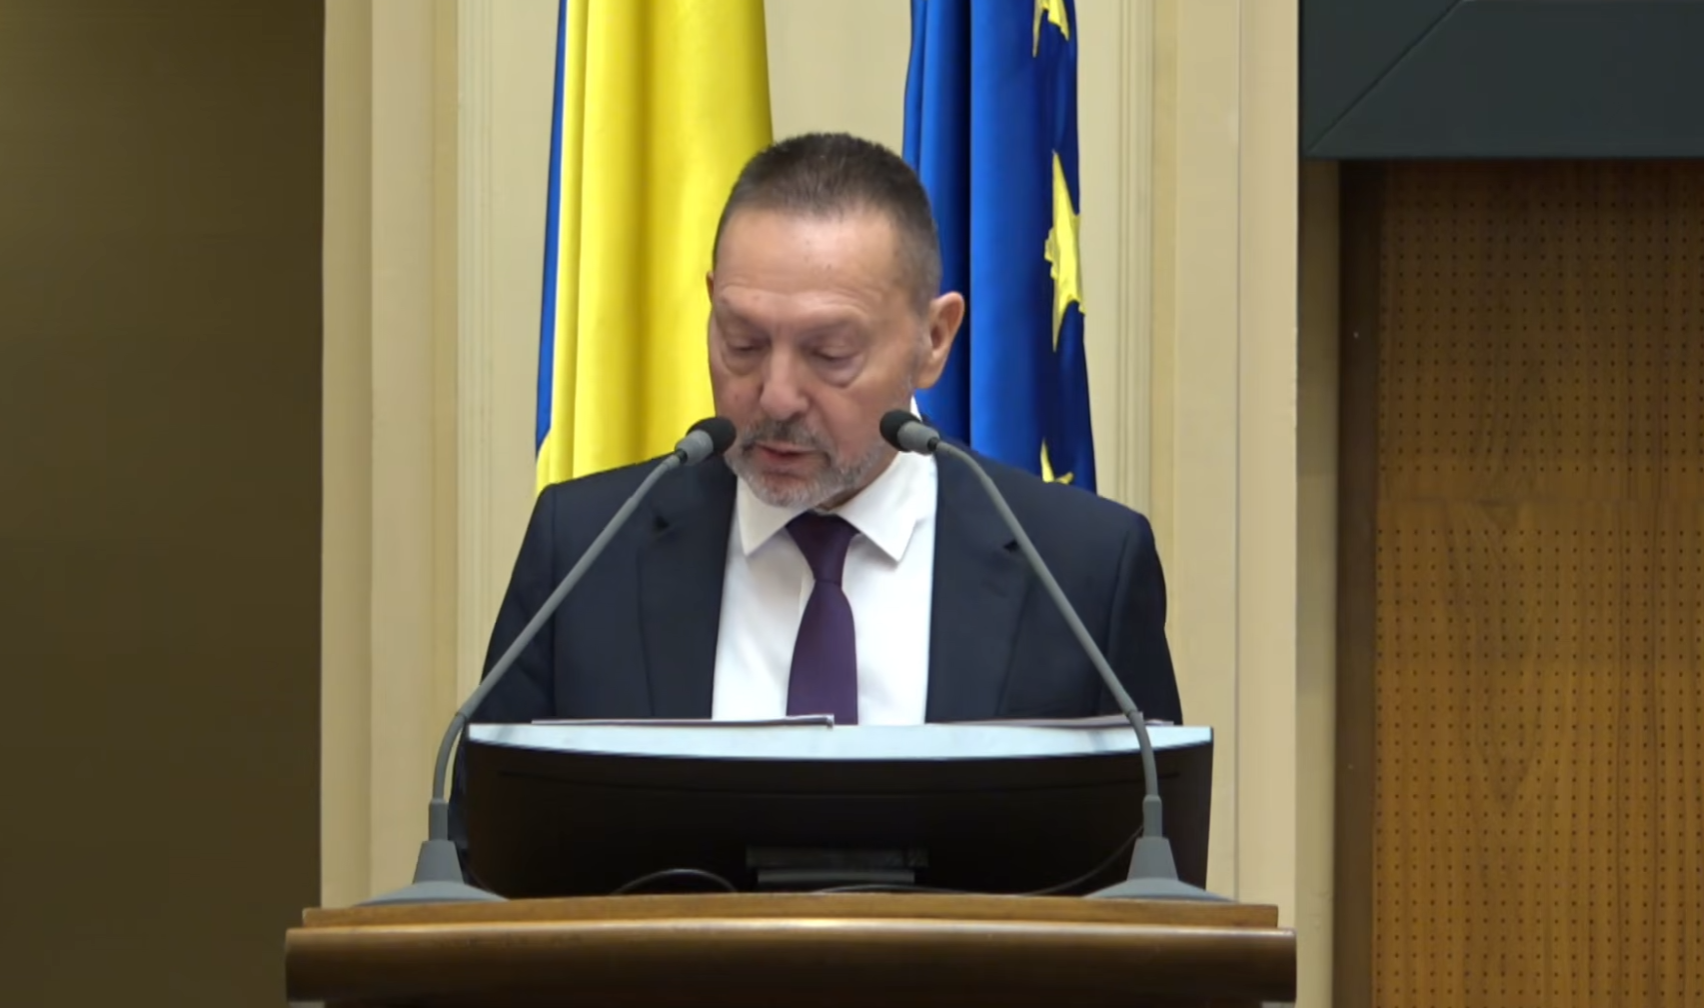
Yannis Stournaras, guvernatorul Băncii Greciei, a fost luni dimineață la BNR, unde a susținut o prezentare legată economia Greciei la zece ani după criză: lecții pentru economiile naționale, zona euro și provocările viitoare”.
Citiți mai jos discursul integral al guvernatorului care a ajutat Grecia să treacă prin criza 2012-2014:
”Dragi colegi,
Aș dori să îi mulțumesc Guvernatorului Băncii Naționale a României și dragului meu prieten, Mugur Isărescu, pentru invitația de a veni la Banca Națională și de a împărtăși cu dumneavoastră experiența mea privind eforturile depuse de Grecia pentru a depăși criza datoriilor și pentru a-și consolida reziliența economică.
Eforturile hotărâte ale Greciei au demonstrat că consolidarea fiscală, restructurarea financiară și reformele structurale susținute pot ajuta o țară să-și recâștige credibilitatea economică după ani de dificultăți și să pună bazele unei creșteri sustenabile.
Această experiență rămâne relevantă și astăzi, în contextul recentei escaladări militare din Orientul Mijlociu. Conflictul geopolitic reprezintă un nou șoc negativ de ofertă pentru economia globală și pentru cea a zonei euro, cu un impact macroeconomic potențial semnificativ dacă se prelungește sau se extinde în mai multe țări. Lecțiile din istoria economică recentă a Greciei sunt importante în acest moment, deoarece perioadele de conflict tind să aducă presiuni asupra bugetelor, perturbări energetice și un nivel crescut de incertitudine, ceea ce face ca o guvernanță fiscală solidă și o gestionare coordonată a crizelor să fie esențiale.
În discursul meu de astăzi, voi oferi o prezentare succintă a modului în care Grecia a intrat în criza datoriilor, cum a reușit să iasă din ea în ciuda prognozelor pesimiste ale multor analiști de piață, factori de decizie și academicieni care au prezis de două ori ieșirea Greciei din zona euro (Grexit), în 2012 și 2015, și principalele lecții care pot fi desprinse din această experiență.
Apoi voi prezenta progresele substanțiale realizate în ultimii ani și perspectivele economiei grecești, înainte de a încheia cu moștenirea durabilă a crizei și cu provocările care rămân, atât pentru Grecia, cât și pentru zona euro în ansamblu, mai ales în contextul actual de incertitudine geopolitică foarte ridicată.
1. Ce a dus la criza grecească
După un efort puternic și susținut de convergență nominală în anii ’90, perioadă în care ratele dobânzilor nominale au scăzut cu peste 15 puncte procentuale, Grecia a înregistrat o creștere economică robustă, inflație scăzută și reducerea șomajului între 2000 și 2007, în mare parte datorită expansiunii rapide a creditării și costurilor reduse de împrumut, în special după aderarea la zona euro în 2001.
Cu toate acestea, au persistat slăbiciuni structurale. Criteriile de la Maastricht pentru participarea la zona euro s-au concentrat în principal pe convergența nominală – inflația, deficitul fiscal, reducerea datoriei, ratele dobânzilor și cursul de schimb – însă nu au impus reforme profunde și sustenabile în piețele muncii, piețele de produse, sistemul de pensii și administrația publică, care să îmbunătățească competitivitatea structurală și capacitatea instituțională.
Ca urmare, deși PIB-ul pe cap de locuitor a crescut rapid și s-a apropiat de media UE, guvernanța, productivitatea, sustenabilitatea sistemului de pensii și competitivitatea structurală nu au evoluat în același ritm, iar deficitul fiscal a rămas aproape dublu față de valoarea de referință de la Maastricht, de 3% din PIB.
De fapt, spre finalul anilor 2000, politica fiscală a devenit excesiv de expansionistă, influențată de ciclul politic, în timp ce creșterea salariilor reale a depășit considerabil creșterea productivității. Aprecierea cursului real de schimb rezultată, împreună cu creșterea economică rapidă, a condus la un deficit mare de cont curent.
Deficitul guvernamental general în 2008 și 2009 a crescut la 10% și, respectiv, 15% din PIB, de la o medie de aproximativ 6% în perioada 2000–2007. Datoria publică a urcat la 128% din PIB în 2009, de la 104% în 2007.
Astfel, criza grecească nu a început ca o criză bancară, așa cum s-a întâmplat în alte state membre, ci ca o criză a datoriei suverane, care a amplificat dezechilibrele din contul curent și s-a transformat ulterior într-o criză bancară, prin pierderi pe portofoliile de obligațiuni guvernamentale, retrageri de depozite și explozia creditelor neperformante (NPL-uri).
Un aspect esențial este că Grecia nu a folosit perioada favorabilă de dinaintea crizei pentru a aborda vulnerabilitățile persistente. Administrația publică a rămas ineficientă, evaziunea fiscală era răspândită, sistemul de pensii a rămas nesustenabil, iar datoria publică s-a menținut ridicată, în jur de 105% din PIB, înainte de a exploda în 2008 și 2009 la niveluri nesustenabile.
Când criza datoriei suverane a izbucnit în 2010, Grecia a pierdut rapid accesul la piețele financiare. Ratingurile de credit au fost retrogradate, randamentele obligațiunilor au crescut brusc, iar atât guvernul, cât și sectorul bancar au fost excluse de la finanțarea internațională. Populația a retras sume mari din depozite, valorile colateralelor imobiliare au scăzut, iar condițiile de lichiditate s-au deteriorat puternic.
Grecia a încercat să corecteze dezechilibrele fiscale și externe prin primul program de ajustare economică, bazat pe consolidare fiscală rapidă și reforme menite să îmbunătățească competitivitatea, în absența unei devalorizări a cursului de schimb.
În mai 2010, Banca Centrală Europeană a început să cumpere obligațiuni guvernamentale grecești de pe piața secundară (prin Programul pentru Piețe de Titluri – SMP), pentru a reduce tensiunile severe din piețele financiare și a restabili funcționarea mecanismului de transmitere a politicii monetare.
Consolidarea fiscală s-a bazat mai mult pe creșteri de taxe decât pe reforme ale cheltuielilor sau politici orientate spre creștere economică. Privind retrospectiv, reformele au fost implementate într-o ordine suboptimă, sub presiunea „celor trei instituții” (FMI, Comisia Europeană, BCE), fiind vizate mai întâi piețele muncii și abia apoi piețele de produse.
Ca urmare, salariile nominale au scăzut mai rapid decât prețurile, ceea ce a dus la scăderea salariilor reale și la prăbușirea consumului gospodăriilor, agravând recesiunea. Fragilitatea sectorului bancar s-a accentuat din cauza creșterii rapide a creditelor neperformante, iar slăbiciunile instituționale la nivelul UE au agravat criza: arhitectura inițială a Uniunii Economice și Monetare nu dispunea de instrumente adecvate pentru gestionarea crizelor, restructurarea datoriei a fost întârziată, iar „cercul vicios” dintre stat și bănci a amplificat instabilitatea — până când intervenția decisivă a BCE, la mijlocul anului 2012, prin anunțarea programului de tranzacții monetare directe (OMT), a stabilizat în cele din urmă situația.
2. Care a fost efectul programelor de ajustare economică
Ca răspuns la criza datoriei suverane, Grecia a implementat trei programe consecutive de ajustare economică începând cu 2010, susținute de „cele trei instituții” și de partenerii săi europeni. Aceste programe au avut ca obiective consolidarea fiscală, reformele structurale și stabilizarea sistemului bancar, pentru a restabili echilibrul macroeconomic și a recâștiga încrederea piețelor.
Programele și-au atins principalele obiective de stabilizare: deficitul fiscal primar de 10,1% din PIB în 2009 s-a transformat într-un excedent primar de peste 4% din PIB până în 2018, în timp ce deficitul de cont curent a scăzut cu aproximativ 12 puncte procentuale între 2009 și 2018. Au fost implementate reforme structurale ample în domeniul pensiilor, sănătății, pieței muncii, administrației fiscale și administrației publice, îmbunătățind competitivitatea pe termen lung și sustenabilitatea fiscală. În același timp, Grecia a început să-și reechilibreze modelul de creștere către exporturi și activități tranzacționabile.
Sectorul bancar a trecut printr-o restructurare profundă. Fuziuni extinse și lichidări au redus sistemul la patru bănci sistemice, care controlează acum peste 95% din piață. Banca Greciei a jucat un rol esențial, asigurând stabilitatea monetară și financiară, menținând lichiditatea pentru băncile grecești și garantând disponibilitatea continuă a numerarului la nivel național, în strânsă coordonare cu BCE.
Datorită unor mecanisme precum Fondul Elen de Stabilitate Financiară (HFSF) și schema de protecție a activelor (HAPS „Hercules”), rata creditelor neperformante a scăzut de la 49% în 2016 la 3,3% la finalul lui 2025, în timp ce indicatorii de capital, lichiditate, profitabilitate și reziliență reglementară s-au îmbunătățit semnificativ. Controalele de capital au fost aplicate între 2015 și 2019 pentru a proteja stabilitatea financiară. Pe parcursul acestei perioade, depozitele au rămas complet protejate și nu au existat pierderi pentru deponenți, în ciuda speculațiilor larg răspândite că Grecia ar putea ieși din zona euro.
Totuși, ajustarea a avut un cost social și economic considerabil. Procesul s-a bazat mai mult pe creșteri de taxe decât pe reforme ale cheltuielilor sau politici favorabile investițiilor, iar obiectivele de privatizare au fost în mare parte ratate. „Cele trei instituții” au insistat pe o ajustare fiscală excesivă și rapidă, ignorând impactul asupra creșterii economice, ocupării forței de muncă, coeziunii sociale, veniturilor fiscale și asupra „efectului bulgăre de zăpadă” (diferența dintre rata nominală efectivă a dobânzii la datoria publică și rata de creștere nominală a economiei, diferență care influențează în mare măsură dinamica datoriei publice raportate la PIB).
Între 2008 și 2016, Grecia a pierdut peste un sfert din PIB, rata șomajului a crescut cu 16 puncte procentuale, inegalitățile și sărăcia au crescut semnificativ, investițiile s-au prăbușit, iar un exod masiv de forță de muncă calificată (brain drain) a avut loc. Astfel, deși stabilizarea macroeconomică și repararea sectorului bancar au fost, în final, de succes, costurile în termeni de producție pierdută, coeziune socială și capital uman și fizic pe termen lung au fost uriașe.
3. Lecții învățate din criza grecească
Criza grecească oferă mai multe lecții esențiale pentru politica economică, guvernanța zonei euro și managementul crizelor.
În primul rând, asumarea politică și credibilitatea contează. Populismul, polarizarea politică și interesele de grup pot frâna reformele și pot submina redresarea economică. Leadership-ul politic puternic, angajamentul instituțional și cadrele de politici transparente sporesc încrederea investitorilor, a gospodăriilor și a partenerilor internaționali.
În al doilea rând, dezechilibrele fiscale și externe trebuie corectate înainte de a deveni nesustenabile. Bazarea exclusivă pe criterii de convergență nominală, fără reforme structurale, poate ascunde vulnerabilități și întârzia ajustările necesare. Statele membre care intră într-o uniune monetară trebuie să își consolideze instituțiile, guvernanța și competitivitatea structurală în paralel cu convergența fiscală. Competitivitatea costurilor cu forța de muncă este necesară, dar nu suficientă pentru competitivitatea structurală.
În al treilea rând, politica fiscală trebuie să fie coerentă cu politica monetară. Obiectivul Consiliului guvernatorilor BCE este stabilitatea prețurilor, definită ca o rată a inflației de 2% pe termen mediu. În anii anteriori crizei, politica fiscală internă a fost excesiv de expansionistă, generând inflație relativ ridicată, creșteri salariale peste productivitate și cheltuieli ineficiente. Criteriile fiscale de la Maastricht aveau un scop clar, însă Grecia nu le-a respectat — iar costurile au fost semnificative. Din fericire, situația actuală este foarte diferită, guvernul realizând excedente primare importante.
În al patrulea rând, secvențierea și designul reformelor structurale sunt cruciale. Reformele care reduc excesiv salariile sau se concentrează prea mult pe un singur sector pot accentua recesiunea. Este esențial un echilibru între consolidarea fiscală, reformele structurale care stimulează creșterea și investițiile publice. Capacitatea legislativă și administrativă trebuie să fie suficientă pentru implementarea eficientă a reformelor. Experiența Greciei a arătat că ajustarea prin „devalorizare internă” — reducerea salariilor și a prețurilor în absența flexibilității cursului de schimb — este lentă și costisitoare social, mai ales dacă nu este însoțită de reforme în piețele de bunuri și servicii și politici care susțin investițiile și creșterea productivității.
În al cincilea rând, sectorul bancar necesită supraveghere atentă și intervenții timpurii, nu doar în timpul crizei, ci chiar înainte de izbucnirea acesteia. Eșecul în gestionarea timpurie a creditelor neperformante a prelungit recesiunea și a slăbit capacitatea băncilor de a finanța economia reală. O soluție sistemică pentru activele problematice, implementată cât mai devreme și susținută de un cadru legal și instituțional adecvat, este esențială.
În al șaselea rând, arhitectura unei uniuni monetare influențează modul de gestionare a crizelor. Lipsa mecanismelor eficiente de partajare a riscurilor, a instrumentelor de gestionare a crizelor și a unei supravegheri coordonate în cadrul Uniunii Economice și Monetare a amplificat dificultățile Greciei. Intervenția la timp a BCE, crearea Mecanismului European de Stabilitate (ESM), restructurarea datoriei publice și condițiile favorabile de refinanțare au fost esențiale pentru a preveni un default dezordonat și pentru a stabiliza sistemul.
În mod notabil, Grecia a beneficiat în cele din urmă de refinanțări ale datoriei în condiții foarte avantajoase, ceea ce a generat un „efect bulgăre de zăpadă” favorabil, permițând îmbunătățirea raportului datorie/PIB, deoarece rata dobânzii a rămas sub rata de creștere a PIB pentru perioade îndelungate. În plus, derogarea BCE privind eligibilitatea obligațiunilor guvernamentale grecești ca garanții a asigurat refinanțarea fără probleme a sistemului bancar în anii de criză — sprijin care nu a mai fost necesar după recâștigarea ratingului investment grade.
Mai larg, criza a demonstrat că uniunile monetare necesită cadre instituționale solide, inclusiv mecanisme credibile de gestionare a crizelor, plasă de siguranță financiară și supraveghere coordonată pentru a preveni amplificarea șocurilor asimetrice.
În final, gestionarea crizelor necesită atât disciplină fiscală, cât și sprijin pentru creșterea pe termen lung. Experiența Greciei arată că programele de ajustare pot restabili echilibrul macroeconomic și competitivitatea, dar cu costuri sociale ridicate. Politicile viitoare ar trebui să echilibreze obiectivele fiscale cu reforme structurale și politici orientate spre creștere, pentru a reduce impactul social și a accelera redresarea. Investițiile publice ar trebui exceptate de la reducerile de cheltuieli, iar efectele asupra datoriei publice trebuie analizate împreună cu „efectul bulgăre de zăpadă”.
În concluzie, criza Greciei evidențiază necesitatea unor instituții solide, atât la nivel național, cât și la nivelul UE, a unei guvernanțe eficiente, a unor politici fiscale prudente și a unor reforme structurale cuprinzătoare. Combinația dintre slăbiciuni interne, lacune instituționale, reforme întârziate și șocuri externe a generat una dintre cele mai severe crize economice din istorie.
Cu toate acestea, răspunsul prin programele de ajustare a restabilit stabilitatea macroeconomică și financiară, sustenabilitatea fiscală și competitivitatea. O contribuție importantă a fost adusă de Banca Greciei, prin acțiunile sale de menținere a stabilității financiare, în special prin asigurarea lichidității și rolul său în recapitalizarea, restructurarea și consolidarea sectorului bancar.
Grecia a acționat ca o „moașă a istoriei”: criza grecească a determinat Europa să creeze noi instituții și să dobândească experiența, atitudinea și instrumentele necesare pentru gestionarea crizelor, care s-au dovedit utile ulterior, inclusiv în timpul pandemiei Covid-19.
4. Progresul, situația actuală și perspectivele economiei grecești, precum și prioritățile de politică
Grecia a trecut printr-o transformare economică profundă în ultimii ani, devenind unul dintre cei mai performanți actori din zona euro după peste un deceniu de criză și ajustare structurală. Din 2019, creșterea PIB-ului Greciei a depășit constant media zonei euro, readucând țara pe o traiectorie de convergență către nivelurile de venit europene, după mulți ani de divergență.
În 2025, PIB-ul real a crescut cu 2,1%, același nivel ca în 2024, semnificativ peste media zonei euro, care a fost de 1,4%.
Creșterea economică din 2025 a fost susținută atât de consumul privat, cât și de investiții, care au contribuit cu 1,4, respectiv 1,5 puncte procentuale la creșterea economică. Exporturile nete au avut, de asemenea, o contribuție pozitivă, adăugând 1,2 puncte procentuale, în condițiile în care exporturile au crescut cu 1,7%, rezistând unui mediu extern nefavorabil.
Per ansamblu, consumul privat a crescut cu 2% în 2025, susținut de performanța puternică a pieței muncii, în timp ce investițiile au accelerat la 8,9%, în principal datorită finanțării din cadrul RRF (Mecanismul de Redresare și Reziliență).
Perspectivele economiei grecești rămân pozitive, în ciuda unor presiuni externe puternice.
Dacă conflictul din Orientul Mijlociu nu va dura mai mult de câteva săptămâni și dacă prețurile energiei vor începe să scadă, creșterea PIB-ului real în 2026 este estimată a fi doar ușor sub nivelul din 2025 — 1,9% față de 2,1% — conform scenariului de bază al BCE din martie, depășind din nou media zonei euro, estimată la 0,9%, ceea ce va susține continuarea convergenței către nivelurile de venit europene.
Principalul motor al creșterii este așteptat să fie consumul, în timp ce investițiile vor continua să aibă o contribuție pozitivă. Pe termen scurt, investițiile vor fi susținute de resursele rămase disponibile din RRF.
Cel mai important, reziliența economiei grecești nu se bazează pe stimulente pe termen scurt, ci pe fundamente solide: finanțe publice sănătoase, consum intern rezilient, o revenire puternică a investițiilor susținută de RRF și performanțe excepționale ale exporturilor — în special în turism, logistică, servicii digitale și sectoare intensive în inovare, precum industria farmaceutică.
În același timp, piața muncii s-a consolidat, rata șomajului scăzând la o singură cifră pentru prima dată de la începutul crizei — 8,9% în 2025 — iar participarea la forța de muncă a crescut. Exporturile se extind dincolo de turism către bunuri manufacturate cu valoare adăugată ridicată.
Creșterea veniturilor disponibile și scăderea ratei sărăciei absolute (raportată la pragul de sărăcie ajustat la puterea de cumpărare din 2019) între 2019 și 2023 arată că redresarea începe să se traducă și în beneficii sociale, nu doar macroeconomice.
Guvernanța macroeconomică a fost esențială în recâștigarea încrederii internaționale. Grecia continuă să genereze excedente bugetare primare solide și chiar excedente bugetare totale, fără a reveni la politici fiscale restrictive, ci prin disciplină fiscală, îmbunătățirea administrării fiscale și combaterea fermă a evaziunii.
Datoria publică este pe o traiectorie descendentă ca procent din PIB, fiind estimată să ajungă la aproximativ 138% din PIB în 2026, susținută de creșterea nominală robustă și de condițiile favorabile de finanțare. Politicile fiscale prudente au creat spațiu pentru reduceri de taxe țintite, protecția gospodăriilor vulnerabile și investiții în digitalizare, tranziție verde și infrastructură — toate acestea în deplină conformitate cu regulile fiscale ale UE.
Agențiile internaționale de rating au reacționat prin îmbunătățirea ratingurilor suverane și bancare, ceea ce a contribuit la atragerea de capital străin în activele grecești.
Totuși, mediul extern rămâne foarte fragil. Instabilitatea geopolitică și o posibilă escaladare a războiului din Orientul Mijlociu, o nouă criză energetică generată de acest conflict, presiunile protecționiste, incertitudinea politicilor economice, fragmentarea financiară și schimbările climatice reprezintă riscuri semnificative în sens negativ.
Dacă războiul se prelungește, acesta va genera efecte de tip stagflaționist — adică inflație mai ridicată și creștere economică mai redusă. În acest scenariu, scenariul de bază al BCE nu va mai fi valabil, iar același lucru se va aplica și scenariilor economice naționale, inclusiv celui al Greciei.
Cu cât evoluțiile se vor îndepărta negativ de ipotezele scenariului de bază, în special în ceea ce privește prețurile energiei, cu atât inflația va fi mai mare și creșterea economică mai slabă. Într-un astfel de context, deciziile de politică monetară vor fi ajustate corespunzător pentru a preveni efectele inflaționiste de ordin secund.
Pe plan intern, anumite probleme moștenite din perioada crizei — precum nivelul ridicat al datoriei private, stocul de capital și forța de muncă reduse, presiunile demografice, participarea scăzută a femeilor și tinerilor pe piața muncii, precum și întârzierile în reformele judiciare și administrative — rămân nerezolvate, în timp ce costurile locuințelor continuă să apese tot mai mult asupra gospodăriilor.
În acest context, Grecia și-a mutat accentul de la redresare la o fază de „accelerare strategică”. Obiectivul economic central al Greciei este acum asigurarea unei convergențe reale pe termen lung cu zona euro, fără a recrea dezechilibrele macroeconomice din trecut. Realizarea acestui obiectiv necesită reducerea mai rapidă a decalajului de investiții față de zona euro, susținerea câștigurilor de productivitate prin investiții în tehnologii noi, continuarea implementării reformelor, mobilizarea și alocarea eficientă a resurselor interne, a fondurilor structurale ale UE și a celor din RRF, precum și atragerea investițiilor străine directe, în special în sectoarele care produc bunuri și servicii tranzacționabile la nivel internațional, într-o lume tot mai modelată de progresul tehnologic și competiția geopolitică.
Stabilitatea macroeconomică, fiscală și financiară trebuie să rămână pilonul central. Respectarea strictă a regulilor UE și reducerea accelerată a datoriei, inclusiv rambursarea anticipată a împrumutului din cadrul Greek Loan Facility (GLF), au fost și continuă să fie esențiale pentru menținerea credibilității. Însă stabilitatea nu este suficientă. Strategia fiscală trebuie să devină în mod intrinsec orientată spre creștere, redirecționând cheltuielile către infrastructură, educație, inovare și sprijin demografic, în timp ce sistemul fiscal trebuie modernizat în continuare pentru a consolida competitivitatea și echitatea.
Câmpul decisiv de luptă este mobilizarea investițiilor. Utilizarea fondurilor rămase din RRF trebuie să fie rapidă și eficientă, însă finanțarea externă nu este suficientă. Capitalul privat trebuie atras agresiv prin accelerarea proceselor de autorizare, dezvoltarea piețelor de capital și extinderea finanțării non-bancare — în timp ce economisirea privată trebuie stimulată prin consolidarea pilonilor de pensii cu capitalizare, oferirea de stimulente pentru reducerea deficitului de asigurare în fața catastrofelor naturale și îmbunătățirea educației financiare.
În final, Grecia trebuie să trateze tranzițiile verde și digitală nu ca pe obligații, ci ca pe oportunități strategice de competitivitate. Accelerarea investițiilor în energie regenerabilă, capacitate de rețea, interconectări, pregătire pentru inteligența artificială și inovare în economia circulară este esențială — la fel ca o schimbare de paradigmă în politica locuințelor, de la subvenții către reforme structurale pe partea de ofertă. Noua criză energetică este un semnal clar că Grecia trebuie să își intensifice eforturile pentru a reduce dependența de combustibili fosili (importați).
Dacă stabilitatea politică, responsabilitatea fiscală, stabilitatea financiară, credibilitatea instituțională și ritmul reformelor sunt menținute, Grecia are șansa nu doar să susțină redresarea, ci să intre într-o etapă caracterizată de un nivel permanent mai ridicat al investițiilor, creștere a productivității și reziliență economică.
5. Lecțiile pentru UE/EMU din criza grecească
Criza grecească a evidențiat necesitatea esențială a disciplinei fiscale în zona euro. De asemenea, a arătat că rigiditățile structurale trebuie eliminate pentru a stimula productivitatea și investițiile. Experiența Greciei subliniază importanța inovării, tranziției către tehnologii avansate, utilizării eficiente a fondurilor UE și a investițiilor străine directe, dezvoltării piețelor de capital și asigurării unei energii sigure și accesibile pentru a consolida competitivitatea și reziliența pe termen lung.
Totuși, deși Grecia și celelalte state membre trebuie să rămână pe deplin angajate în reforme structurale, o strategie pur națională nu mai este suficientă. Mediul global s-a schimbat dramatic în doar câțiva ani, odată cu creșterea fragmentării geopolitice, crizele energetice, conflictele armate, tensiunile comerciale, tarifele și intensificarea competiției tehnologice între marile puteri.
Europa, în ansamblu, se confruntă acum cu un set larg de provocări — nu doar economice, ci și tehnologice, de mediu, energetice și de securitate. Devine din ce în ce mai clar că este necesară o strategie coerentă la nivel european, în linie cu direcțiile strategice reflectate în rapoarte recente de nivel înalt, precum raportul Letta privind aprofundarea pieței unice și eliminarea barierelor interne (încă semnificative) în calea comerțului cu bunuri și servicii, precum și raportul Draghi privind nevoile de investiții, productivitatea și competitivitatea Europei.
Doar prin acțiune coordonată la nivelul UE se pot reduce decalajele de productivitate și inovare, se poate consolida reziliența și se poate menține autonomia strategică.
În acest sens, inițiative recente ale UE, precum planul ReArm Europe și programul Readiness 2030, precum și „Busola competitivității” a Comisiei Europene și Pactul pentru Industrie Curată, semnalează o schimbare majoră de politică către o politică industrială mai puternică și orientată spre viitor, menită să stimuleze investițiile în tehnologii noi și inovare.
Aceste inițiative sprijină o integrare mai profundă a piețelor și stimulează investițiile la scară largă în tehnologii critice și infrastructură, crescând astfel reziliența la șocuri externe. Finalizarea uniunii bancare — în special prin crearea unui sistem european de garantare a depozitelor — și lansarea unei veritabile uniuni a economisirii și investițiilor ar reduce semnificativ fragmentarea financiară.
Bazându-se pe succesul NextGenerationEU, emiterea unei cantități mai mari de datorie comună europeană ar putea cataliza investiții transfrontaliere mai ridicate, ar consolida rolul internațional al euro și ar îmbunătăți decisiv competitivitatea pe termen lung a Europei.
Este, fără îndoială, încurajator faptul că dezbaterea privind emiterea unei datorii comune europene suplimentare a avansat. Obiectivul nostru ar trebui să fie emiterea de datorie comună pentru a susține scopuri europene comune, bine definite și de mare importanță, precum consolidarea apărării, energia verde și investițiile strategice. Acest lucru ar transmite un semnal clar că Europa se îndreaptă către o mai mare unitate, responsabilitate comună și un viitor mai rezilient și mai integrat.
În același timp, emiterea de datorie comună va consolida integrarea piețelor financiare și va aprofunda piețele de capital. O ofertă mai mare de active sigure denominate în euro ar atrage investitori globali interesați să își diversifice portofoliile.
Un activ european sigur comun poate reprezenta un pas transformator pentru integrarea piețelor, stabilitatea financiară și rolul internațional al euro. Totuși, acesta nu trebuie să devină un substitut pentru cadrele fiscale naționale solide. Obiectivul este de a completa disciplina națională, nu de a o slăbi. Împrumutul comun poate asigura o gestionare fiscală prudentă, dacă este realizat într-un mod disciplinat și credibil — cu condiția să fie bazat pe reguli, orientat către scopuri clare și ancorat instituțional.
Experiența NextGenerationEU este relevantă în acest sens. Emiterea de obligațiuni comune la scară largă a demonstrat că UE poate împrumuta colectiv în volume mari, poate construi o curbă de randamente lichidă și poate atrage o cerere globală puternică — fără a submina responsabilitatea fiscală la nivel național.
În mod esențial, finanțarea NGEU a fost legată de obiective europene clar definite, angajamente limitate în timp și condiționalități privind reformele. Această arhitectură a contribuit la reducerea riscului de hazard moral și a crescut credibilitatea în piețe.
Cererea pentru obligațiuni suverane europene de înaltă calitate rămâne puternică, atât la nivel intern, cât și internațional. Acest lucru reflectă, în parte, excedentul structural de economisire din zona euro, o parte semnificativă a economiilor fiind în prezent investită în afara UE, din cauza ofertei limitate de titluri comune de înaltă calitate. Un activ european sigur bine conceput, emis în volume suficiente, ar putea absorbi această cerere, ar susține funcționarea piețelor financiare și ar contribui la finanțarea investițiilor europene în domenii esențiale.
Aceste dinamici sugerează că o extindere a emisiunii comune, cu condiția să fie susținută de prudență fiscală pe termen mediu, o strategie bine structurată și o comunicare clară, ar putea fi absorbită cu ușurință de participanții la piață.
Sunt încrezător că Europa poate transforma actualul impuls politic în acțiuni concrete. Escaladarea militară din Orientul Mijlociu și criza energetică rezultată, indiferent de deznodământ, au pus din nou Europa — un mare importator net de energie — într-o poziție dificilă, din cauza dependenței de combustibili fosili importați.
Există două considerații esențiale în acest context. În primul rând, într-un interval de doar câteva luni, au existat mai multe semnale de alarmă pentru factorii de decizie europeni că schimbările instituționale sunt imperative. În al doilea rând, impulsul politic rezultat este esențial. Transformarea acestuia în decizii concrete va necesita însă pregătire atentă, acțiuni coordonate și un consens susținut între statele membre.
Având în vedere contextul geopolitic, există o oportunitate clară de a accelera progresul. Prin prioritizarea celor mai importante măsuri de politică și menținerea impulsului politic în timp, această traiectorie pozitivă se poate traduce în rezultate concrete în anii următori.
Cât de importantă este transformarea acestui impuls în acțiuni? Cred că există un consens larg în Europa că viitorul nostru depinde de o schimbare majoră în direcția strategică a continentului. Ceea ce este necesar acum este determinarea de a acționa colectiv și de a implementa reformele și politicile care vor consolida reziliența și competitivitatea Europei.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi