
Reducerea comisioanelor la plățile electronice: băncile pierd venituri, comercianții sunt stimulați să nu mai facă evaziune fiscală
Reducerea taxei de interchange produce valuri: băncile se vor confrunta cu o reducere a veniturilor, retailerii se bucură, pentru că plățile cu cardurile se ieftinesc, iar operatorii atenționează că inovația tehnologică este scumpă. Aflată deja de ani buni în discuție, această reglementare este menită să crească numărul de tranzacții cu cardul și, implicit, să reducă volumul banilor negri rulați…
Reducerea taxei interchange nu va avea nicio influență asupra cumpărătorilor, fiind o taxă menită să compenseze banca emitentă pentru costurile ce intervin atunci când autorizează o plată a posesorului de card către comerciantul acceptator. În România, comisionul de interchange bancar este de 1% pentru plățile fizice și 1,5% pentru e-commerce, iar reglementările vor duce aceste comisioane la 0,2% pentru plățile cu carduri de debit și la 0,3% pentru plățile cu carduri de credit.
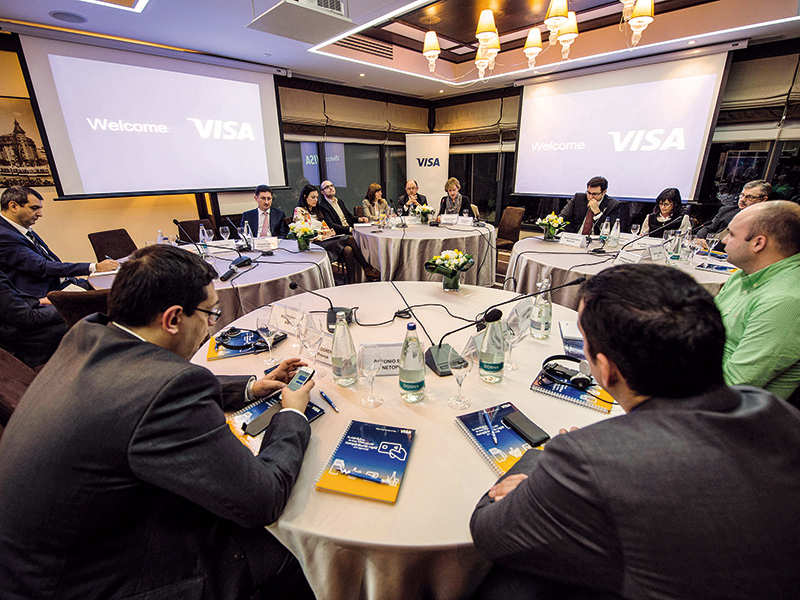
„Această variație este masivă și ca urmare și efectele sunt importante. Băncile care emit carduri vor avea veniturile micșorate de câteva ori din acest tip de activitate“, spune Cătălin Crețu, director regional pentru România, Croația și Slovenia al Visa Europe, în cadrul unui eveniment organizat de Visa. Tot el atenționează că în domeniul financiar, unde tehnologia joacă un rol din ce în ce mai important, inovațiile nu sunt ieftine, mai ales la început de drum, și devin din ce în ce mai ieftine cu cât cresc volumele, cu cât rata de adopție este mai mare. „Ce se va întâmpla în condițiile creșterii presiunii pe veniturile băncilor emitente? Vom putea să susținem nivelul de tehnologizare? Suntem la început de drum în zona contactless în România, la început în zona de mobile payments, nu mai vorbesc de portofelul electronic. Toate aceste inovații care costă vor intra în piață pe fondul reducerii dramatice a veniturilor din taxa interchange“, spune Crețu.
Tot el adaugă că de anul viitor, cel mai probabil, costurile acceptării cardurilor vor scădea dramatic și rămâne de văzut dacă retailerii mici și mijlocii vor începe să accepte în masă plățile electronice. Pentru că în momentul acela comercianții nu vor mai avea motiv să nu mai accepte plata cu cardul, în afară de, arată reprezentantul Visa, fenomenul evaziunii fiscale. Fiona Wilkinson, vicepreședinte la Visa Europe spune că „reglementările, care vin de la nivel european vor crea o nouă conjunctură. Sperăm că vor înlatura o parte dintre bariere, în special privind acceptarea la comercianți. Totodată, se vor creea oportunități imense pentru noi jucători pe piață, iar plățile mobile vor avea un rol esențial în noul context“.
Tranzacțiile cu cardul duc la scăderea economiei subterane, iar acesta a fost principalul argument al proiectului local care urmărește reducerea comisionului interchange și plafonarea plăților în numerar. „Vrem să vedem o scădere a costului tranzacțiilor electronice, care să le facă mai atractive pentru comercianți. Reducând costurile, facem produsul mai atractiv pentru retaileri“, afirmă Bogdan Chirițoiu, președintele Consiliului Concurenței. Ținta principală a acestor reglementări este utilizarea mai frecventă a cardurilor, cu beneficii în general pentru economie. „Cât din reducerea aceasta merge către consumatorul final, nu știm, dar noi am fi fericiți dacă ar crește gradul de acceptare al cardurilor. Pe termen scurt cred că băncile se vor confrunta cu o scădere a veniturilor, dar cred că pe termen lung facem un bine“, adaugă Chirițoiu.
Or o creștere accelerată a plăților cu cardul poate avea loc în domeniul comerțului electronic, unde acum comisionul este de 1,5% din valoarea tranzacției. La aceasta se adaugă eventual, comisionul procesatorului, ajungând astfel și la 2%. „Este mult. Suportăm din marginea pe care o generăm din vânzarea produsului,“ spune Iulian Stanciu, CEO al eMAG, cel mai mare retailer online din România. Conform calculelor efectuate de retailer, „un comision care să fie OK din punct de vedere al rentabilității de a trece de la cash către card, se plasează la un nivel de 0,3%,“ arată Stanciu. El spune că eMAG are posibilitatea de a influența clientul în ce privește alegerea plății, să îi recomande să plătească cu cardul, să îi arate beneficiile, între care se numără o ușurință mult mai mare a efectuării plății, o valoare mai mare a comenzii, o rată mai mică de anulare a comenzilor.
Pe de altă parte, companiile de curierat sunt interesate să să colecteze cash-ul, pentru că așa sunt mai motivați și angajații, deoarece „clientul, în momentul în care plătește curierul, îi mai lasă și ceva bani“, spune Stanciu. Tot el punctează că, în intenția de a crește volumul de plăți cu cardul se pune mult accent pe securitate, dar o importanță cel puțin la fel de mare are ușurința clientului de a plăti. „Cred că toată reglementarea 3D Secure îngreunează foarte mult, ba chiar încurcă. Am făcut teste comparative între sistemul off on 3D și diferența este cam de 20% între rata de aprobare a plăților cu cardul online, adică de la o medie de 60% la una de 80%“, adaugă Stanciu. În acest moment, plata cu cardul online reprezintă 15% din vânzările eMAG, iar reprezentantul retailerului spune că și și-ar dori ca în cinci ani să ajungă la 100%. „Putem asuma în fața băncilor creșterea ponderii plăților cu cardul, în condițiile în care și afacerea are o proiecție de creștere. Cred că în cinci ani nivelul de bani care s-ar putea procesa prin eMAG ar fi de zece ori mai mare decât în prezent, ceea ce e o propunere interesantă pentru orice bancă“, mai spune Stanciu.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?