
Piața de birouri își schimbă regulile: companiile se întorc, oferta bună se împuținează, iar un criteriu aparent banal începe să facă diferența între clădirile câștigătoare și cele pe care nimeni nu le mai vrea
Angajații se întorc la birou, companiile caută din nou spații pentru extindere, iar chiriile cresc. Cum se redesenează piața de office din București și de ce locația și calitatea clădirii cântăresc mai mult decât numărul de metri pătrați? Piața de…
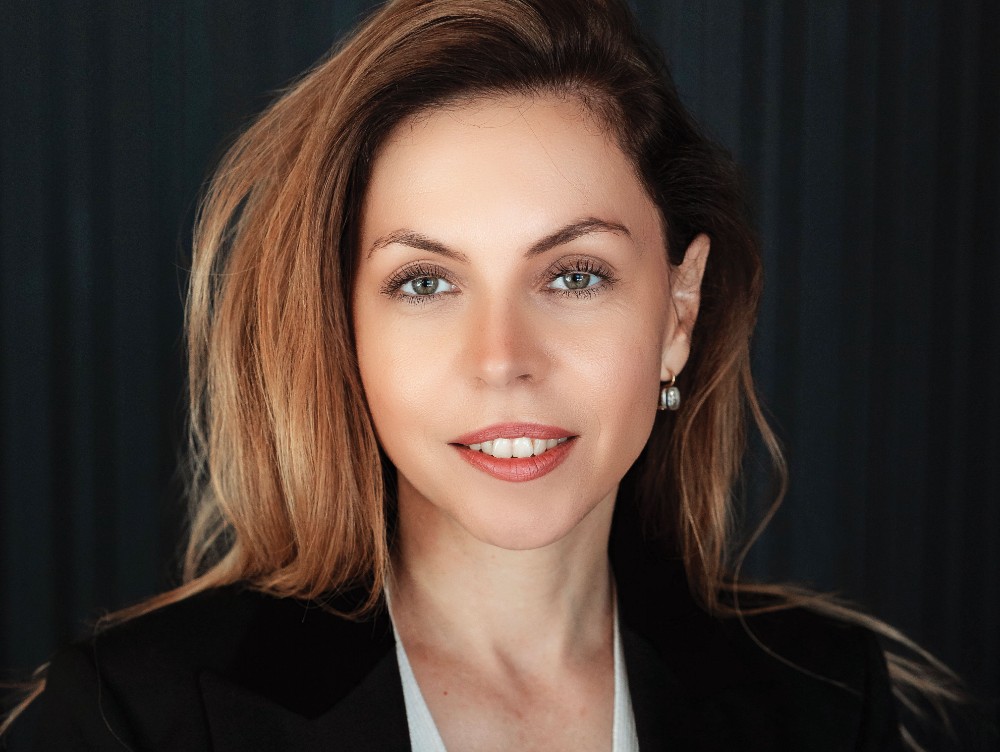
Angajații se întorc la birou, companiile caută din nou spații pentru extindere, iar chiriile cresc. Cum se redesenează piața de office din București și de ce locația și calitatea clădirii cântăresc mai mult decât numărul de metri pătrați?
Piața de birouri din București începe să lase în urmă etapa de ajustare de după pandemie și intră într-o perioadă în care companiile pun din nou accent pe prezența angajaților la birou, dar cu alte așteptări de la spațiile pe care le ocupă. Modelul hibrid s-a transformat din excepție în standard, însă politicile companiilor au devenit mai ferme, iar în multe cazuri angajații sunt așteptați la birou cel puțin trei zile pe săptămână. „Companiile au devenit mult mai insistente ca angajații să revină la birou și au definitivat politici de revenire.
Evident, sistemul hibrid a devenit un standard, deci nu mai putem vorbi de o excepție, însă vedem că biroul revine ca instrument de retenție și de colaborare, așa cum era înainte de pandemie”, a observat Mădălina Cojocaru, partner office agency în cadrul Cushman & Wakefield Echinox, în una dintre edițiile recente a emisiunii ZF Real Estate by Storia.
În unele sectoare, în special în servicii și consultanță, există chiar companii care solicită prezența cinci zile pe săptămână, în timp ce IT-ul, serviciile de suport și sectorul financiar continuă să funcționeze preponderent în sistem hibrid. Schimbarea nu se vede însă doar în numărul de zile petrecute la birou, ci mai ales în criteriile după care companiile își aleg sediile.
Dacă înainte de pandemie chiria și numărul de metri pătrați cântăreau greu în negociere, astăzi ocupanții sunt mai informați și analizează eficiența energetică, accesibilitatea, tehnologia, calitatea administrării clădirii și serviciile disponibile în imediata apropiere. În plus, deciziile care în trecut erau luate în mare măsură de departamente regionale de real estate sunt acum discutate mai mult la nivel local. „Avem un ocupant mult mai documentat, care cunoaște mult mai bine piața locală.
Nu se mai uită atât de mult la chirie, ci la eficiența energetică a clădirii, la comunitatea care se creează în jurul ei, la acces, la cât de tehnologizată este și la diversitatea serviciilor”, explică Mădălina Cojocaru. Restaurantele, sălile de sport, centrele medicale sau apropierea de centre comerciale au devenit astfel parte din ecuația prin care un angajator încearcă să transforme sediul într-un argument pentru revenirea oamenilor la birou. Această preferință pentru calitate începe să producă diferențe tot mai vizibile între zonele Bucureștiului. Principalii poli de birouri au rămas centru-nord și centru-vest, însă zona ultracentrală – CBD-ul format în jurul unor artere precum Dorobanți, Victoriei, Buzești sau Floreasca – începe să funcționeze după alte reguli.
Oferta de suprafețe mari și compacte este redusă, iar accesibilitatea și apropierea de servicii mențin cererea ridicată. Dacă Bucureștiul, privit în ansamblu, rămâne încă o piață favorabilă chiriașilor, în zonele centrale raportul de forțe începe să se inverseze, pe fondul disponibilității reduse. În ceea ce privește evoluția chiriilor, mivelul prime oficial în București a ajuns la aproximativ 22,5 euro/mp/lună, însă în cazul unor clădiri boutique sau al unor proprietăți în care proprietarii au investit constant în modernizare și servicii au fost încheiate tranzacții chiar și la 25 euro/mp/lună.
Spre comparație, în urmă cu aproximativ trei ani, chiriile din zona centrală oscilau în jurul valorilor de 19–21 euro/mp, iar în zonele semicentrale precum Barbu Văcărescu, Floreasca, Vasile Milea sau Podul Basarab se situau în jurul a 16–17 euro/mp. În prezent, intervalul general pentru București este de aproximativ 14–23 euro/mp/lună, în funcție în primul rând de poziționare și accesibilitate. „Noi, ca departament de research care urmărește trendurile, considerăm că chiria este în creștere”, spune reprezentanta Cushman & Wakefield Echinox.
Cererea pentru cele mai bune spații este susținută în continuare de sectorul IT, care generează peste 30% din cerere, urmat de companiile financiare, serviciile de suport, consultanță și industria farmaceutică. Sunt și domeniile care se regăsesc cel mai frecvent în zonele prime ale Capitalei și care sunt dispuse să plătească mai mult pentru accesibilitate și calitatea spațiului. Unul dintre cele mai interesante semnale ale anului 2026 vine din structura cererii. Per total, aceasta a înregistrat o ușoară scădere, de circa 5–8% față de 2025, însă cererea pentru spații noi – categorie care include relocările, preînchirierile și extinderile – a crescut cu aproximativ 40% față de anii precedenți. Este o schimbare importantă după o perioadă în care piața a fost dominată de reînnoirea contractelor existente. „Companii care în mod tradițional au ocupat o suprafață mai mare, apoi au redus, acum încep din nou să-și dorească mai mult spațiu, deci vedem și expansiuni”, explică Mădălina Cojocaru.
Relocările sunt alimentate inclusiv de companii care vor să părăsească zone sau clădiri ce nu mai corespund cerințelor lor și caută sedii mai noi, mai accesibile ori mai apropiate de zonele în care locuiesc angajații. Aceasta nu înseamnă însă o întoarcere la perioada în care companiile acumulau suprafețe mari pentru viitoare valuri de recrutări. Eficientizarea spațiului rămâne importantă, iar în cazul unei relocări un ocupant care folosește, spre exemplu, 10.000 mp poate încerca să reducă amprenta cu circa 10–15%, însă ajustările nu mai sunt atât de drastice încât să schimbe fundamental dimensiunea biroului. Accentul se mută, în schimb, pe modul în care sunt utilizați acești metri pătrați. În paralel, oferta nouă rămâne limitată. Pentru 2026 sunt așteptate livrări de aproximativ 50.000 mp de birouri, concentrate în principal în zone semicentrale, centru-vest și centru-nord. Nu se remarcă deocamdată intrarea unor dezvoltatori complet noi pe piață, proiectele fiind pregătite în principal de jucători care cunosc deja sectorul imobiliar local. Oferta redusă devine cu atât mai relevantă într-un context în care companiile se orientează spre spații de calitate și spre cele mai accesibile zone ale orașului. S-a schimbat și modul în care chiriașii vor să primească spațiul. Pe lângă criteriile deja consacrate – apropierea de metrou, accesul către centru și poziționarea într-o zonă bine conectată – companiile încearcă să transfere către proprietar o parte mai mare din investiția necesară amenajării. Modelul în care spațiul este predat complet open-space, iar chiriașul suportă ulterior costurile de compartimentare și design pierde teren în fața soluțiilor „la cheie”.
Tendința este vizibilă mai ales în rândul ocupanților mari.
„Chiriașii care ocupă peste 2.000 mp își doresc să aibă cel puțin 30% din spațiu partiționat”, explică Mădălina Cojocaru. După pandemie, flexibilitatea a fost una dintre principalele solicitări ale chiriașilor, care încercau să își păstreze posibilitatea de a ieși anticipat din contract. Astăzi, contractele sunt din nou mai ferme și au, de regulă, o durată de minimum cinci ani. Mădălina Cojocaru consideră că, pentru companiile care știu că vor rămâne pe termen lung într-un anumit sediu, acceptarea unor perioade contractuale mai mari poate deveni chiar un avantaj: „Majoritatea ocupanților pe care îi avem stau cel puțin șapte-zece ani în spațiul pe care îl ocupă. Un termen mai lung le permite să își negocieze acum o chirie bună și să se protejeze de creșterile ulterioare”. Pe termen mediu, miza pentru piața de office va fi revenirea dezvoltărilor și atragerea unor noi companii în România. Costurile de construcție sunt în creștere, chiriile urmează aceeași direcție, iar cererea începe să se stabilizeze, ceea ce face ca decizia de a porni proiecte noi să depindă tot mai mult de încrederea investitorilor în economie. În același timp, rata de neocupare rămâne relevantă, dar nu este singurul indicator urmărit. „Cel mai important indicator, alături de rata de neocupare, este cererea – și din ce zone și din ce domenii vine această cerere”, spune Mădălina Cojocaru. Imaginea clădirilor complet goale, asociată cu perioada pandemiei, a dispărut în mare parte. Proprietățile care au avut de oferit compartimentări de calitate, mobilier, servicii și zone comune care încurajează colaborarea au reușit să atragă din nou chiriași. Probleme de ocupare continuă să existe mai degrabă în cazul unor clădiri periferice, inclusiv în anumite zone din nordul Capitalei. Pentru 2026, cuvântul care descrie piața este astfel mai degrabă reorganizare decât revenire spectaculoasă. „Este un an în care trebuie să construim strategii și modele noi. Consultanții s-au adaptat noilor cerințe, dar și proprietarii s-au adaptat: upgrade, modernizare, tehnologie. Se cere în mod constant eficiență energetică și eficiență din punctul de vedere al costurilor operaționale”, concluzionează Mădălina Cojocaru.
Trei întrebări și răspunsuri din interviul cu Mădălina Cojocaru
1. Se întorc cu adevărat angajații la birou?
Da, însă nu asistăm la dispariția modelului hibrid. Acesta a devenit standard pentru multe companii, în special în IT, servicii de suport și sectorul financiar, dar angajatorii au introdus politici mai ferme de prezență, în multe cazuri de cel puțin trei zile pe săptămână. În anumite domenii, precum consultanța și serviciile, există inclusiv companii care lucrează cinci zile pe săptămână de la birou.
2. Ce caută astăzi o companie atunci când își alege sediul?
Prețul nu mai este singurul criteriu și, pentru multe companii, nici măcar cel mai important. Contează accesul la metrou, eficiența energetică, tehnologia, costurile operaționale, calitatea amenajării și serviciile disponibile în clădire sau în apropiere. Biroul trebuie să contribuie inclusiv la retenția angajaților și să ofere un motiv suplimentar pentru ca aceștia să vină fizic la muncă.
3. De ce ar putea continua să crească prețul chiriilor?
Oferta nouă este redusă, în special în zonele centrale și în cazul suprafețelor mari și compacte, în timp ce companiile se concentrează tot mai mult asupra clădirilor de calitate. În București, chiria prime a ajuns la 22,5 euro/mp/lună, iar unele tranzacții au fost semnate chiar la 25 euro/mp. În condițiile în care și costurile de construcție sunt în creștere, presiunea asupra chiriilor ar putea continua.
Cartede vizită:
1. Mădălina Cojocaru are o experiență de peste 18 ani pe piața imobiliară și este unul dintre cei mai vechi membri ai echipei Cushman & Wakefield Echinox;
2. Coordonează o echipă de șase consultanți specializați în servicii oferite proprietarilor și chiriașilor de spații de birouri. Rolul său include identificarea de noi clienți și oportunități de business, precum și sprijinirea chiriașilor în deciziile de dezvoltare și în definirea strategiilor de vânzare sau achiziție;
3. De-a lungul carierei, Mădălina Cojocaru a lucrat cu clienți precum Oracle, Schlumberger, Bristol Myers Squibb, Keysight, Huawei, IBM și Adobe.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi