
Legea este în Monitorul Oficial, dar consultanții încă nu știu exact cum se va aplica taxa de 1% pe cifra de afaceri a companiilor mari. „Cine are rata de profit de peste 6% nu are probleme”. Alex Milcev, EY România: Sunt încă multe neclarități în pachetul fiscal. Așteptăm să se clarifice
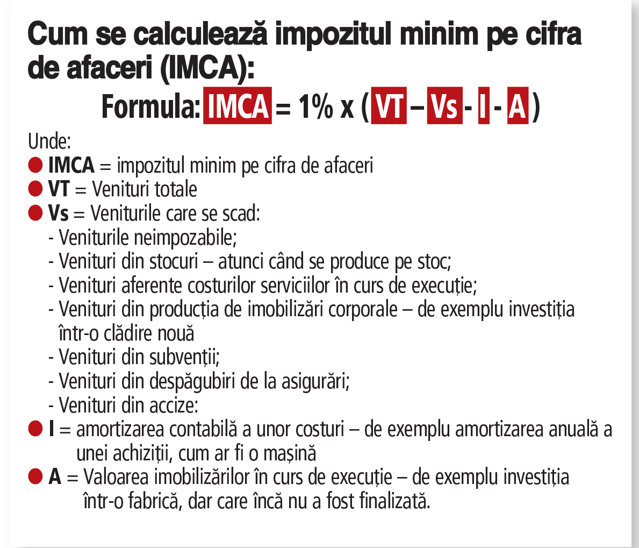
♦ Cum se calculează impozitul minim pe cifra de afaceri: 1% din veniturile totale unei companii mari, dar din care se scad venituri din asigurări, investiții sau amortizări ale achizițiilor ♦ „Avem companii pe care nu le afectează deloc impozitul…
♦ Cum se calculează impozitul minim pe cifra de afaceri: 1% din veniturile totale unei companii mari, dar din care se scad venituri din asigurări, investiții sau amortizări ale achizițiilor ♦ „Avem companii pe care nu le afectează deloc impozitul pe cifra de afaceri, iar altele la care impactul este zeci de milioane de euro.”
Începând cu anul viitor, toate companiile care au afaceri de peste 50 mil. euro vor plăti fie un impozit de 16% pe profit, fie un impozit de 1% pe venituri, după o anumită formulă. Nu este la latitudinea companiei care impozit va fi plătit, ci se va plăti suma mai mare dintre cele două. În cazul impozitului minim pe cifra de afaceri, din veniturile totale se scad mai multe alte venituri, fie că sunt încasări reale sau doar contabile și se aplică o cotă de 1%.
„Avem companii pe care nu le afectează deloc impozitul pe cifra de afaceri, iar altele la care impactul este zeci de milioane de euro, un nivel care afectează foarte mult un plan de afaceri. A fost o măsură dată din topor care a rănit pe mulți și unii au fost afectați, alții deloc. Este o problemă de definire a cifrei de afaceri”, a explicat Alex Milcev, tax partner la EY România.
Nici specialiștilor de la EY nu le este încă clar cum va fi calculată baza de impozitare pentru impozitul minim pe cifra de afaceri, pentru că normele de aplicare ale legii încă nu au fost publicate. Practic, din documentul Publicat în Monitorul Oficial, se înțelege că din veniturile totale se scad cele neimpozabile, mai multe venituri contabile care nu se regăsesc în încasările reale ale companiei și ca tare nu pot fi impozittate, precum și venituri din accize sau despăgubiri ale asigurărilor.
Andra Cașu, partener EY: Este un impozit pe care îl au țări africane și noi, Ungaria și Polonia, care au un cu totul alt framework politic față de noi. În ce măsură chiar este corect să discutăm de așa ceva, în situația în care există discrepanțe foarte mari de profitabilitate și de reglementare a industriei?
De asemenea, guvernul a încercat să scoată din calcul și investițiile, pentru că toată lumea se întreba: dacă eu derulez acum o investiție și automat sunt în pierdere sau mi se diminuează profitul, mai trebuie să mai plătesc încă un impozit pentru acea investiție? Cu toate acestea, nu este clar cum va fi aplicat, a mai spus Alex Milcev.
„Dacă ai cumpărat un teren și ai început să construiești o clădire, dar aceasta nu a fost încă predată, de exemplu, ce faci – tot ce investești în ea pur și simplu se scade? După formulă, ar trebui, dar așteptăm normele de aplicare. Când știm noi cum va fi calculat exact? Nu orice activ achiziționat se va încadra pentru această scădere, ci doar cele care contribuie la activitatea de producție, din ce înțelegem.”
Ideea de la care a plecat impozitul minim pe cifra de afaceri este acuzația că firmele multinaționale își mută intenționat profitul în alte țări prin diferite mijloace, cum ar fi plăți de management pentru sediul central sau taxe de consultanță către alte companii din grup, astfel încercând să evite plata impozitului pe profit în România. Astfel, coaliția PSD-PNL a venit cu această taxă nouă pentru companiile cu afaceri mai mari de 50 mil. euro, indiferent de originea capitalului, care practic ar face inutilă mutarea profitului din România. Există însă sincope, sunt de părere consultanții EY, iar taxa nu este corectă, adaugă ei.
„Este un impozit pe care îl au țări africane și noi, Ungaria și Polonia, care au un cu totul alt framework politic față de noi. În ce măsură chiar este corect să discutăm de așa ceva, în situația în care există discrepanțe foarte mari de profitabilitate și de reglementare a industriei?”, a spus Andra Cașu, partener EY.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi