
Investitorii mizează în continuare pe office. Care au fost cele mai mari tranzacții din 2020
Birourile goale din prezent nu se reflectă și în evoluția segmentului office în viitor, acesta fiind în continuare unul dintre cele mai mari pariuri ale investitorilor din real-estate. Cel puțin așa cred specialiștii de la CBRE România. Clădirile de birouri…
Birourile goale din prezent nu se reflectă și în evoluția segmentului office în viitor, acesta fiind în continuare unul dintre cele mai mari pariuri ale investitorilor din real-estate. Cel puțin așa cred specialiștii de la CBRE România.
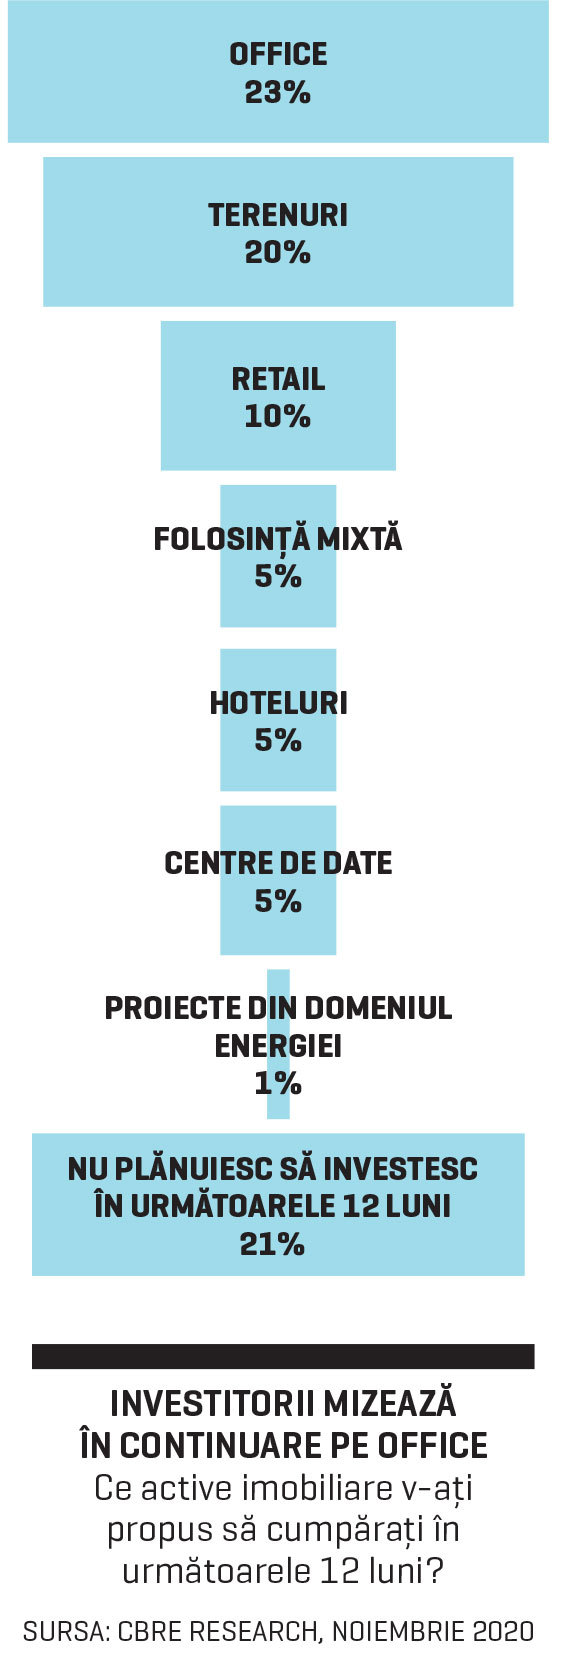
Clădirile de birouri sunt cel mai vandabil tip de proprietate imobiliară, reprezentând cea mai mare parte din volumul investițional din ultimii trei ani”, răspunde Gijs Klomp, Head of Investment Properties la CBRE Romania, întrebat care este viitorul acestui tip de investiții în context pandemic. Potrivit departamentului de cercetare al companiei de servicii comerciale și investiții în real estate, în anul 2020, caracterizat de provocări de ordin economic și sanitar bine-cunoscute, clădirile de birouri au reușit să atragă 80% din volumul total tranzacționat, iar „investitorii și-au arătat încă o dată încrederea față de acest tip de proprietăți în vremuri nesigure”. Potrivit sondajului Romanian Investment Sentiment Survey citat de CBRE, birourile rămân cel mai căutat produs imobiliar de către investitori, chiar dacă există și un interes în creștere pentru sectorul industrial în ceea ce privește viitoarele investiții.
Per total, volumul investițiilor imobiliare din România s-a situat la 588,5 milioane de euro în 2020, jumătate din valoarea realizată în 2019, dar similară cu cea din 2015, un an de reîncepere a dezvoltării pieței imobiliare după criza financiară, arată raportul de cercetare CBRE Romania Real Estate Market Outlook, publicat recent.
Chiar dacă anul trecut 68% din volumul total de investiții imobiliare a fost tranzacționat în primele șase luni, a doua jumătate a anului a adus cea mai mare tranzacție din 2020, marcând intrarea unui nou investitor chinez în România – Fosun, care a achiziționat clădirea de birouri Floreasca Park din București pentru suma de 101,5 mil. euro, reconfirmând astfel atractivitatea pieței de birouri din București.
Tot în 2020, cea mai mare tranzacție de investiții negociată în 2019 s-a încheiat când AFI Europe a finalizat acordul cu NEPI Rockcastle pentru trei clădiri de birouri din București (Floreasca Business Park, The Lakeview și Aviatorilor 8) și una din Timișoara (City Business Park), cu un volum total estimat de 308 milioane de euro (CBRE a înregistrat vânzarea portofoliului NEPI Rockcastle în 2019, conform Contractului de vânzare-cumpărare încheiat între părți. Dacă acea tranzacție, care s-a finalizat în 2020, ar fi fost înregistrată în 2020, volumul tranzacțiilor din 2020 s-ar fi ridicat la 897 mil. euro, reprezentând o creștere cu 22% față de 2019, precizează reprezentanții CBRE).
În ceea ce privește gradul de ocupare al clădirilor de birouri, Gijs Klomp observă că la finalul anului 2020, rata de neocupare înregistrată la nivelul stocului modern de birouri din București era de 12,4%, într-o ușoară creștere comparativ cu sfârșitul anului 2019. „Această creștere a fost influențată și de contextul creat de pandemia de COVID-19 care a dus la amenințarea deciziilor de relocare pentru multe companii, însă, un alt factor care a contribuit a fost livrarea de noi clădiri de birouri care aveau la momentul inaugurării o rată medie de ocupare de 70%”. El previzionează că rata de neocupare a spațiilor de birouri moderne din București va înregistra în prima parte a anului 2021 un nivel similar celui de la sfârșitul anului anterior. „Începutul vaccinării anti-COVID și relaxarea restricțiilor impuse de autorități dau startul unei remodelări a spațiului de lucru care va aduce din ce în ce mai mulți oameni la birou.”
De asemenea, specialistul CBRE este de părere că nu există posibilitatea transformării într-un trend reconfigurarea anumitor clădiri de birouri în scop rezidențial sau în alte scopuri, proiecte în care s-au implicat anul trecut unii dintre dezvoltatori. „Până în prezent, aceste reconversii au fost limitate ca număr și au ținut mai mult de strategia de business a dezvoltatorilor în cauză. Piața de birouri se află într-un moment de reconfigurare, însă aceasta se referă la adaptarea spațiului de lucru la noile norme impuse de pandemie și nu la reconversia acestuia pentru alt tip de utilizare.”
Perspectivele CBRE pentru 2021 sunt optimiste, reprezentanții companiei fiind de părere că România continuă să atragă atenția investitorilor, iar mixul dintre oferta limitată și cererea mai bună față de estimările inițiale ar putea declanșa schimbări neașteptate de prețuri – dar ei nu se referă neapărat la o scădere.
„Spre deosebire de percepția majorității, s-ar putea să vedem creșteri ale prețurilor în perioada următoare. Ne așteptăm ca cererea pentru produse de investiții pe segmentul office să rămână robustă, desi investitorii sunt mai atenți la media termenului de închiriere și mai conservatori când vine vorba despre lansarea de presupuneri în special pentru locurile vacante în prezent sau cele care au un termen de expirare mai scurt.”
De asemenea, cei mai mulți dintre investitori plănuiesc să achiziționeze clădiri de birouri în următoarea perioadă, contrar așteptărilor, așa cum reiese dintr-un chestionar realizat de CBRE, Romanian Investment Sentiment Survey și publicat în noiembrie. „Pentru 2021 ne așteptăm la un trend similar în ceea ce privește componența de birouri, ținând cont și de faptul că anul 2020 s-a încheiat cu o tranzacție majoră în lucru, respectiv cumpărarea clădirilor de birouri Campus 6.2 și 6.3 de către S Immo de la Skanska într-o tranzacție de 97 de milioane de euro. În acest context, cel mai probabil, piața românească de investiții imobiliare va beneficia în continuare de cerere din partea investitorilor străini, arată CBRE. Investitorii se vor confrunta și în 2021 cu dificultăți privind utilizarea fondurilor proprii, deoarece oferta de capital depășește oportunitățile de investiții din întreaga lume, iar concurența pentru proprietăți de tip prime pe alte piețe din Europa Centrală și de Est rămâne acerbă și indică faptul că România rămâne pe radarul investitorilor. „Să nu uităm că în România oferta de produse imobiliare aflate la vânzare este în continuare scăzută, în special sectorul industrial se confruntă cu o lipsă majoră de produse, asociată cu o cerere mare (latentă). Mixul dintre oferta limitată și cererea mai bună decât cea estimată inițial poate declanșa fluctuații surprinzătoare de prețuri în 2021”, a subliniat Gijs Klomp. În Europa, volumul investițiilor imobiliare comerciale a atins 275 de miliarde de euro în 2020, reprezentând o scădere cu 17% față de 331 de miliarde de euro în 2019, o performanță mai bună decât se anticipase inițial, având în vedere pandemia COVID-19, potrivit CBRE.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi