
Hidroelectrica raportează un profit net de 589 mil. lei în T1/2025, în scădere cu 56% față de aceeași perioadă din 2024, la venituri mai mici cu 26% la 1,9 mld. lei. Compania spune că rezultatele sunt peste cele bugetate. Cea mai slabă producție de energie în T1 din ultimii 10 ani
Hidroelectrica (H2O), cel mai mare producător de energie electrică din România, a raportat un profit net de 589 mil. lei în primul trimestru din 2025, în scădere cu 56% față de aceeași perioadă a anului precedent, pe fondul declinului producției…
Hidroelectrica (H2O), cel mai mare producător de energie electrică din România, a raportat un profit net de 589 mil. lei în primul trimestru din 2025, în scădere cu 56% față de aceeași perioadă a anului precedent, pe fondul declinului producției de energie , în timp ce veniturile au scăzut cu 26% la 1,9 mld. lei. Hidro are o capitalizare de 52,6 mld. lei.
“Grupul Hidroelectrica înregistrează în primul trimestru al anului 2025 rezultate operaționale și financiare peste estimările bugetare, dar în scădere față de aceeași perioadă a anului 2024. Contextul operațional dificil, marcat de condiții hidrologice nefavorabile, a condus la o scădere cu 38% a producției nete de energie electrică comparativ cu aceeași perioadă a anului precedent – până la 2.654 GWh, cel mai scăzut nivel din ultimii 10 ani pentru trimestrul I”, potrivit raportului trimestrial publicat la bvb.ro.
Veniturile au fost cu 26% mai mici față de T1 2024, iar scăderea marjei operaționale cu 42% și a marjei nete cu 40% față de perioada similară a anului 2024 reflectă reconfigurarea structurii veniturilor, cu o pondere în creștere a segmentului de furnizare. “Chiar și în acest context, Grupul Hidroelectrica obține un profit brut cu 26% peste nivelul prognozat, demonstrând o gestiune eficientă a resurselor și capacitatea de a face față unor cicluri naturale adverse”.
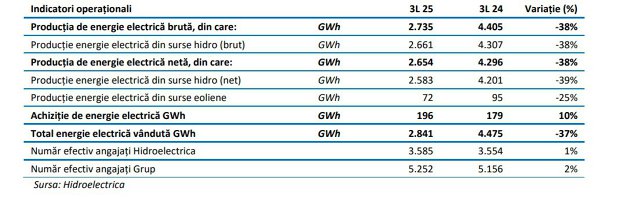
În primul trimestru al anului 2025, producția netă de energie electrică a înregistrat o scădere semnificativă de aproximativ 38% comparativ cu aceeași perioadă a anului anterior, ajungând la 2.654 GWh, cea mai scăzută valoare pentru trimestrul I în ultimii 10 ani.
Acest impact semnificativ este cauzat în principal de condițiile hidrologice deficitare, respectiv o perioadă de secetă hidrologică severă, cu un debit mediu al Dunării în trimestrul I 2025 de doar 4.257 mc/s,în scădere cu aproximativ 40% față de perioada similară a anului 2024.
“Aceasta influență a riscului hidrologic a fost deja anticipată de companie și integrată in bugetul de venituri si cheltuieli aferent anului 2025. Printr-o abordare prudentă și o planificare financiară riguroasă, impactul condițiilor naturale a fost atenuat parțial prin adaptarea strategiei comerciale, respectiv tranzacționarea pe piața forward și consolidarea segmentului de furnizare. Aceasta a permis companiei să realizeze un profit brut in crestere cu 26% fata de estimările bugetare”.
@ Câteva aspect din raport:
• Rezultatele obținute în T1 2025 au depășit estimările incluse în Bugetul aprobat pentru anul
2025, profitul brut situându-se peste nivelul prognozat cu 26%;
• Producție de energie electrică neta în scădere cu 38% față de perioada similară a anului trecut;
• Venituri în scădere cu 26% față de aceeași perioadă a anului 2024;
• Marja operațională de 34%, în scădere cu 42% față de perioada similară a anului trecut
• Marja netă de 32%, în scădere cu 40% față de aceeași perioadă a anului 2024;
• Profitul net în scădere cu 56%, de la 1.326 milioane lei la 589 milioane lei;
• Rezultatul pe acțiune în scădere cu 56%, la 1,31 lei / acțiune de la 2,95 lei / acțiune.
• Pe termen scurt, raportat la trimestrul I al anului 2024, diminuarea cantităților disponibile la vânzare in perioada trimestrului I 2025 a limitat capacitatea companiei de a valorifica pe deplin majorarea veniturilor pe piata angro (compania neputand beneficia intr-o proportie mai mare de creșterea prețului pe piața SPOT cu aproximativ 83% față de perioada similară din anul 2024)
• Veniturile din furnizare au crescut cu 5%, la 655 milioane RON in primele trei luni ale anului 2025, de la 622 milioane RON in aceeasi perioada a anului 2024. Această evoluție reflectă atât o creștere a bazei de clienți, cât și eficiența ajustării politicii comerciale în condiții concurențiale dificile. Creșterea veniturilor a fost generată de un volum mai mare de energie electrică furnizată consumatorilor finali, însă acest efect pozitiv a fost parțial contrabalansat de un nivel mai scăzut al prețurilor de vânzare.
• Numărul locurilor de consum („LC”) din portofoliu la data de 31 martie 2025 este de 630.927, în creștere cu 8%, respectiv 47.498 LC comparativ cu 31 martie 2024, când se înregistrau 583.429 LC. Această evoluție este consecința intrării în portofoliul de furnizare a unui număr semnificativ de noi clienți casnici, dar și a creșterii într-un ritm chiar mai accentuat a segmentului noncasnic.
• În luna ianuarie a anului 2025, conform raportului lunar ANRE, Hidroelectrica a înregistrat o cotă de piață de 14,56%, clasandu-se pe pozitia a doua in randul furnizorilor in regim concurential, ca urmare a fuziunii companiilor PPC Energie și PPC Energie Muntenia, parte a grupului PPC în România, începând cu data de 31 decembrie 2024.
• Pe parcursul primelor trei luni ale anului 2025, Hidroelectrica a continuat în mod activ demersurile strategice de diversificare a portofoliului de producție din surse regenerabile, urmărind obiectivul de a rămâne o companie 100% verde.
• Activitățile derulate în această perioadă au inclus identificarea, analiza și documentarea unor noi oportunități de investiții, avansând în acest sens procesele de screening, due diligence și structurare preliminară a unor potențiale tranzacții, atât prin achiziția de participații în proiecte existente, cât și prin dezvoltarea de noi capacități de producție.
• Aceste inițiative au fost desfășurate în paralel cu implementarea proiectelor aflate în portofoliul operațional, demonstrând o abordare echilibrată între creștere sustenabilă și execuție riguroasă a proiectelor deja demarate, cu o focalizare constantă pe respectarea calendarului de implementare.
• Această abordare integrată – explorarea oportunităților de creștere externă și consolidarea celor interne – are potențialul de a consolida avantajul competitiv al companiei, de a diversifica sursele de venit și de a atenua expunerea structurală la riscurile sezoniere și hidrologice specifice producției hidroenergetice.
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi
-
 Rafinăriile europene rămân fără petrol saudit luna viitoare. Saudi Aramco suspendă livrările pe fondul atacului cu drone de săptămâna trecută a conductei East-West
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?