
François Coste, Groupama Asigurări: „Românii sunt din ce în ce mai interesați de produse de asigurare și suntem de părere că tendința va fi de aliniere treptată la structura pieței europe
La 10 ani de la intrarea pe piața locală, asigurătorul de origine franceză Groupama trece într-o nouă etapă, marcată de revoluția tehnologică. Cum se vede riscul în prezent, povestește François Coste, care conduce compania încă din 2012.
„În 2019 continuăm să ne dezvoltăm, deși condițiile de piață sunt dificile”, răspunde François Coste, CEO-ul Groupama Asigurări, referindu-se la evoluția actuală a companiei. „Am continuat să urmăm strategia de business din 2012, să fim preferați și să creștem în mod profitabil, care a fost gândită astfel încât să producă rezultate pe un orizont de timp îndelungat. Astfel, am continuat să ne concentrăm pe liniile facultative, cu valoare adăugată, și să lucrăm în direcția inovației, pentru a răspunde cât mai bine și mai rapid clientului”, detaliază executivul principalele direcții de concentrare ale companiei în prezent.
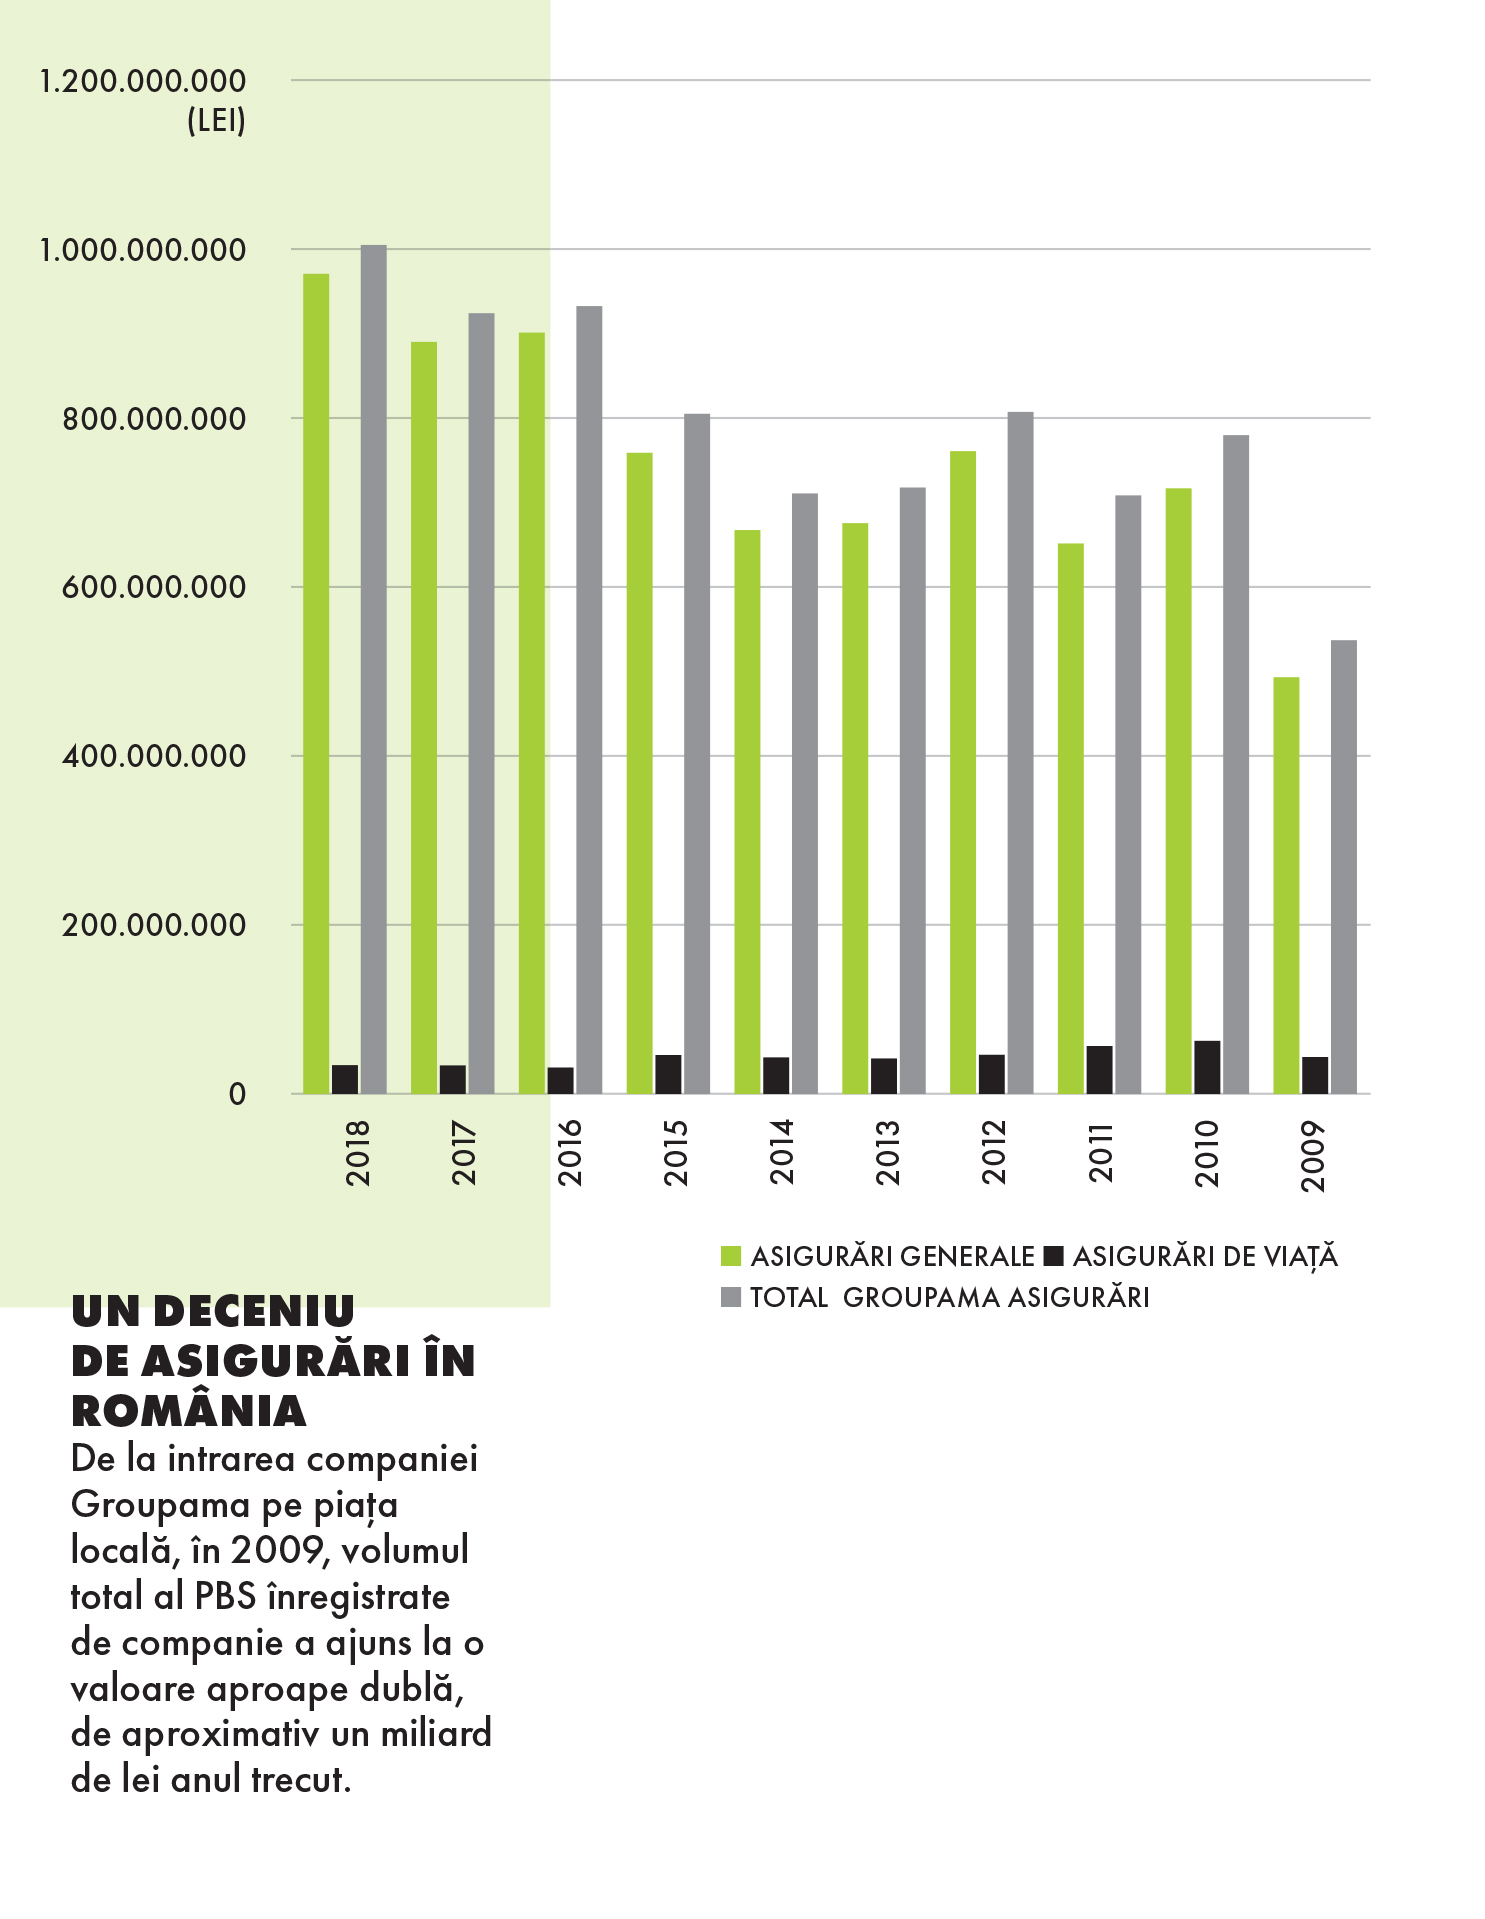
Într-un deceniu de prezență pe piața locală, Groupama a ajuns la aproximativ 1 milion de clienți individuali și 90.000 de clienți persoane juridice. În ultimii doi ani, compania a înregistrat avansuri de două cifre pe liniile de asigurări facultative nonviață precum Casco, asigurările de locuințe, răspundere a transportatorului și de călătorie sau sănătate, în linie cu obiectivele fixate. Anul trecut, valoarea primelor brute subscrise înregistrate de Groupama Asigurări a depășit pragul de un miliard de lei, fiind în creștere cu aproape 9% față de 2017. Potrivit celor mai recente date publicate de Autoritatea de Supraveghere Financiară (ASF), aferente primului trimestru al anului (înainte de închiderea ediției – n.red.), Groupama Asigurări ocupă locul 5 în topul local al companiilor de asigurări generale, cu o valoare a primelor brute subscrise de 239,7 milioane de lei, după City Insurance (cu prime brute subscrise de 448,3 mil. lei), Euroins (322,3 mil. lei), Omniasig (319,9 mil. lei) și Allianz-Țiriac (319,3 mil. lei).
Compania este în top 3 asigurători pe segmentele Casco & Property (care include bunuri și proprietăți), iar polițele Casco reprezintă principala linie de business, aceasta generând 42% din primele brute subscrise în 2018, echivalentul a 425 milioane de lei. Vânzările de asigurări Casco au avansat cu 7,8% anul trecut, iar o creștere mult mai mare, de circa 16,5%, a fost înregistrată de Groupama pe linia asigurărilor RCA. În valoare absolută afacerile RCA au ajuns la 239 milioane de lei. Pentru 2019 compania și-a bugetat o creștere de 10% a primelor subscrise, peste media estimată la nivel de piață. Astfel, compania vizează subscrieri de circa 1,1 miliarde de lei la final de 2019.
„Direcția de creștere, care a rămas constantă și în prima jumătate a anului, validează planurile noastre de business. Ce înseamnă asta? Suntem încurajați să ne dezvoltăm în mod sustenabil, având la bază planuri ambițioase și realiste, bine puse la punct”, subliniază CEO-ul Groupama Asigurări.
Compania este lider de piață pe segmentele agro și locuință, cu peste 6.000 de fermieri asigurați, iar în ultimii patru ani a asigurat peste 800.000 de hectare anual. „Angajamentul nostru față de fermieri face parte din ADN-ul companiei, având în vedere că Groupama a pornit ca societate mutuală, fondată de către și pentru fermieri”, explică François Coste.
De altfel, Groupama este și în Franța, țara de origine a companiei, lider de piață pe segmentul agro. „De aceea, am dezvoltat produse și servicii unice în piață pentru acestă ramură economică ce se confruntă cu riscuri specifice”, spune Coste, care oferă ca exemplu în acest sens un produs ce acoperă toate riscurile climatice, inclusiv seceta. Compania oferă însă și produse de asigurare a animalelor, păsărilor, utilajelor agricole, viței de vie și pomilor fructiferi. Groupama este și singura companie cu un program de fidelizare dedicat fermierilor, constând în reduceri ale costurilor de asigurare, în funcție de numărul anilor în care le-au fost clienți.
În rândul celor mai recent lansate produse pe acest segment se numără asigurarea agro cu primă subvenționabilă, care este, potrivit lui François Coste, expresia unei lungi tradiții mutualiste în domeniul agricol, care derivă din experiența grupului în Franța. Potrivit CEO-ului Groupama, aceasta îi ajută pe fermierii români să aibă grijă de capitalul lor prin asigurarea în regim subvenționabil a unor riscuri de bază, precum grindină, îngheț sau furtună.
„Reafirm faptul că vizăm o creștere profitabilă în mod sustenabil, astfel că în fiecare semestru facem pași, uneori mai mici, alteori mai mari, dar mereu în direcția potrivită și mereu siguri pe stabilitatea business-ului nostru și de feedback-ul încurajator din partea clienților”, subliniază CEO-ul Groupama.
Compania are cel mai ridicat grad de satisfacție a clienților dintre asigurătorii din piață, de peste 93%, dar și cel mai mic număr de reclamații la ASF din top 6 asiguratori. În plus, înregistrează o rată de recomandare a clienților, așa-numitul în industrie „NPS” (Net Promoter Score), de 69, aflat în creștere în 2018 față de anul precedent.

O intrare „îndrăzneață” pe piață
Francezii au intrat pe piață în 2007, când au cumpărat cu 100 milioane de euro compania BT Asigurări, iar în 2008 au preluat și Asiban în cadrul unei tranzacții record de 350 milioane de euro. Tot în 2008 au preluat și OTP Asigurări, într-o tranzacție de 617 de milioane de euro (care includea și diviziile din Bulgaria, Slovacia și Ungaria). Brandul este însă pe piață de 10 ani, cele trei companii achiziționate fuzionând de-abia în 2009 sub numele Groupama. Astfel, povestește François Coste, primii ani au debutat cu mișcări îndrăznețe, în care Groupama Asigurări a cumpărat trei companii, iar apoi au urmat măsuri de stabilizare.
„În perioada respectivă, ne-am concentrat eforturile pe uniformizarea procedurilor, crearea unei prezențe stabile și extinse pe piață și crearea unei culturi organizaționale coerente. Trebuia să devenim o echipă înainte de a putea să livrăm produse cu valoare adăugată”, descrie executivul începuturile Groupama în România. El se află la conducerea companiei din anul 2012, iar de atunci, cu experiența anilor de criză, dar și cu o prezență consolidată pe piața din România, au început să se concentreze pe extinderea portofoliului de produse și servicii al companiei.
Un rol important în dezvoltarea acestor servicii îl are inovația, în care, potrivit lui François Coste, compania investește constant. „Pe parcursul acestor ani în România, ne-am construit și asumat o identitate în strânsă legătură cu originile noastre mutualiste, din Franța, dar bine adaptată la particularitățile locale”, subliniază CEO-ul Groupama Asigurări. Deși sistemul mutual Groupama a fost înființat acum mai bine de 150 de ani în Franța, el este, potrivit lui Coste, la fel de relevant, chiar modern, și astăzi. „În acest sistem profitul rămâne în companie și este reinvestit și nu se plătesc dividende. Bineînțeles că fiecare filială din grup trebuie însă să fie profitabilă, pentru a-și finanța creșterea, investițiile și a-și putea respecta angajamentele față de clienți. În acest sistem mutual, clientul este și acționar”, descrie el particularitățile acestui sistem.
Una dintre concentrările aduse și în industria asigurărilor de revoluția tehnologică, ce va continua și în a doua parte a anului curent, se referă la implementarea unor soluții tehnologice de ultimă generație, „recunoscute la nivel mondial, nu doar în ceea ce privește produsele și serviciile care ajung la client, ci și în procesele noastre interne, care nu se văd în exterior, transformând businessul într-unul agil, care reacționează rapid și atinge cele mai înalte standarde de digitalizare din piață”.
Roboții nu lipsesc nici din asigurări
De altfel, când vine vorba despre cele mai recente investiții, directorul general al Groupama Asigurări subliniază că s-au concentrat atât pe soluții tehnologice, cât și pe platforme prin care să se diferențieze pe piață. „Ne aflăm într-o perioadă în care tehnologia avansează foarte repede și este adoptată în mod natural, la scară largă, în viața de zi cu zi. Clienții le cer companiilor viteză de reacție, flexibilitate, calitate, iar produsele sau serviciile care încorporează noile tehnologii reprezintă cel puțin parte din răspunsul la aceste cereri”, constată François Coste.
Potrivit acestuia, clientul din România are un profil tot mai racordat la tendințele globale: este la curent cu ultimele tehnologii, vrea să le folosească pentru a-și simplifica viața și taxează companiile care nu țin cont de aceste evoluții. Astfel, în prezent, plățile, notificările și accesarea altor instrumente online sunt servicii uzuale oferite de asigurători. „Având clientul în centrul preocupărilor noastre, ne-am asumat un angajament față de aplicarea celor mai bune tehnologii în activitatea noastră, de la produse și servicii, la procese interne.”
Coste oferă ca exemplu în acest sens extinderea unui set de angajamente pe piața asigurărilor, axate pe îmbunătățirea experienței clienților, printre care posibilitatea de a notifica online daunele printr-un sistem ușor de utilizat, bazat pe un robot software, ori extinderea facilității de autoconstatare pentru clienții persoane juridice care încheie o asigurare de incendiu și alte calamități sau o asigurare a afacerilor mici și mijlocii.
Compania a lansat, sub un concept denumit Boardul clienților, întâlniri în urma cărora se consultă periodic cu clienții, în scopul dezvoltării și/sau adaptării produselor și serviciilor companiei în funcție de feedbackul lor.
CEO-ul Groupama Asigurări mai spune că vor continua adaptarea tehnologiei telematice, introduse în premieră de companie pe piața de asigurări din România în urmă cu doi ani pentru persoane fizice, și pentru un produs adresat persoanelor juridice care achiziționează polița CASCO Gradual. Astfel, a rezultat clauza Fleet Control, care, potrivit lui, motivează șoferii angajați să aibă un stil de condus prudent și le oferă clienților ușurință în administrarea parcurilor auto.
Pe plan intern, compania a implementat un sistem de Customer Relations Management (CRM) bazat pe soluția Salesforce, care asigură suport pentru procese de vânzări; prin intermediul acesteia, clienții beneficiază de oferte personalizate și o viteză de răspuns mai bună din partea companiei. Iar în urmă cu doi ani, printr-un parteneriat cu UiPath, compania a început un proces de automatizare prin soluții RPA (Robotic Process Automation), care eficientizează diverse operațiuni, inclusiv cele de emitere de polițe. „De această automatizare beneficiază atât clienții, care își rezolvă simplu și rapid anumite cereri, cât și angajații, prin faptul că pot să se concentreze pe activități cu valoare adăugată; folosim roboți și inteligența artificială pentru a răspunde cât mai bine nevoilor și așteptărilor clienților”, explică François Coste. Soluțiile de automatizare RPA fac acum mai eficiente operațiunile de emitere de polițe, dar și în procesele de subscriere, unde Groupama folosește roboți cu inteligență artificială pentru a adapta ofertele la nevoile clienților.
„Analizăm constant astfel de oportunități și vom continua să lansăm noi produse sau să le îmbunătățim pe cele actuale, în funcție de cererea din piață sau schimbările în comportamentul clientului. Urmărim tendințele pieței și căutăm să obținem mereu feedback de la clienți, discutând permanent în interiorul companiei despre oportunități”, răspunde François Coste, întrebat dacă ia în calcul lansarea unor produse noi de asigurare. El spune că percepe o nevoie de calitate crescută în ultimii ani, pe măsură ce clienții devin tot mai conștienți de drepturile lor, au o putere de cumpărare mai ridicată și adoptă cauze sociale. „De fapt, ei cer nu doar calitate, ci și integritate de la companiile cu care intră în contact, ceea ce ne motivează să fim mai atenți și mai prezenți”, descrie François Coste cerințele clienților în prezent.
În plus, observă că există o cerere de flexibilizare a relației cu ei, având în vedere că mobilitatea persoanelor din România a crescut, nu doar în ceea ce privește timpul liber, ci și la locul de muncă. „Cum vom obține aceasta? În primul rând, printr-o viteză de reacție mai bună, care derivă din simplificarea procedurilor, ceea ce am și făcut și facem în continuare prin proiecte precum implementarea Salesforce, recunoscuta soluție de CRM (Customer Relationship Manager), sau parteneriatul cu UiPath pentru automatizarea unor procese. Așadar, în perioada următoare, privim mai departe de extinderea portofoliului de produse și servicii, către creșterea agilității în relația cu clienții sau oferte personalizate, cu ajutorul inteligenței artificiale.”

Piața românească de asigurări – la 10 ani distanță de potențial?
În ceea ce privește piața de asigurări din România per ansamblu, François Coste spune că aceasta are în continuare potențial considerabil. Conform datelor ASF citate de executiv, aceasta a crescut cu 4,5% în 2018 și 7,4% în primul trimestru al acestui an. „Noi suntem încrezători că va continua să se dezvolte, pe măsură ce economia avansează, iar societatea devine mai conștientă de riscurile asociate activităților de zi cu zi și familiară cu produsele de asigurare, ca instrumente de risk management. Evoluția depinde, totuși, și de stabilitatea cadrului fiscal și legislativ, iar pentru aceasta este esențială menținerea unui bun dialog între autorități și mediul privat”, spune CEO-ul Groupama Asigurări.
El notează, ca evoluții pe piața locală, un avans al asigurărilor de persoane fizice, precum cele de sănătate, locuință sau călătorie, unde spune că și Groupama a înregistrat creșteri semnificative în ultimii ani. Potrivit CEO-ului Groupama, înregistrează rezultate foarte bune, peste nivelul pieței, pe liniile de sănătate, unde au peste 60.000 de asigurați, călătorie, Casco, și locuință. „În același timp, acestea sunt linii facultative, esențiale pentru dezvoltarea sustenabilă a pieței, încă dominată de asigurările auto obligatorii (RCA). Așa cum rezultă și din informațiile periodice publicate de ASF, linia RCA în România este nesustenabilă și frânează dezvoltarea pieței, prin pierderile pe care le generează, precum și prin contribuția la o imagine negativă”, observă Coste.
Incorporarea în produsele de asigurări a celor mai moderne tehnologii de produse devine un punct important în strategia reprezentanților pieței. Groupama Asigurări a introdus tehnologia telematică în premieră pe piața de asigurări, în urmă cu doi ani, iar astăzi, sunt mai mulți asigurători care oferă produse bazate pe tehnologia telematică, – Ceea ce înseamnă că telematica este bine primită de către clienți, dar și că tehnologia, în general, va fi tot mai relevantă pentru o dezvoltare durabilă a pieței“, crede CEO-ul Groupama.
Digitalizarea serviciului cu clienții sau a proceselor interne este o a treia tendință pe care o sesizează François Coste. Din punctul lui de vedere, provocarea va fi găsirea unui echilibru între automatizare și conexiune umană, astfel încât clienții să obțină cât mai rapid și eficient tot ceea ce caută, iar companiile să le ofere o experiență de calitate acestora. „Singură, tehnologia nu poate înțelege toate nevoile clienților, astfel că interacțiunile client-companie față în față sau la telefon vor rămâne necesare pentru menținerea unei relații de parteneriat. Noi suntem foarte preocupați de acest echilibru, pentru că relația noastră cu clientul depășește un simplu schimb comercial.”
Vesticii, cel mai asigurați europeni
CEO-ul Groupama Asigurări nu contestă diferențele mari între maturitatea pieței europene de asigurări și cea din România, în materie de densitate a asigurărilor și aportul lor în PIB, dar el afirmă că semnele unei apropieri față de structura pieței de asigurări europene sunt vizibile – în 2017 (21%), 2018 (4%) și primul trimestru al anului curent (8,75%), asigurările de viață au consemnat și la noi creșteri semnificative la nivel de piață, în timp ce interesul consumatorului pentru asigurări continuă să se diversifice. „Preconizăm că și asigurările de sănătate vor continua să avanseze pe piața locală. În același timp, cred că la nivel european, va crește cererea pentru produsele care au componentă de investiții, clienții fiind tot mai interesați de securizarea unui venit prin astfel de instrumente”, previzionează el.
La nivel internațional, există mari discrepanțe referitoare la modul în care asigurările sunt „consumate” între zone. De exemplu, în timp ce în România, gradul de penetrare a asigurărilor în PIB a fost de 1,13% în 2017, acesta s-a ridicat la nivelul de 8,1% în Germania și peste 12% în Franța, potrivit ASF. „Dacă luăm Uniunea Europeană ca întreg, putem spune că asigurările reprezintă o proporție semnificativă din sectorul financiar, contribuind la creșterea economică și la stabilitatea financiară. În contrast se află și componența pieței: în timp ce în România, domină asigurările RCA (35% din totalul primelor brute subscrise anul trecut), în UE, predomină asigurările facultative, cu precădere cele de viață (65% din piață)”, observă François Coste, citând datele unui raport EIOPA.
Piețele vest-europene au o penetrare mai mare și a asigurărilor de sănătate și locuințe, care, în ciuda avansului lor recent și în România, rămân la niveluri joase aici. „Penetrarea asigurărilor de locuințe rămâne scăzută, la 20%, în special într-o țară în care ponderea proprietarilor de locuințe este semnificativă și reprezintă majoritatea asseturilor unei familii, iar riscurile seismice sau din categoria dezastrelor naturale nu sunt de neignorat”, constată el.
În general, cu cât avansăm înspre vest, cu atât produsele de asigurare au un pool de clienți mai numeros. „Interesul derivă dintr-un nivel de conștientizare ridicat asupra riscurilor asociate diverselor activități și asupra beneficiilor concrete ale asigurărilor. Este adevărat că și culturile occidentale pun mai mult accent pe siguranță, precauție, dar și pe informare.”
Franța, țara-mamă a Groupama, de exemplu, este una dintre cele mai dezvoltate piețe de asigurări, ocupând locul cinci la nivel mondial în funcție de volumul primelor, cu un volum brut de 210 miliarde de euro. François Coste explică, citând datele Fédération Française de l’Assurance (FFA), federația franceză de asigurări, că după Brexit, Franța va fi cea mai mare piață de asigurări din Europa. Acolo, locuitorii sunt obligați din punct de vedere legal să își asigure sănătatea („les mutuelles”), vehiculele și locuințele, indiferent că sunt închiriate sau deținute, cât și să aibă asigurare de răspundere civilă. De asemenea, copiii de vârstă școlară trebuie să fie acoperiți. Prin contrast, în România sunt obligatorii din punct de vedere legal doar asigurările auto RCA și cele de locuință PAD.
Care este aportul adus de industria asigurărilor la economia României?
Serviciile, în general, au avut un aport de 0,6% la creșterea PIB din primul trimestru al anului și sunt printre ramurile care de regulă contribuie la avansul economiei. Iar industria asigurărilor contribuie în sine la această creștere, deși timid, cu o rată de penetrare în PIB de doar 1,13% în 2017, în scădere față de anul precedent, din cauza creșterii mai rapide a PIB-ului față de majorarea înregistrată de sectorul asigurărilor, potrivit observațiilor lui François Coste, care citează datele ASF. El subliniază că o piață a asigurărilor matură joacă un rol esențial în economie: asigură continuitatea activității clienților, atunci când în viața lor apar evenimente neprevăzute, are mulți angajați – Groupama fiind exemplul cel mai concludent, compania fiind cel mai mare angajator din piața de asigurări –, are un rol preventiv și curativ în sănătate, asigurând continuitatea forței de muncă, și nu în ultimul rând are un rol important în investiții. „În România, industria asigurărilor are încă o contribuție sub potențial la avansul economic, dar piața face pași importanți către maturizare și cred că, în următorii ani, va fi tot mai relevantă în contextul economic național”, descrie François Coste perspectivele de dezvoltare a pieței.
În cât timp își va atinge potențialul piața locală a asigurărilor? „Este greu de preconizat, dar cred că, urmând trendul de creștere din ultimii ani, piața locală de asigurări ar putea să își atingă potențialul în 10 ani”, răspunde CEO-ul Groupama Asigurări. Însă, adaugă el, există și mulți factori care ar putea încetini avansul, printre care cel mai important se referă la stabilitatea de natură legislativă, fiscală și chiar politică, dar și măsura în care autoritățile mențin un dialog constructiv cu principalii actori din domeniu. „Jucătorii din piață își vor putea preconiza evoluția business-urilor și lua decizii bune din punct de vedere antreprenorial doar dacă cele menționate sunt asigurate”, subliniază el.
Un alt factor important în evoluția pieței de asigurări este nivelul de conștientizare a populației cu privire la produsele de asigurare ca instrumente de risk management, care rămâne la un nivel scăzut. „De fapt, conștientizarea deplină, aș sublinia, pentru că, de exemplu, în timp ce 80% dintre români știu că asigurările de locuințe împotriva dezastrelor naturale sunt obligatorii, mai puțin de unu din cinci a încheiat o poliță de asigurare obligatorie a locuințelor, conform unui studiu realizat de IRES anul trecut. Persistă, deci, o mentalitate colectivă care nu percepe riscul, care știe câte ceva despre reglementări, dar nu le procesează, ci le ia ca pe încă un rând de obligații care se pot ocoli. O conștientizare deplină, la scară largă, va fi înspre beneficiul întregii societăți.”
Noul angajat din asigurări: mai informat și mai echilibrat
Groupama Asigurări este cel mai mare angajator din piață, cu aproximativ 1.500 de angajați și 700 de agenți, care lucrează într-o rețea comercială de 119 de agenții și puncte de lucru pe întreg teritoriul țării. „Colectivul mare de angajați reprezintă un angajament social puternic și una dintre dovezile faptului că grupul Groupama vede mult potențial în România”, spune Coste, care subliniază că și piața muncii s-a schimbat semnificativ în cei 10 ani de când compania a intrat pe piața locală. „Noul angajat este mai bine informat, mai conectat cu ce se întâmplă în jurul său, își delimitează bine spațiul personal și timpul liber și este motivat mai degrabă de perspective de dezvoltare decât de salariu. Mai mult, anumite cauze sociale sunt importante pentru el, așa că se implică în inițiative de CSR și se simte limitat de rutina zilelor de muncă, astfel că este interesat de inițiative interne de engagement”, spune el. Admite că și cerințele angajatorilor de la noii de angajați au evoluat: „Întotdeauna am căutat un parteneriat corect cu ei. Suntem conștienți de faptul că angajații ne oferă timpul lor și ne pun la dispoziție abilitățile lor, dar, în aceeași măsură, și că noi avem responsabilitatea de a le oferi un pachet de beneficii cât mai atrăgător, pe lângă salariul de bază, de a-i integra în colectiv, de a le oferi oportunități de dezvoltare și mobilitate profesională sau un echilibru între muncă și viața personală”.
Compania desfășoară inițiative de engagement al angajaților, de la programe de dezvoltare profesională și management al talentelor, la programe prin care promovează un stil de viață sănătos. De altfel, Groupama Asigurări este singurul asigurător din piața locală care a primit certificarea Angajator de Top, timp de doi ani consecutiv, din partea Top Employer Institute din Olanda, cea mai prestigioasă instituție din domeni (certificarea se bazează pe un proces riguros de evaluare a practicilor, proceselor și politicilor de resurse umane ale angajatorilor din întreaga lume).
Care este rolul pieței românești pe harta grupului din care Groupama Asigurări face parte? CEO-ul Groupama Asigurări adaugă că piața din România și potențialul său sunt foarte importante pentru grupul Groupama, dovadă fiind prezența aici: „Având o experiență internațională de peste 100 de ani, în 10 țări din Europa, Africa și Asia, Groupama se uită atent la posibilitățile din fiecare piață în care este prezentă și își bazează deciziile de business pe analize aprofundate. Simpla prezență în România, unde are un colectiv de angajați atât de numeros dar și parteneriate durabile și proiecte de amploare, confirmă faptul că Groupama crede în evoluția pozitivă a pieței locale.”
În plus, argumentează el, dezvoltarea liniilor facultative, îndeosebi viață și sănătate, confirmă faptul că piața de asigurări din România se maturizează. „Și exact acest proces de maturizare este o sursă de potențial pentru noi, pentru că promite un interes crescând din partea clienților față de produsele de asigurare. Nu întâmplător noi am înregistrat rezultate foarte bune pe liniile facultative, precum cele de sănătate, călătorie, Casco, locuință, răspundere civilă sau călătorie.” Nu în ultimul rând, sesizează el, „românii sunt din ce în ce mai interesați de produse de asigurare și suntem de părere că tendința va fi de aliniere treptată la structura pieței europene, dominată de asigurările de viață și cu un grad mai mare de penetrare în PIB”.
Carte de vizită
• François Coste a condus afaceri pe trei continente (Europa, Asia și Africa) și și-a petrecut cea mai mare parte a carierei în afara țării de origine.
• Este director general al companiei Groupama Asigurări din 2012, după o experiență de carieră de aproape trei decenii în companii precum Michelin (1982-1999) și AXA.
• De-a lungul carierei a ocupat poziții ca director financiar, director IT și director regional de operațiuni.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală