
Era portofelului fizic rămâne în buzunarul trecutului
Viteza tehnologiei și digitalizării se observă cel mai bine în evoluția plăților din ultimii cinci ani, care a fost mai mare decât în ultima jumătate de secol. Ritmul transformării nu încetinește, ci devine tot mai alert, iar modul în care…
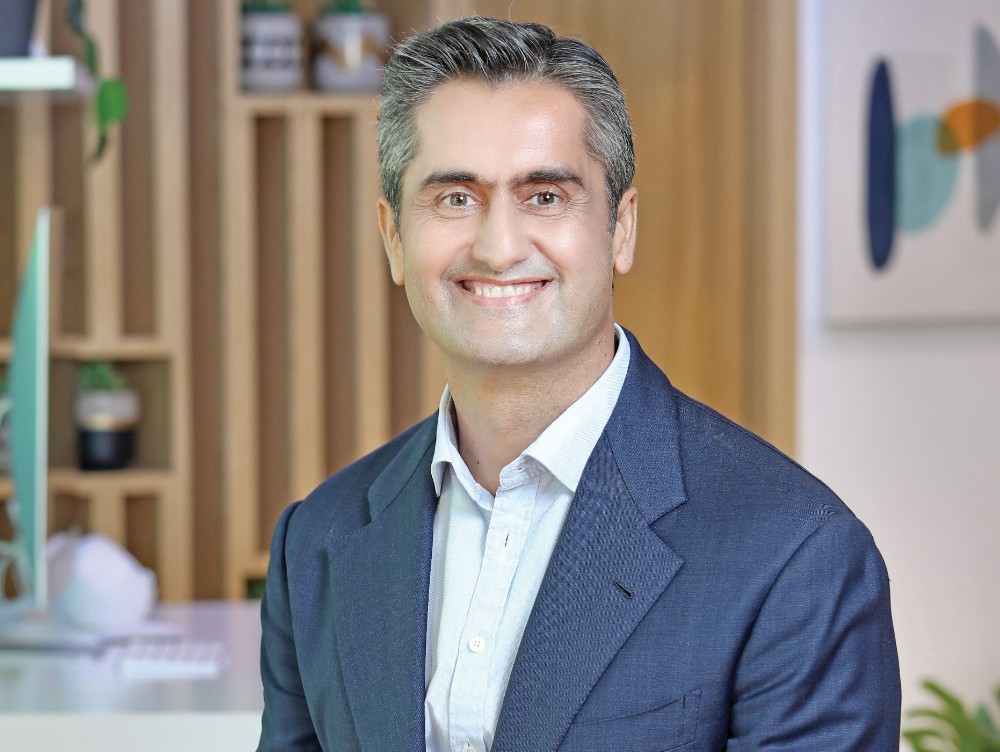
Viteza tehnologiei și digitalizării se observă cel mai bine în evoluția plăților din ultimii cinci ani, care a fost mai mare decât în ultima jumătate de secol. Ritmul transformării nu încetinește, ci devine tot mai alert, iar modul în care plătim astăzi nu mai seamănă deloc cu ce făceam acum un deceniu, susține Tareq Muhmood, senior vice president of value added services, Europe, Visa.
Plățile digitale, noua formă de plată care a acaparat plățile cash în întreaga lume, s-au accentuat mai mult ca niciodată în ultimii cinci ani. Dovada acestei explozii fiind nenumăratele metode de plată prin intermediul telefoanelor mobile, chiar și utilizând ceasuri sau brățări smart, care au prins rădăcini adânci în noul normal al fiecărei persoane.
Deși punctul critic care a împins această revoluție la cele mai înalte cote a început odată cu pandemia de COVID-19, ritmul nu s-a domolit, ba chiar s-a menținut și devine tot mai alert pe măsură ce trece timpul. Astfel, raportat la ultimii zece ani, modul în care se fac plățile astăzi seamănă foarte puțin cu ce se făcea înainte.
 Tareq Muhmood, senior vice president of value added services Europe la Visa spune că tendințele cheie din regiune în ceea ce privește plățile se concentrează pe experiența clientului, agilitate, dar și gestionarea riscului. „Experiența clientului s-a transformat semnificativ – în prezent, poți călători cu metroul sau trenul prin simpla apropiere a telefonului de terminalul de plată în orașe din întreaga lume, tranzacțiile din comerțul digital sunt mai sigure datorită tokenizării, iar clienții se așteaptă să poată realiza și primi plăți imediat ce își deschid un cont la un furnizor de plăți sau la o bancă. Atunci când vine vorba de agilitate, tehnologia a deschis oportunități uriașe pentru dezvoltarea unor modele de business care să răspundă nevoilor clienților. Dacă în trecut lansarea unui nou produs putea dura luni sau chiar ani, astăzi vedem companii care reușesc să facă acest lucru în doar câteva săptămâni”, explică Tareq Muhmood.
Astfel, în era portofelelor electronice, a plăților digitale, tot mai mulți consumatori aleg să plătească bunuri și servicii sau să transfere bani prin intermediul plăților digitale, afirmă Tareq Muhmood. „Pentru români, telefonul mobil este cea mai confortabilă opțiune când e vorba de achiziții online: în prezent, opt din zece consumatori fac cumpărături de pe telefoanele mobile. Însă confortul și viteza nu sunt singurele motive pentru care românii aleg plățile electronice, aproximativ 79% percep plățile cu cardul fiind mai sigure în comparație cu alte metode de plată.”
În acest mix al confortului și vitezei cu care se realizează plățile, flexibilitatea este esențială, pentru că posibilitatea ca utilizatorul să poată alege cum vrea să plătească poate face diferența între o experiență excelentă sau una mai puțin bună.
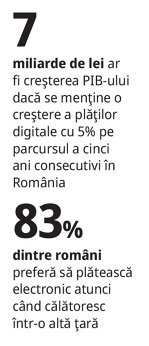
„În România, unu din cinci clienți (19%) ar alege un alt magazin sau site dacă opțiunea de plată cu cardul nu ar fi disponibilă. Plățile digitale sunt populare atât în țară, cât și în călătoriile din străinătate, în principal datorită confortului și vitezei plăților electronice, dar și pentru evitarea riscului de a pierde bani, potrivit studiului Visa. Pentru a se bucura pe deplin de vacanță și pentru a beneficia de același nivel de securitate atunci când plătesc într-o altă monedă, patru din cinci turiști din Europa Centrală și de Est optează pentru plăți digitale cu cardul, telefonul sau ceasul inteligent. Și la nivel local observăm această tendință, 83% dintre români preferând să plătească electronic atunci când călătoresc într-o altă țară.”
Astfel, pentru a răspunde acestor tendințe, Visa nu mai este doar o companie de carduri, ci s-a transformat într-un facilitator global al transferurilor de bani. Pe de altă parte, infrastructura plăților electronice din România, în ciuda unei dezvoltări constante în ultimii ani, se află doar la jumătatea mediei europene de terminale POS la 1.000 de locuitori. „Eforturile comune ale sectorului public și privat ar trebui să se concentreze pe extinderea accesului la servicii financiare în zonele rurale și micul urban, inclusiv pentru populația nebancarizată, precum și pe susținerea dezvoltării micilor afaceri din aceste regiuni. În același timp, creșterea gradului de acceptare a plăților digitale ajută la reducerea volumului de tranzacții asociate economiei subterane. În România, o creștere de 5% a plăților digitale pe parcursul a cinci ani consecutivi ar putea crește PIB-ul cu aproximativ 7 miliarde de lei, potrivit unui studiu realizat de Visa și Kearney anul trecut”, explică Tareq Muhmood.
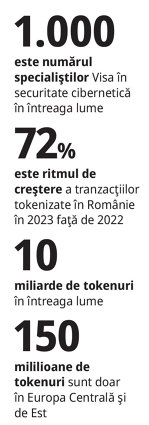
 În același timp, unul dintre efectele mai puțin dorite ale progresului tehnologic este creșterea riscului de fraudă. Astfel, tot mai mulți dintre partenerii Visa aleg să fie cu un pas înainte, investind proactiv în soluții și tehnologii menite să prevină aceste riscuri, a mai adăugat Tareq Muhmood. „Avem o abordare complexă pentru combaterea amenințărilor tot mai mari reprezentate de malware, ingineriile sociale și atacurile cibernetice, care presupune utilizarea mai multor niveluri de securitate. Tokenizarea joacă un rol crucial în această strategie prin înlocuirea datelor sensibile de plată cu un cod unic ce nu poate fi descifrat în afara rețelei, reducând frauda cu până la 60%. În prezent, 50% dintre tranzacțiile online procesate de Visa în Europa folosesc tokenuri, ceea ce reflectă încrederea consumatorilor în această metodă sigură. Acum am ajuns la 10 miliarde de tokenuri în întreaga lume, cu peste 150 de milioane doar în Europa Centrală și de Est. Tehnologia devine tot mai populară și în România, unde numărul tranzacțiilor tokenizate Visa a crescut cu 72% în 2023 față de 2022.”
Tareq Muhmood a mai explicat că inteligența artificială permite companiei să analizeze miliarde de tranzacții în timp real, identificând tipare și anomalii care ajută la detectarea activității suspecte. „Visa a fost un pionier în utilizarea inteligenței artificiale pentru detectarea fraudei în timp real, implementând primele sale modele de machine learning încă din anii 1990. Astăzi, avem peste 1.000 de specialiști în securitate cibernetică în întreaga lume, inclusiv o echipă dedicată în Europa, pentru a ne proteja clienții și consumatorii. Visa utilizează inteligența artificială încă din anii ’90, în special pentru gestionarea riscurilor. Inteligența artificială joacă un rol din ce în ce mai important în personalizarea experiențelor de plată și îmbunătățirea capacităților de detectare a fraudei, având un impact semnificativ atât asupra cumpărătorilor, cât și asupra comercianților. Ne așteptăm ca algoritmii de tip «deep learning» să devină tot mai sofisticați în analiza tiparelor de tranzacții și în identificarea riscurilor potențiale în timp real.
Inteligența artificială are un potential fantastic de a transforma ecosistemul de plăți, făcându-l mai sigur, mai inteligent și eficient, reprezentând un factor definitoriu pentru succesul industriei de plăți și al altor sectoare economice”, a mai detaliat Tareq Muhmood.
Din perspectiva datelor, acestea sunt esențiale pentru simplificarea și îmbunătățirea experiențelor de plată, susține Tareq Muhmood. „Prin utilizarea algoritmilor bazați pe inteligență artificială, Visa ajută băncile să proceseze volume mari de date în timp real care le oferă informații valoroase despre comportamentul și preferințele clienților, permițându-le astfel să creeze oferte și servicii personalizate, potrivite nevoilor unice ale fiecărui client. În același timp, credem că democratizarea datelor, oferind consumatorilor control asupra datelor pe care le împărtășesc, când, cum și cu cine, aduce mai multă încredere. Un studiu realizat recent de Visa pe 12.000 de consumatori europeni a constatat că, atunci când oamenii au mai mult control asupra utilizării datelor lor, este mai probabil ca aceștia să le împărtășească companiilor, cu condiția de a fi folosite în mod responsabil.”
În ceea ce privește piața din România, Tareq Muhmood spune că s-a dovedit a fi o piață care adoptă rapid noile tehnologii de plată. „În 2019, a devenit prima țară din Europa în care Visa a lansat serviciul de plată instant Visa Direct (Instant Refund, implementat împreună cu eMAG), permițând rambursări în timp real pentru achizițiile online. De curând, România a făcut încă un pas spre digitalizare, facilitând achiziționarea online de titluri de stat Tezaur cu cardul, pe Ghiseul.ro, prin soluția Visa Direct. Acest lucwru consolidează angajamentul Visa față de inovație și îmbunătățirea experienței utilizatorilor români în sectorul plăților digitale.”
-
 Una dintre cele mai frumoase ţări europene plăteşte familiile care vor să se stabilească permanent în anumite regiuni. Câţi bani poţi să primeşti?
-
 Povestea unei tinere care în doar doi ani a reuşit sa construiască de la zero o companie cu care face 1 milion de euro
-
 Comisia Europeană a aprobat planul României pentru deblocarea exporturilor de oi şi capre. Ce presupune planul pentru judeţele Tulcea şi Constanţa