
Electroalfa a finalizat trei achiziții în prima jumătate a anului pentru 60 mil. lei, iar conducerea spune că rentabilitatea lor va fi evaluată abia după consolidare, în raport cu așteptările inițiale
Electro-Alfa International, producătorul de echipamente electrice din Botoșani listat la bursă în martie, a finalizat în prima jumătate a anului trei achiziții și a înființat un joint venture, iar conducerea spune că rentabilitatea acestor investiții urmează să fie măsurată după…
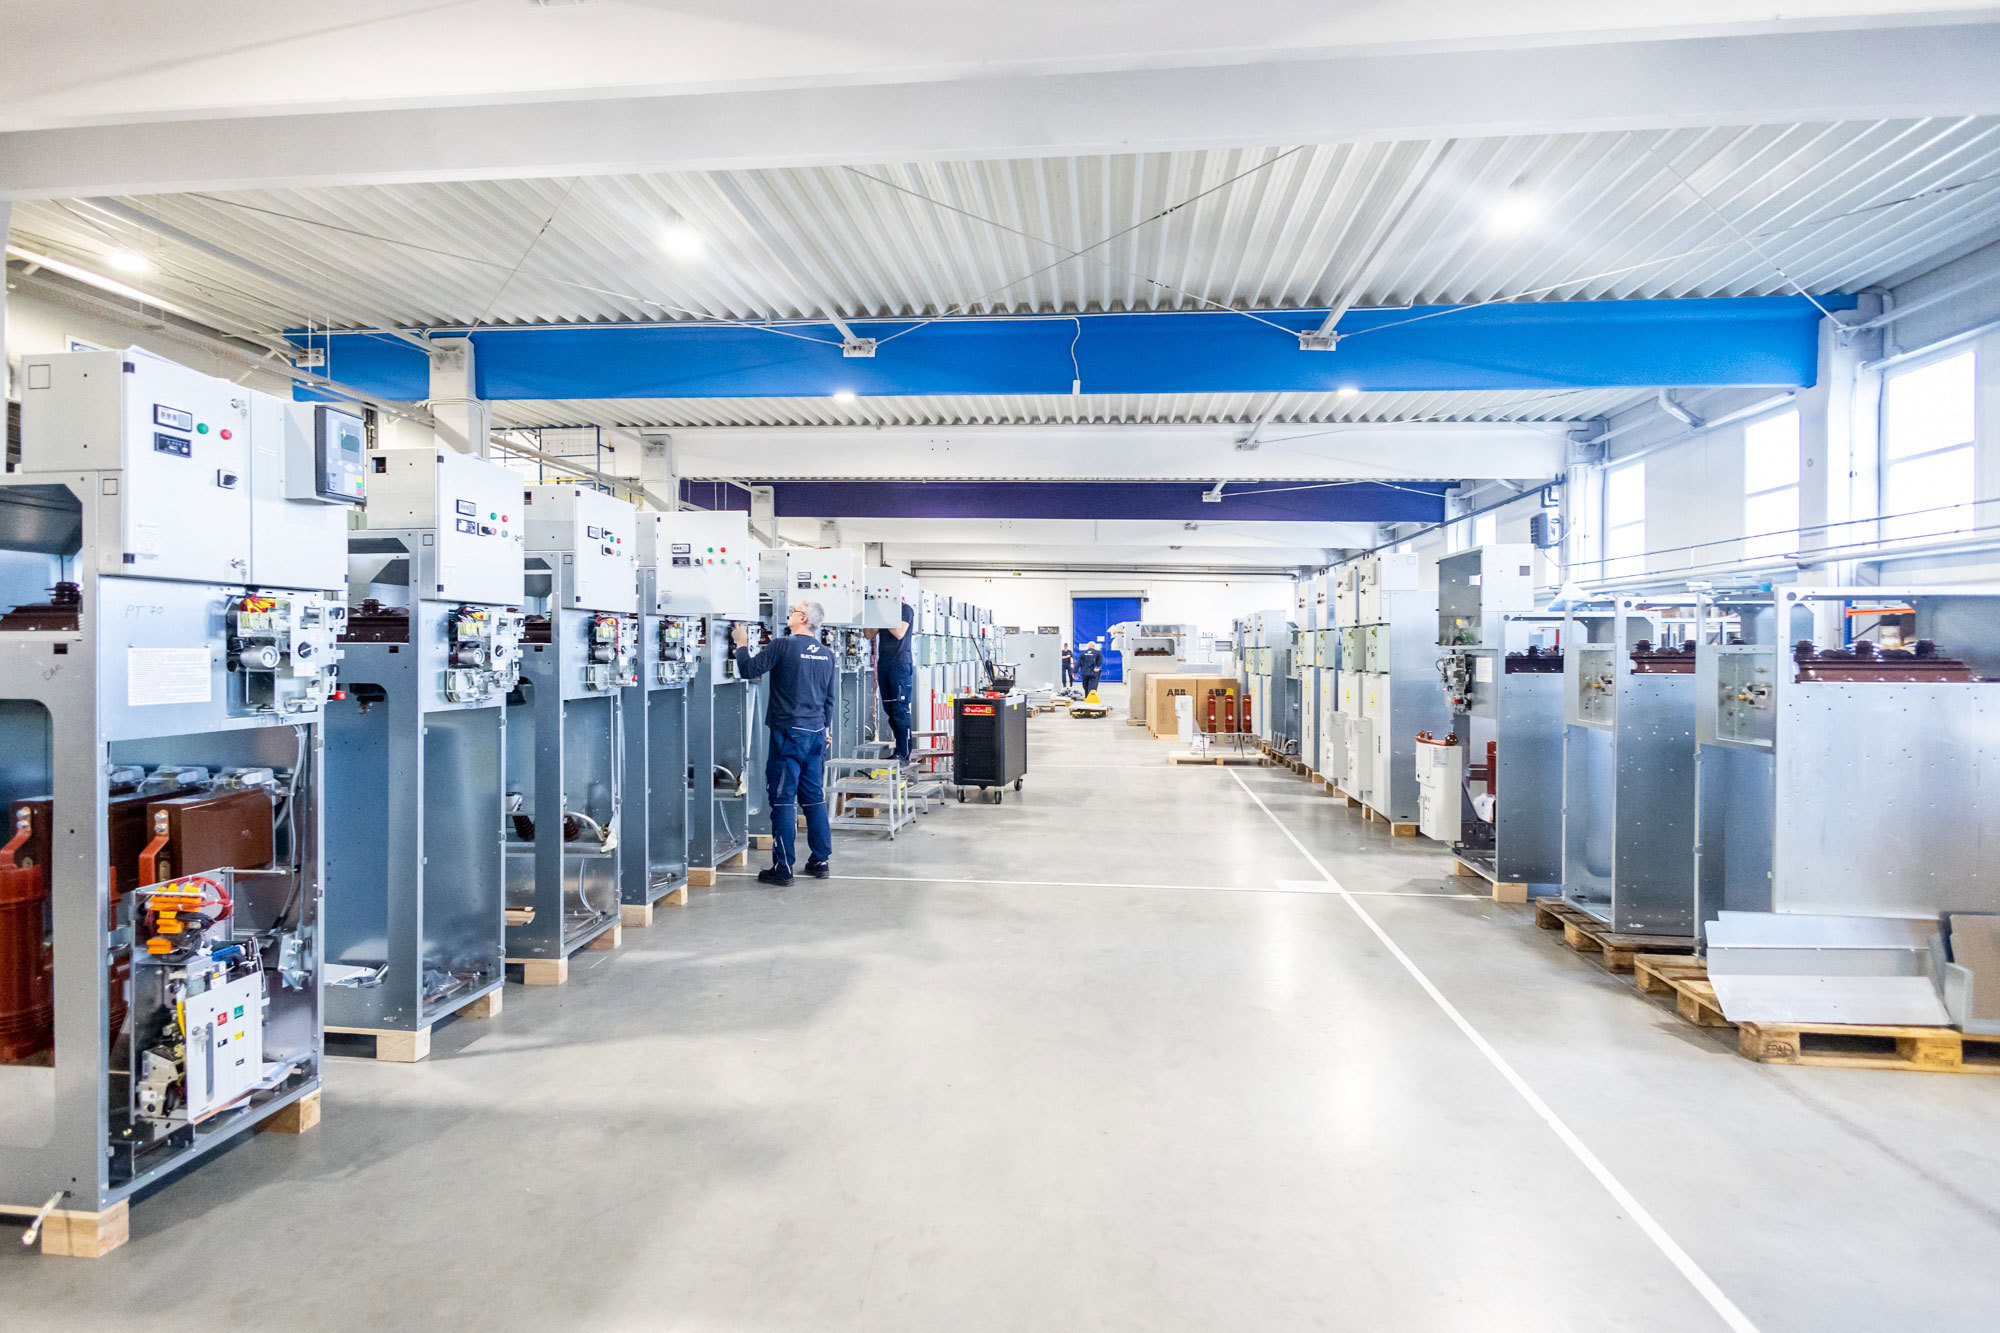
Electro-Alfa International, producătorul de echipamente electrice din Botoșani listat la bursă în martie, a finalizat în prima jumătate a anului trei achiziții și a înființat un joint venture, iar conducerea spune că rentabilitatea acestor investiții urmează să fie măsurată după ce activitățile intră în perimetrul de consolidare.
Întrebată la teleconferința din 25 august ce nivel al rentabilității capitalului investit are în vedere și ce prag minim aplică tranzacțiilor de tip M&A, conducerea a răspuns că nu acesta este punctul de plecare.
„Strategia noastră de achiziții nu este axată în primul rând pe atingerea unui anumit nivel al rentabilității investiției. Ne concentrăm mai degrabă pe extinderea prezenței în segmentele de piață în care activăm și pe accelerarea creșterii atât în segmentul de Producție, cât și în EPC, prin adăugarea de produse noi”, a spus conducerea companiei.
„Odată ce activitățile achiziționate vor fi consolidate, vom evalua performanța acestora în raport cu așteptările stabilite la începutul fiecărui proiect”, a adăugat aceasta.
Sumele sunt vizibile în fluxurile de numerar. Grupul a plătit 23,4 milioane de lei pentru filialele nou achiziționate, net de numerarul preluat, și 20,8 milioane de lei pentru investiții în entități asociate. La acestea se adaugă numerarul intrat odată cu SPIACT Craiova, astfel că prețurile brute sunt mai mari: 26,8 milioane de lei pentru 51% din SPIACT, 20,8 milioane de lei pentru 33% din Electro Alfa CM și 9,4 milioane de lei pentru compania de proiect Solar Technologies Consulting.
SPIACT Craiova, companie cu peste 60 de ani de activitate în semnalizare și centralizare feroviară, a fost preluată pe 9 iunie și a intrat în consolidare cu trei săptămâni de activitate. A contribuit cu venituri de 2 milioane de lei și un profit de 132.000 de lei. Dacă achiziția ar fi avut loc la 1 ianuarie, veniturile consolidate ale grupului ar fi fost de 365,5 milioane de lei, față de 363 de milioane de lei raportate, iar profitul de 28,2 milioane de lei, față de 27,9 milioane de lei, potrivit estimărilor conducerii incluse în raport.
Întrebată dacă marja SPIACT din această perioadă este reprezentativă, conducerea a spus că nu. „Ceea ce vedem până în prezent reflectă doar prima lună de activitate și reprezintă, prin urmare, doar o situație punctuală”, a spus aceasta, adăugând că SPIACT este o companie de tip EPC, cu venituri neuniforme pe parcursul anului. Informații mai clare despre contribuția filialei ar urma să fie oferite în noiembrie.
Din achiziția SPIACT a rezultat un fond comercial de 11,2 milioane de lei, după ce evaluarea a identificat separat active necorporale de 12,2 milioane de lei, dintre care 12 milioane de lei reprezintă relații contractuale cu clienții. Tot din evaluare au rezultat provizioane suplimentare de 4,8 milioane de lei și ajustări de depreciere de 2,4 milioane de lei la stocuri și 2,3 milioane de lei la creanțe.
Achiziția Solar Technologies Consulting, companie de proiect care deține autorizațiile pentru un sistem de stocare a energiei electrice de 51,44 MW la Șelimbăr, a fost tratată contabil ca achiziție de active, nu ca o combinare de întreprinderi, pentru că societatea nu avea activitate operațională. În consecință, nu a fost recunoscut fond comercial. Proiectul a fost evaluat la circa 38.400 de euro pe MW, prin raportare la tranzacții recente cu proiecte BESS în stadiul ready-to-build din Europa.
Conducerea estimează că impactul financiar al proiectului BESS se va vedea în trimestrul trei din 2027, când ar urma să fie finalizat, iar valoarea dezvoltării este estimată la circa 25 de milioane de euro.
Extinderea perimetrului se vede și în costuri. Numărul mediu de angajați a urcat la 669, de la 330, iar cheltuielile cu personalul au crescut cu 85,3%, la 56,7 milioane de lei, o parte din creștere venind din transferul angajaților de la EA Servicii Inginerie. Profitul operațional a scăzut cu 2,3%, la 31,2 milioane de lei, iar marja s-a redus la 8,6%, de la 10,4%.
Urmează Elcomex IEA, plătită în august cu 7 milioane de euro, care ar urma să fie consolidată din trimestrul patru.
-
 Viorel Panaite, Managing Partner, Human Invest: Fug angajaţii de responsabilitatea de a conduce oameni?
-
 Irina Barbu, IT Lead, ING Hubs România – Tech Foundation and Channels: „Performanţa apare atunci când oamenii au claritate, sprijin şi spaţiu să-şi facă treaba bine”
-
 Paul Cosmovici, Managing Partner, Cosmovici Intellectual Property: România autentică, dar neprotejată. Gust tradiţional, mândrie naţională, proprietate intelectuală