
După plata chiriei sau a ratei la bancă pentru o lună, unui bucureștean îi mai rămân doar 30% din salariu
Să mă împrumut la bancă să îmi iau casă sau să plătesc chirie? Un bucureștean care trăiește în centrul Capitalei plătește în medie circa 330 de euro (1.400 de lei) pentru plata chiriei aferente unui apartament cu o cameră, adică…
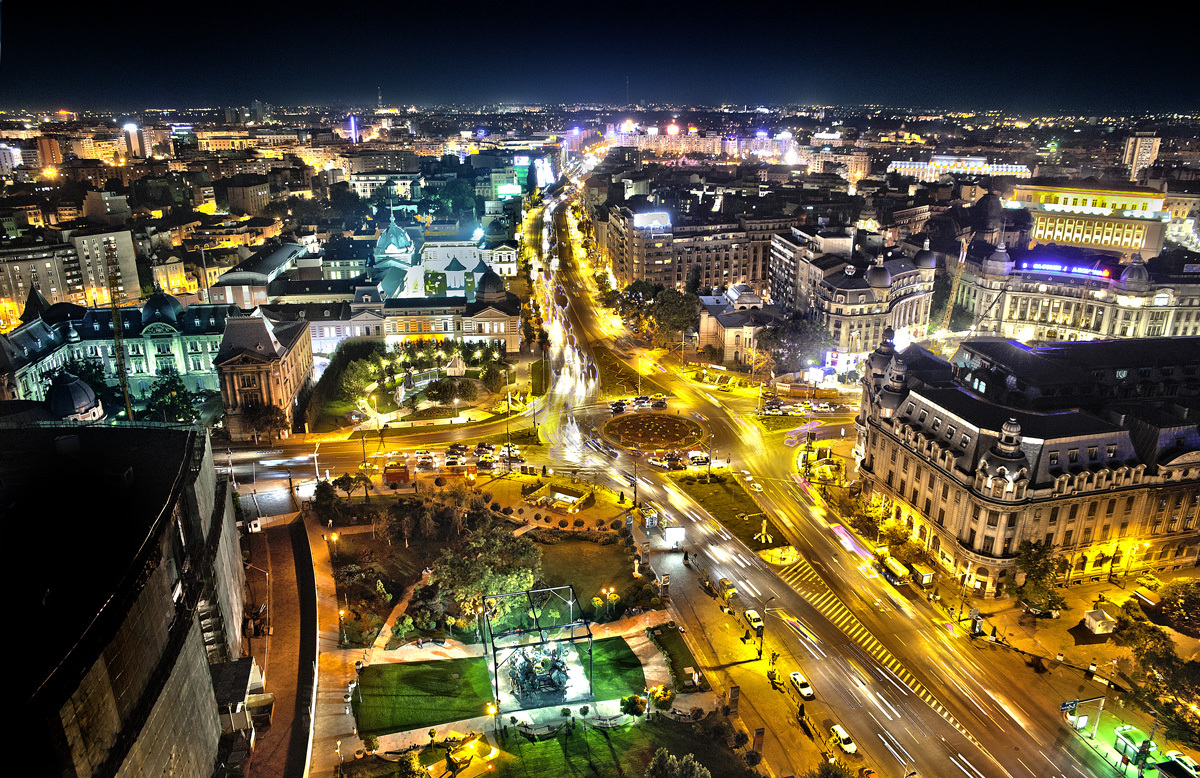
Să mă împrumut la bancă să îmi iau casă sau să plătesc chirie?
Un bucureștean care trăiește în centrul Capitalei plătește în medie circa 330 de euro (1.400 de lei) pentru plata chiriei aferente unui apartament cu o cameră, adică peste două treimi din salariul mediu de 480 de euro (2.150 de lei) încasat de aceasta. Însă cum darea în plată ar putea scumpi chiriile și totodată ar putea aduce condiții de creditare mai restrictive, ce drum ar putea să aleagă bucureșteanul: împrumut la bancă cu condiții mai severe sau plata unei chirii mai mari?
Un bucureștean care a ales să închirieze un apartament de o cameră amplasat în centrul Capitalei, fie că este în apropierea locului de muncă, fie că dorește să aibă acces mai facil la mijloacele de transport în comun, plătește în medie 330 de euro (echivalentul a 1.400 de lei) pe lună, adică o pondere de 70% din salariul mediu net încasat de acesta.
Câștigul salarial mediu net se ridică la aproximativ 480 de euro (2.150 de lei), potrivit celor mai recente date ale Institului Național de Statiscă (INS), astfel că bucureșteanului îi mai rămâne o treime din salariu, 144 de euro, pentru a-i consuma după bunul plac. Cel mai probabil, o parte din bani se vor duce în consum.
Însă cum legea dării în plată, unul dintre cele mai criticate și dezbătute proiecte de acte normative postdecembriste, ar putea aduce scumpirea chiriilor, ieftinirea locuințelor, dar și condiții de creditare mai severe și mai restrictive, ce ar putea alege bucureșteanul: să plătească chirie mai mare sau să se împrumute la bancă pe 30 de ani cu avans mai mare, și, probabil, și cu unele condiții mai stricte.
Analiștii spun că în prezent, având în vedere nivelul mic al dobânzilor, mai indicat este să accesezi un credit pentru achiziționarea unei locuințe.
-
 Revolut plănuieşte intrarea pe bursă la New York şi Londra: Fintech-ul de 115 mld. dolari ar deveni una dintre cele mai mari companii listate din Marea Britanie
- Yenul se prăbuşeşte, după ce Banca Japoniei a majorat dobânda de politică monetară la maximul ultimilor 31 de ani. S-au şters jumătate din efectele intervenţiei în forţă a SUA pe valuta japoneză
-
 Rocadă la vârful Berkshire: Howard Buffett, fiul în vârstă de 71 de ani al legendarului investitor Warrenn Buffett, îi ia locul acestuia în funcţia de preşedinte al consiliului de administraţie Berkshire Hathaway