
Ce sunt creditele verzi, de ce sunt mai ieftine dar și mai rare față de împrumuturile tradiționale
Un român care intenționează să împrumute 225.000 de lei (46.200 de euro) de la bancă pe o perioadă de 30 de ani pentru achiziția unei locuințe are la dispoziție oferte care cuprind pe de o parte împrumuturile clasice de credite…
Un român care intenționează să împrumute 225.000 de lei (46.200 de euro) de la bancă pe o perioadă de 30 de ani pentru achiziția unei locuințe are la dispoziție oferte care cuprind pe de o parte împrumuturile clasice de credite ipotecare standard, dar și așa numitele credite verzi.
♦ Astfel de credite au dobânzi mai mici decât cele tradiționale și în unele cazuri nu au nici comisioane de analiză sau de evaluare a imobilului
Un român care intenționează să împrumute 225.000 de lei (46.200 de euro) de la bancă pe o perioadă de 30 de ani pentru achiziția unei locuințe are la dispoziție oferte care cuprind pe de o parte împrumuturile clasice de credite ipotecare standard, dar și așa numitele credite verzi.
De câțiva ani încoace câteva bănci mari din România vând credite verzi, adică finanțează achiziția de locuințe cu eficiență energetică, așadar în majoritatea cazurilor fiind vorba de locuințe noi, dobânzile fiind sub cele ale creditelor imobiliare standard. Doar că astfel de credite nu sunt vândute de toate băncile din România, potrivit datelor agregate de ZF doar patru mari bănci au în ofertă credite verzi.
„Din punctul meu de vedere, creditele verzi nu sunt suficient de populare și de promovate, pe cât ar trebui. Totodată, încă nu avem mulți dezvoltatori de rezidențial, care să certifice clădirile că fiind „verzi“. Asta spre deosebire de segmentul de birouri unde a început acest trend cu mulți ani în urmă, astăzi ajungând să dețină cele mai prestigioase certificări internaționale. Pentru creditele verzi, este suficient pe rezidențial, ca proiectul să aibă certificarea de la Romanian Green Building Council, care se obține relativ ușor“, spune Andreea Comșa, managing director Premier Estate Management.
Ca și condiții, pentru accesarea unui credit verde în vederea achiziției unei locuințe, sunt necesare certificatul energetic A sau B superior al imobilului, adică un consum anual specific mai mic sau egal cu 163 kWH pe metru pătrat. Evident acest certificat, pe lângă documentele clasice de contractare a unui credit, trebuie adus la bancă când se decide asupra împrumutului.
„În acest moment, diferența la dobândă între un credit verde și unul ipotecar clasic, este de aproximativ 0,5%, cel ipotecar fiind mai scump cu acest procent. Așadar, creditele verzi oferă un beneficiu financiar și au potențialul de a deveni mai populare. Momentan, sunt puține bănci în piață care promovează acest produs. Cu siguranță, dacă vor începe tot mai multe proiecte să obțină aceasta certificare verde, și numărul băncilor care să ofere produsul va crește și totodată, numărul de clienți care să aplice pentru acestea“, spune Andreea Comșa.
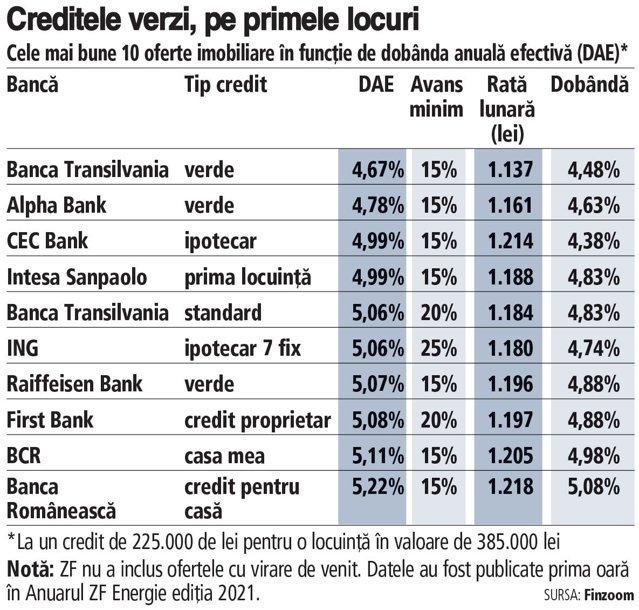
De exemplu, pentru un credit de 225.000 de lei pe 30 de ani pentru achiziția unei locuințe de 385.000 de lei, Banca Transilvania vinde un credit imobiliar verde cu o dobândă anuală efectivă (DAE) de 4,67%, ceea ce înseamnă o rată lunară de 1.137 de lei. La finele perioadei de rambursare, românul va plăti 413.800 de lei, arată datele pe site-ul băncii.
Potrivit platformei Finzoom, oferta de credit verde a băncii de la Cluj se poziționează pe primul loc în clasamentul creditelor imobiliare în funcție de cea mai redusă dobândă anuală efectivă. Pe locul doi se regăsește tot un credit verde, cel al Alpha Bank, cu DAE de 4,78%.
Banca Transilvania a acordat credite verzi din surse BERD începând cu primăvara anului 2017, având la dispoziție un plafon de 40 de milioane de euro din partea GEFF (Green Economy Financing Facility). BT a fost prima bana din România cu această inițiativă.
„Plafonul a fost epuizat integral în cursul anului 2019. La finalul anului 2020, având în vedere focusul băncii pe tot ce ține de sustenabilitate și ținând cont de succesul de care s-a bucurat produsul, banca a introdus propriul credit verde în oferta pentru persoanele fizice, pentru locuințe prietenoase cu mediul, având certificat de performanță energetică A sau B superior (consum de maxim 163 kwh/m2)“, a transmis BT la solicitarea ZF. „Focusul BT este tot mai mult pe credite verzi, pe finanțarea de idei care au impact pozitiv în viața oamenilor, în societate și asupra mediului – de la locuințe prietenoase cu mediul, la mașini electrice, agribusiness-uri sau afaceri în domeniul educației“.
Principalul avantaj al unei locuințe eficientă din punct de vedere energetic este pe termen lung facturile la utiltiăți sunt mai mici față de locuințele tradiționale, potrivit datelor din piața imobiliară. Pe lângă rate mai mici, o locuință verde înseamnă un mediu mai sănătos, costuri mai mici la utilități, amprentă de carbon mai redusă și standarde mai ridicate de viață.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi