
Băncile din România sunt mai profitabile și mai solvabile decât cele europene, dar dau mai puține credite. De ce?
Sistemul bancar românesc are indicatori prudențiali de solvabilitate, profitabilitate și structură a bilanțului mai buni decât media europeană, însă calitatea activelor face în continuare notă discordantă, din cauza ratei creditelor neperformante (NPL-non-performing loans) și a celei a creditelor cu măsuri…
Sistemul bancar românesc are indicatori prudențiali de solvabilitate, profitabilitate și structură a bilanțului mai buni decât media europeană, însă calitatea activelor face în continuare notă discordantă, din cauza ratei creditelor neperformante (NPL-non-performing loans) și a celei a creditelor cu măsuri de restructurare, care, deși au scăzut puternic se mențin peste nivelurile medii din UE, după cum reiese din datele BNR.
Datele din tabloul de risc pentru sistemul bancar românesc arată că majoritatea indicatorilor se încadrează în cel mai bun interval de prudență în primele nouă luni din 2019, iar performanța este superioară mediei europene, care are cei mai mulți indicatori la categoria „intermediar“.
În cazul României, în intervalul de prudență „intermediar“ se regăsesc rata creditelor neperformante, rata măsurilor de restructurare și raportul cost/venit.
Rata creditelor neperformante a scăzut puternic în România, coborând sub 5% în 2019 (4,6% în septembrie 2019), dar rămâne în banda intermediară de risc depășind în continuare media UE, de 3%. Rata creditelor restructurate a fost anul trecut pentru băncile din România de 2,91%, tot peste media UE, de 1,9%.
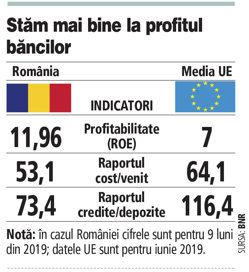
Raportul cost/venit pentru sistemul bancar românesc este sub media UE, de 64%, ajungând la 53,1% în primele nouă luni din 2019, dar rămâne peste pragul recomandat de 50%. „Eficiența operațională plasează sectorul bancar românesc într-un interval cu risc mediu, nevoia de îmbunătățire fiind mai pregnantă la nivelul unor bănci de talie mică și medie“, susține BNR.
Structura bilanțieră a rămas echilibrată și anul trecut, respectând standardele în privința raportului dintre credite și depozite (73,4%), procentul mic indicând faptul că există potențial de creditare, în timp ce media UE a fost de 116,4%.
În ceea ce privește profitabilitatea sistemului bancar românesc este aproape dublă față de media UE. Indicatorul de profitabilitate ROE (rata rentabilității capitalului) era la finele primelor nouă luni din 2019 de circa 12%, în timp ce media la nivelul UE era de 7%.
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China
-
 Grindeanu,nou atac la adresa lui Mureşan:Persoanele care fac asemenea lucruri nu pot ocupa demnităţi
-
 Tensiuni pentru companiile cu afaceri în Rusia: Moscova a preluat controlul operaţiunilor Nestlé şi Auchan din Rusia. Retailerul francez are 230 de magazine şi 30.000 de angajaţi