
Cum arată sectorul bancar european la 10 ani de la căderea Lehman Brothers, care sunt avantajele și dezvantajele în comparație cu 2008: „În anumite țări din zona euro precum Grecia sau Itali
Cum arată băncile europene la 10 ani de la începutul ultimei crize financiare, care a început odată cu prăbușirea gigantului bancar american Lehman Brothers? Mai bine, însă încă departe de a nu avea probleme sau slăbiciuni, scrie CNBC. Majoritatea analiștilor…
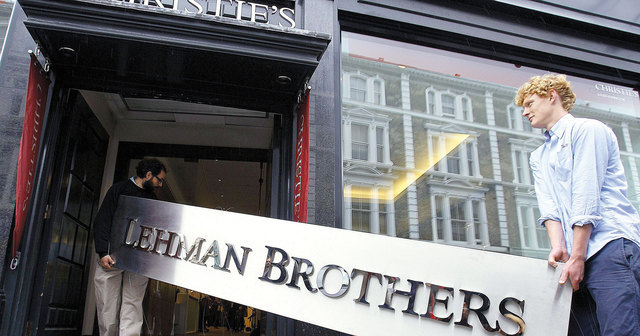
Cum arată băncile europene la 10 ani de la începutul ultimei crize financiare, care a început odată cu prăbușirea gigantului bancar american Lehman Brothers? Mai bine, însă încă departe de a nu avea probleme sau slăbiciuni, scrie CNBC.
Majoritatea analiștilor descriu sistemul bancar european drept unul mai puțin îndatorat, „care se situează într-o poziție mai sigură”, la 10 ani de la prăbușirea Lehman Brothers și începutul crizei financiare globale.
Dezastrul de la Lehman Brothers a devastat rapid toate piețele lumii în 2008. Lehman era a patra cea mai mare bancă de investiții din Statele Unite când a depus cererea de intrare în faliment în 15 septembrie 2008, ceea ce a dus la o eroziune de circa 10 trilioane de dolari în capitalizări de piață la nivel global doar în următoarea lună.
Falimentul Lehman Brothers a scos la iveală o serie de probleme pe care le avea băncile, în special cu activele susținute de ipoteci – deoarece acest tip de active valora mult mai puțin decât prețul de vânzare.
Însă, la scară largă, s-a observat faptul că problema Lehman era de fapt problema tuturor băncilor.
În Europa, băncile care și-au asumat riscuri au întâmpinat greutăți când au încercat să obțină finanțări, iar multe dintre băncile mari din Europa au avut nevoie de intervenția guvernelor pentru a fi salvate.
„Băncile europene sunt mai puțin îndatorate și au strâns mai mult capital după incidentul Lehman, deci sunt în teorie într-o poziție mai sigură decât erau în urmă cu 10 ani”, spune Carsten Hesse, economist pentru piețele europene în cadrul Berenberg.
Totuși, „în anumite țări din zona euro precum Grecia sau Italia, creditele neperformante sunt încă la un nivel foarte ridicat ceea ce dă dureri de cap, iar profitabilitatea unelor bănci, inclusiv a celor din Germania, este încă la un nivel foarte redus”, adaugă Hesse.
Creditele neperformante au reprezentat și încă reprezintă una dintre cele mai mari obstacole pentru bănci în drumul spre profit. Această situație persistă, chiar dacă mai multe rapoarte, printre care și unul lansat de Parlamentul European arăta că în septembrie 2017 creditele neperformante din sectorul bancar european se situau la circa 4,2% în comparație cu nivelul de 6,4% înregistrat în decembrie 2014.
-
 Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?
-
 A intrat într-un domeniu despre care nu ştia aproape nimic, iar opt ani mai târziu conduce un business de milioane de lei. Povestea unei antreprenoare care vrea să schimbe regulile jocului
-
 După ce a anunţat că renunţă la circa 100.000 de angajaţi până în 2030, unul dintre cei mai mari producatori auro îşi reduce şi mai mult previziunile pentru 2026, pe fondul cifrelor dezastruoase din China