Asigurările pentru companii - cât plătesc firmele din România să se protejeze de riscuri
Criza economică, strategia multinaționalelor și creșterea businessurilor românești au condus la dezvoltarea unei piețe de asigurări corporate cu zeci de ramuri, apropiată de cele din țările vestice cu tradiție. Ce produse de asigurare folosesc companiile? Ce Își asigură acestea și la ce costuri? Asigurările pentru angajați motivează suplimentar echipele? Care sunt produsele de asigurare din porto…
Asigurări de răspundere civilă auto (RCA) și CASCO, asigurări de echipamente electronice, de răspundere managerială, de răspundere profesională, asigurarea de răspundere privind multimedia și prejudiciul provocat de publicitate, asigurarea reputației și protejării brandului – sunt câteva dintre polițele de asigurare specifice industriei folosite în cadrul producătorului românesc de antivirus Bitdefender, produs care ajunge zi de zi la peste 500 de milioane de utilizatori din zeci de țări.
Tehnologia Bitdefender protejează datele digitale a 500 de milioane de utilizatori, aspect care se reflectă și în modul în care este gestionat riscul în companie: la nivelul fiecărui departament important există o funcție de manager de risc care analizează cele mai importante riscuri de business. Riscurile sunt evaluate și, în funcție de acestea, se iau măsurile adecvate de protecție. „Asigurările sunt în unele cazuri măsuri eficiente de adresare a acestor riscuri, plecând de la răspunderea profesională până la asigurarea unor creanțe pentru neplată”, potrivit informațiilor oferite de companie. Cât din acest comportament se regăsește în rândul celorlalte companii care activează pe piața autohtonă, în industrii mai puțin expuse unor riscuri atât de specifice?
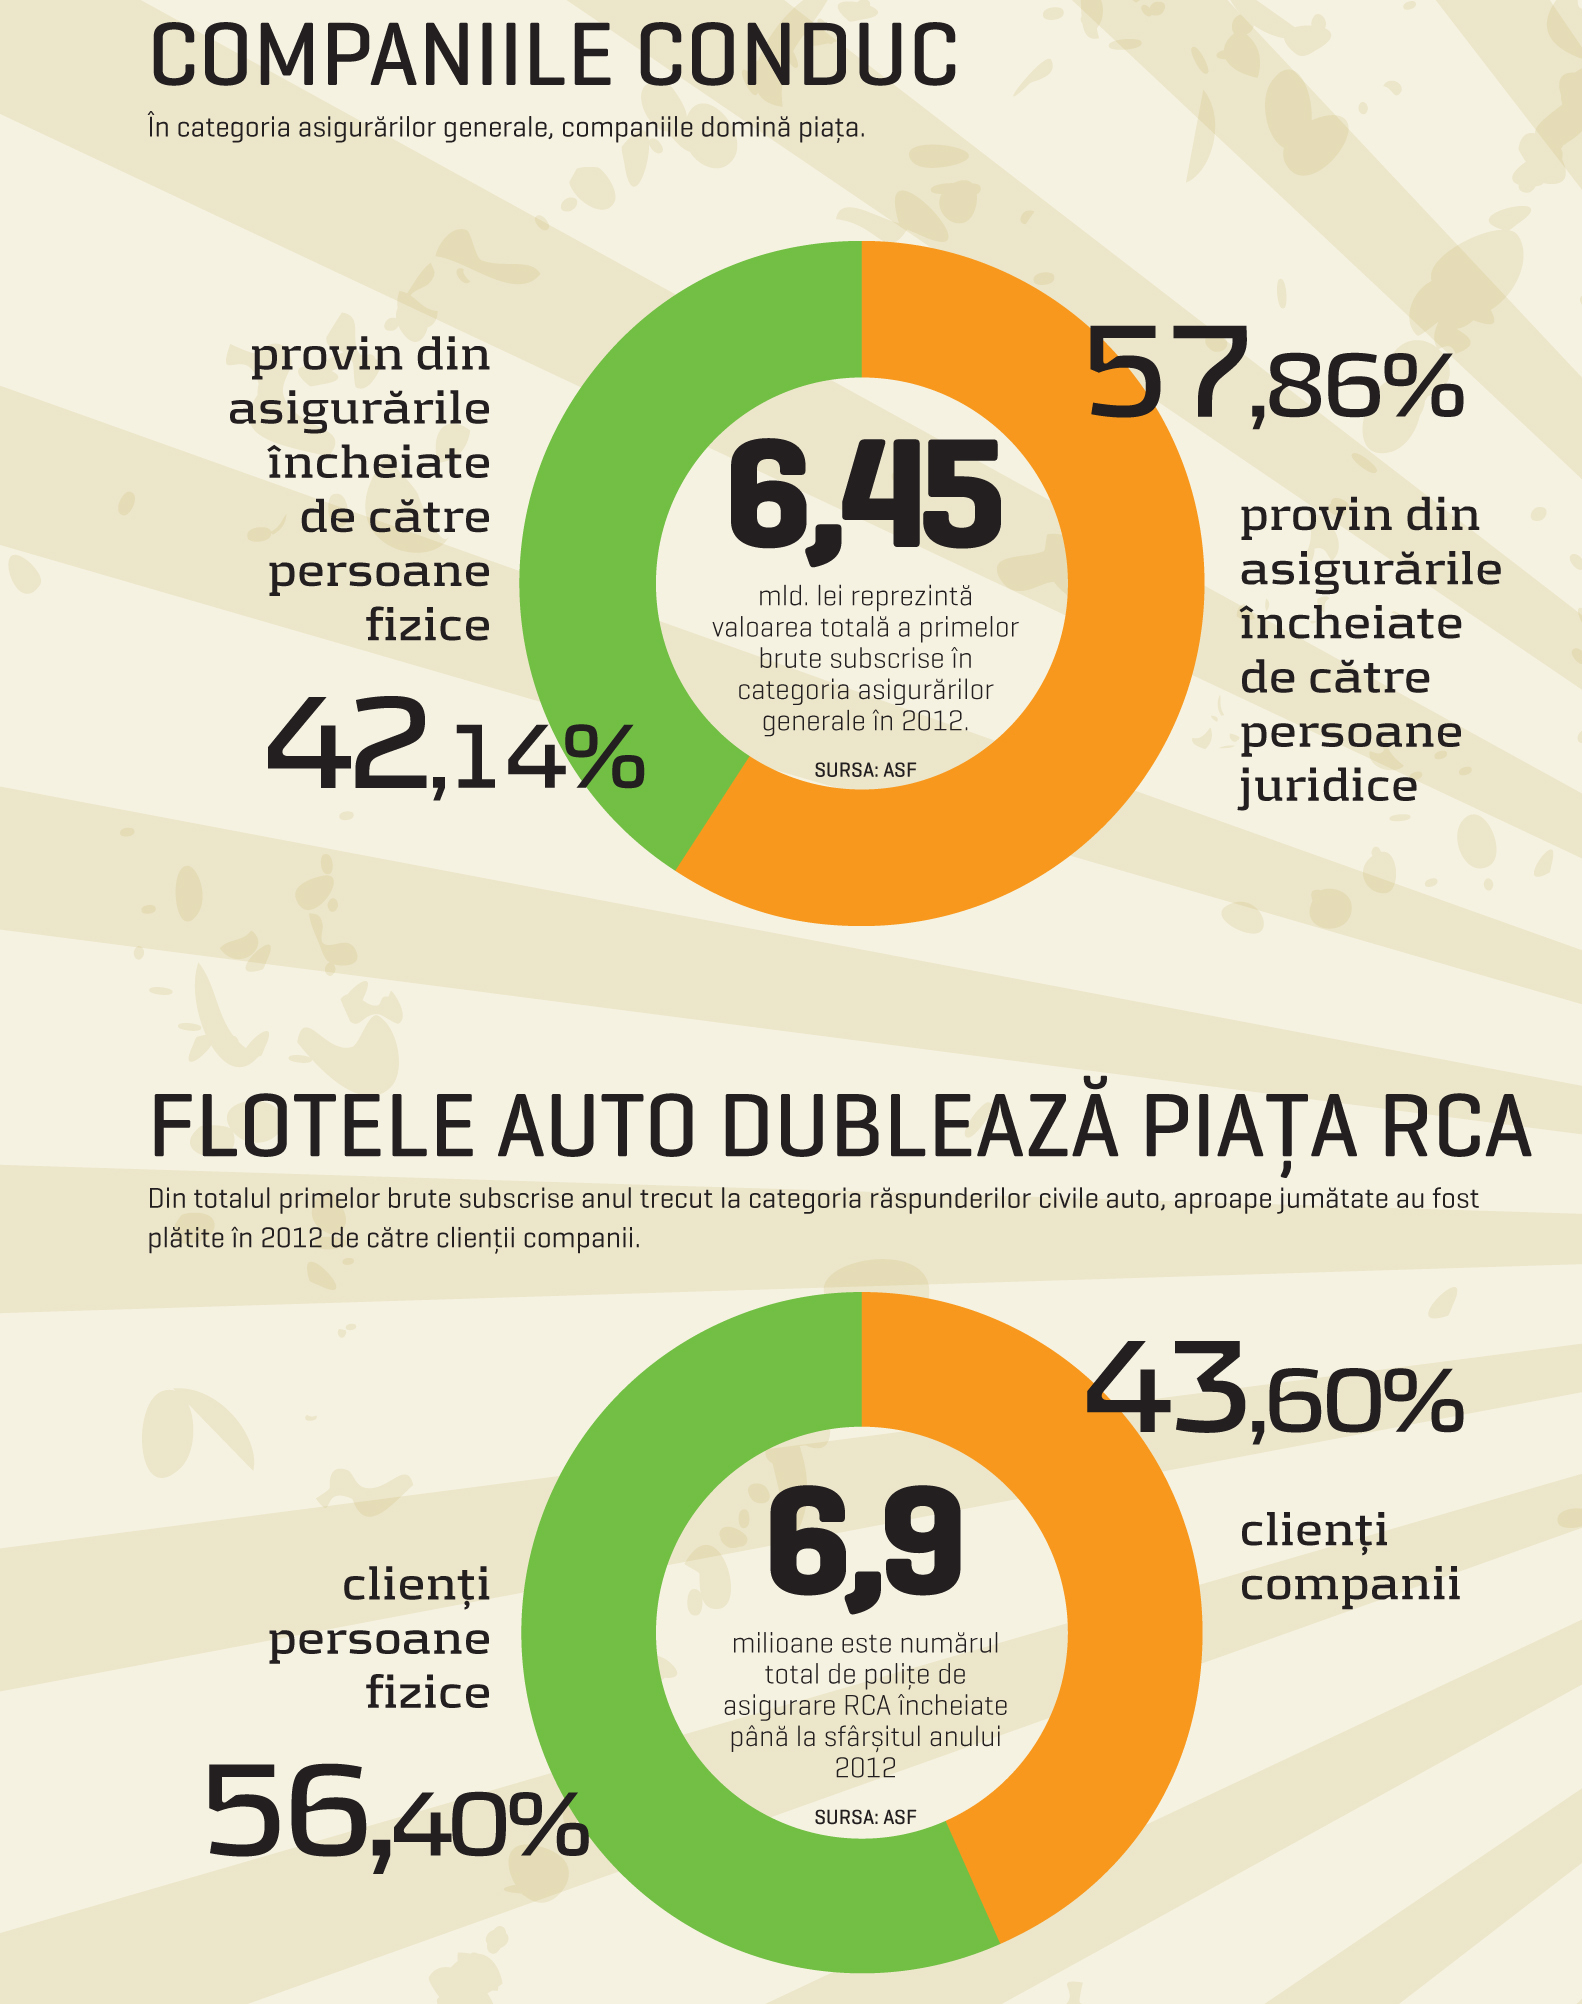
Conform Autorității de Supraveghere Financiară, asigurările în afaceri, încheiate de persoane juridice, dețin o participație de 57,86% din piața asigurărilor generale, care a înregistrat o valoare totală a primelor brute subscrise de 6,45 miliarde de lei în 2012, anul în care pentru care a fost realizată statistica. Restul pieței, până la 8,2 miliarde lei, este reprezentat de asigurările de viață, dominate de retail.
“Dacă nu mi s-a întâmplat niciodată, nici nu mi se va întâmpla.” „Gradul de penetrare al asigurărilor în cazul României este mult mai redus decât în restul țărilor europene, atât pe zona de corporate, cât și pe cea de retail. Nivelul redus al veniturilor populației, corelat cu o lipsă de educație în materie, conduc la lipsa unei obișnuințe în a avea o poliță de asigurare, dacă nu te obligă cineva: banca, în legătură cu contractarea unui credit, sau legea, în cazul asigurărilor obligatorii”, spune Valentin Țucă, directorul general al companiei de brokeraj de asigurări AON.
Gradul redus al asigurărilor corporate poate fi explicat prin faptul că cele mai multe dintre marile noastre companii fac parte din grupuri multinaționale, care au programe de asigurări globale și foarte rar cumpără asigurările necesare de pe piața locală. Aceste programe de asigurare sunt construite astfel încât să eficientizeze cât mai mult costul cu primele de asigurare, mai ales în ceea ce privește expunerile pentru active și răspunderi. „În unele cazuri, subsidiarele multinaționalelor nu încheie niciun fel de polițe locale, asigurarea făcându-se de compania «mamă», la ea acasă, în virtutea principiului «freedom of services»”, explică Țucă.
Subsidiarele locale de companii multinaționale care încheie, totuși, polițe de asigurări aici optează cel mai des spre asigurarea mijloacelor de transport – prin asigurări CASCO și RCA, asigurări ale riscului de credit comercial și asigurările aferente personalului angajat – de sănătate, viață, pensii, accidente, călătorii în străinătate. Dacă ne referim la companiile pur românești, în special la IMM-uri, gradul de penetrare al asigurării este foarte scăzut și majoritatea celor care cumpără o poliță de asigurare pentru active – clădiri, echipamente, stocuri – o face pentru că sunt obligate de băncile finanțatoare”, mai observă Valentin Țucă.
„Companiile nu cumpără polițe de asigurare pentru că își doresc un anumit tip de produs: de obicei, asigurările din categoria imobiliarelor se achiziționează într-o proporție majoritară de clienți pentru un minimum de protecție, dar am întâlnit și clienți care nu aveau niciun tip de protecție suplimentară în afară de asigurarea obligatorie tip RCA”, observă Anca Roșcăneanu, directorul general al brokerului de asigurări Gras Savoye România.
În ce privește polițele auto tip CASCO, dacă rata daunei pentru clienți este mai mică de 40%, companiile nu mai încheie astfel de polițe și preferă să își autofinanțeze daunele; își reînnoiesc polițele CASCO atunci când rata daunei depășește 70-80%. În cazul companiilor cu capital privat românesc, Roșcăneanu recunoaște că a întâlnit cazuri în care managerii acestora nu aveau de gând să își facă alt tip de asigurare în afară de cele impuse, pe principiul „dacă nu mi s-a întâmplat niciodată, nu am nicio problemă și nu văd de ce ar putea să mi se întâmple”. Dar, statistic vorbind, dacă nu s-a întâmplat demult sau nu s-a întâmplat deloc, este pe cale să se întâmple.
-
Cât de mult s-au chinuit doi corporatişti din România să îşi deschidă o afacere şi cum au reuşit să ajungă de la marfă luată pe datorie la afaceri de milioane de euro?Comerț · 19 septembrie 2026
-
Povestea tinerei care a combinat arta cu tehnologia şi a creat una dintre cele mai originale afaceri din RomâniaArta si societate · 19 septembrie 2026
-
Este sau nu este bine să îţi cumperi acum o locuinţă şi care este una dintre cele mai frecvente greşeli făcute de români atunci când vor să îşi cumpere o casă?Imobiliare · 19 septembrie 2026